International MBA Institute™
MBA Finance™ Degree का प्रशिक्षण
वित्त संबंधी कार्य की प्रकृति और महत्त्व
इस अध्याय में आप:- वित्तीय कार्य की प्रकृति और उसका महत्व समझें
- वित्तीय प्रबंधन के विभिन्न उद्देश्य समझें
प्रबंधकों के फैसलों में धन की भूमिका हमेशा रहती है। लगभग हर प्रबंधक के लिए यह महत्वपूर्ण है, चाहे वह किसी भी विभाग या संगठन में हो। इसे समझने के लिए कुछ उदाहरण देखें।
अनुसंधान और विकास (R&D) प्रबंधक को ऐसे नए उत्पाद और प्रक्रियाएँ विकसित करके अनुसंधान पर हुए खर्च को उचित ठहराना होता है, जिनसे लागत घटे और राजस्व बढ़े। अगर अनुसंधान और विकास विभाग लगातार अधिक धन खर्च करे और बदले में कोई सकारात्मक परिणाम न दे, तो प्रबंधन के पास उसे बंद करने के अलावा कोई विकल्प नहीं रहेगा। कोई भी वाणिज्यिक संस्था निष्फल बुनियादी अनुसंधान करने के लिए अनुसंधान और विकास विभाग नहीं चलाती।
इसी तरह, सामग्री प्रबंधक को यह समझना चाहिए कि भंडार में रखी विभिन्न वस्तुएँ एक तरह से उनमें लगा धन हैं। उसे भंडार घटाने का प्रयास करना चाहिए ताकि मुक्त हुई धनराशि का अधिक उत्पादक उपयोग किया जा सके। साथ ही उसे सुनिश्चित करना चाहिए कि सामग्री का भंडार इतना कम न हो जाए कि उत्पादन रुक जाए। उसे अधिक और कम भंडार के बीच उचित संतुलन बनाना होता है। इसे तरलता और लाभप्रदता के बीच संतुलन कहते हैं, जिसके बारे में आप कार्यशील पूँजी प्रबंधन के पाठों में और पढ़ेंगे। संगठन की हर गतिविधि पर यही बात लागू होती है। संगठन की सभी गतिविधियों के परिणाम वित्तीय विवरणों में डॉलर में दर्ज होते हैं। जैसा कि आपके पदनाम से स्पष्ट है, वित्त प्रबंधक के रूप में आपको संगठन के सभी वित्तीय मामलों में शामिल होना चाहिए, क्योंकि लगभग सभी गतिविधियों के वित्तीय प्रभाव होते हैं। इसलिए यह कहना उचित होगा कि वित्त प्रबंधक संगठन के अधिकांश निर्णयों में शामिल होता है। आइए देखें कि वित्त प्रबंधक क्या करता है और किन उद्देश्यों से करता है, ताकि हम वित्तीय प्रबंधन को समझ सकें।
वित्तीय प्रबंधन का उद्देश्य
आइए देखें कि वित्त प्रबंधक किस लक्ष्य को हासिल करना चाहता है। मान लें कि आप स्वीकार्य लागत पर जरूरी धन उपलब्ध करा पाते हैं, उसे उचित जगह लगाते हैं और आपके प्रभावी नियंत्रण उपायों के कारण सब कुछ योजना के अनुसार चलता है। यदि फर्म वाणिज्यिक है या उसका उद्देश्य मुनाफा कमाना है, तो अच्छा प्रदर्शन उसके मुनाफे में दिखाई देता है। इस मुनाफे का उपयोग कैसे होता है? उसका कुछ हिस्सा लाभांश के रूप में स्वामियों में बाँट दिया जाता है और बाकी फर्म के परिचालन में फिर लगा दिया जाता है। समय के साथ यह प्रक्रिया जारी रहती है और फर्म का मूल्य बढ़ता है, क्योंकि वह परिचालन से अच्छा अधिशेष अर्जित कर पाती है। यदि फर्म के शेयरों का कारोबार स्टॉक एक्सचेंज पर होता है, तो उसका अच्छा प्रदर्शन शेयरों की कारोबार कीमत में दिखाई देता है। फर्म के शेयरों की अच्छी कीमत मिलने पर स्वामियों या शेयरधारकों को फायदा होता है, क्योंकि उन्हें अपने निवेश से कहीं अधिक रकम मिल सकती है। उनकी संपत्ति बढ़ती है। इससे पता चलता है कि अच्छे वित्तीय प्रबंधन से स्वामियों (शेयरधारकों) के लिए कंपनी का मूल्य और इस तरह उनकी संपत्ति बढ़ती है। इसलिए वित्त प्रबंधक के रूप में आपका उद्देश्य फर्म का मूल्य बढ़ाकर स्वामियों की संपत्ति बढ़ाना या अधिकतम करना है। फर्म का मूल्य उसकी प्रति शेयर आय (EPS) और उसके शेयरों की बाजार कीमत में दिखाई देता है।
कुछ समय पहले तक सार्वजनिक क्षेत्र की कंपनियों का एकमात्र उद्देश्य समाज और पूरे राष्ट्र की संपत्ति बढ़ाना था। इसके लिए देश के हर कोने में सभी नागरिकों को आवश्यक वस्तुएँ और सेवाएँ उपलब्ध कराई जाती थीं, सभी क्षेत्रों का समान रूप से विकास किया जाता था, रोजगार के अवसर दिए जाते थे, ऐसी परियोजनाओं में निवेश किया जाता था जिनके लाभ मिलने में लंबा समय लगता है और जिनमें निजी निवेश शायद न आए, और ऐसे उद्योगों में निवेश किया जाता था जो आयात का स्थान ले सकें। अब सार्वजनिक क्षेत्र को भी समझ आ गया है कि बने रहने के लिए उसे अच्छा प्रदर्शन करना होगा और सरकार अब उसके उत्पादों और सेवाओं पर सब्सिडी नहीं देगी। सार्वजनिक क्षेत्र के उपक्रम (PSUs) अब कार्यकुशलता बढ़ाने के लिए विनिवेश और निजीकरण अपना रहे हैं।
सारांश:
- वित्त प्रबंधक को संगठन के सभी वित्तीय मामलों में शामिल होना चाहिए, क्योंकि संगठन की लगभग सभी गतिविधियों के वित्तीय प्रभाव होते हैं।
- यदि फर्म वाणिज्यिक है या उसका उद्देश्य मुनाफा कमाना है, तो उसका अच्छा प्रदर्शन मुनाफे में दिखाई देता है।
- समय के साथ यह प्रक्रिया जारी रहती है और फर्म का मूल्य बढ़ता है, क्योंकि फर्म अपने परिचालन से अच्छा अधिशेष अर्जित कर पाती है।
- सार्वजनिक क्षेत्र के उपक्रम (PSUs) अब कार्यकुशलता बढ़ाने के लिए विनिवेश और निजीकरण अपना रहे हैं।
वित्त प्रबंधक के कार्य
इस अध्याय में आप:- बताएँ कि वित्त प्रबंधक धन का आवंटन कैसे करता है।
- बताएँ कि वित्त प्रबंधक संगठन के धन के उपयोग को कैसे नियंत्रित करता है।
- जोखिम और प्रतिफल के बीच संतुलन समझाएँ।
आइए वास्तविक जीवन का एक उदाहरण देखें:
कंप्यूटर प्रशिक्षण, सॉफ्टवेयर विकास, सूचना प्रणाली, परामर्श आदि के क्षेत्र में जानी-मानी कंपनी XYZ Limited आधुनिकीकरण और विस्तार की एक योजना शुरू कर रही है। इसमें नई सेवाएँ और उत्पाद शृंखलाएँ जोड़ना और मौजूदा प्रणालियों को उन्नत करना शामिल है। इस विस्तार और आधुनिकीकरण कार्यक्रम की अनुमानित लागत $357.8 मिलियन है। कंपनी के विवरणपत्र के अनुसार इसके लिए धन निम्न प्रकार से जुटाया जाएगा।
| मद | लागत (मिलियन $) |
| प्रीमियम सहित इक्विटी शेयरों का सार्वजनिक निर्गम
मियादी ऋण पट्टे पर लेना अन्य आस्थगित भुगतान की गारंटी आंतरिक रूप से अर्जित धन |
180.4
13 12.5 7.5 9.9 134.5 |
| कुल: | 357.8 |
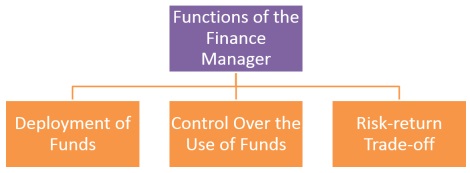
वित्त प्रबंधक के कार्य
धन का विनियोजन
धन के आवंटन के लिए हमेशा कई जरूरतें एक-दूसरे से होड़ करती हैं। वित्त प्रबंधक के रूप में आप उत्पादन, विपणन, कार्मिक, अनुसंधान और विकास (R&D) जैसे विभागों के प्रबंधकों और शीर्ष प्रबंधन से सलाह करके तय करते हैं कि जमीन, भवन, मशीनरी और सामग्री जैसी विभिन्न परिसंपत्तियों में धन कैसे लगाया जाए। कभी-कभी इन विभागों के प्रबंधक एक ‘निवेश समिति’ बनाते हैं और निवेश प्रस्ताव के विपणन, तकनीकी और वित्तीय पहलुओं का मूल्यांकन करते हैं। आप प्रस्ताव के वित्तीय पहलुओं का मूल्यांकन करते हैं ताकि तय कर सकें कि आवश्यक निवेश के मुकाबले उसका मूल्य कितना है। इसे ‘निवेश निर्णय’ कहते हैं और यह वित्त प्रबंधक के रूप में आपके मुख्य कार्यों में से एक है।
कंपनी के विवरणपत्र के अनुसार, XYZ ने विभिन्न स्रोतों से जो धन जुटाया है, उसके उपयोग की प्रस्तावित योजना इस प्रकार है।
| मद | लागत (मिलियन $) |
| भवन
कंप्यूटर और सहायक उपकरण संयंत्र और मशीनरी बुनियादी ढाँचा सामान्य पूँजीगत व्यय ऋणों की अदायगी कार्यशील पूँजी में वृद्धि |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| कुल: | 357.8 |
धन के उपयोग पर नियंत्रण
धन जुटाने और उन परियोजनाओं व प्रस्तावों पर निर्णय लेने के बाद जिनमें धन लगाया जाएगा, आपको धन के उपयोग पर लगातार नज़र रखनी होती है ताकि उसे जुटाने और लगाने का काम योजना के अनुसार चले। वित्त प्रबंधक के इस काम को वित्तीय नियंत्रण कहते हैं। आप प्रबंध निदेशक को नियमित रिपोर्ट भेजते हैं। इनमें तथ्य और आँकड़े दिए जाते हैं जो बताते हैं कि धन जुटाने और उसका उपयोग करने का काम किस हद तक योजना के अनुसार चल रहा है। उदाहरण के लिए, रिपोर्ट से प्रबंधन को पता चलता है कि फर्म के रोजमर्रा के खर्च के लिए बैंकों ने जो ऋण मंजूर किया है (कार्यशील पूँजी), उसमें से कितना इस्तेमाल हुआ है और कितना और उधार लिया जा सकता है। उसमें यह भी बताया जाएगा कि अलग-अलग ग्राहकों से फर्म को कितनी रकम लेनी है और उसे अपने आपूर्तिकर्ताओं को कितनी रकम चुकानी है। रिपोर्ट में यह भी बताया जाएगा कि आगे अलग-अलग समय पर कितने धन की जरूरत पड़ेगी और विभिन्न स्रोतों से कितना धन उपलब्ध होगा, जिसमें फर्म के भीतर अर्जित अधिशेष भी शामिल है। आप संगठन के अलग-अलग विभागों के प्रदर्शन की रिपोर्ट भी शीर्ष प्रबंधन को देंगे। इन सभी रिपोर्टों को ‘नियंत्रण रिपोर्ट’ कहते हैं और पूरी प्रक्रिया को ‘नियंत्रण’ कहते हैं, क्योंकि इससे प्रबंधन समय पर सुधारात्मक कदम उठा पाता है ताकि योजना के अनुसार परिणाम मिलें।
जोखिम और प्रतिफल के बीच संतुलन
निवेश और वित्तपोषण के निर्णय लेते समय वित्त प्रबंधक के रूप में आप जोखिम और प्रतिफल के बीच उचित संतुलन बनाने का प्रयास करते हैं। अगर फर्म अपना परिचालन चलाने के लिए बहुत अधिक उधार लेती है, तो परिचालन से अर्जित अधिशेष ब्याज और मूलधन चुकाने, यानी ‘ऋण सेवा’, में खर्च होगा। ऋण चुकाने का बोझ अधिक होने से स्वामियों के लिए उपलब्ध अधिशेष या मुनाफा घट जाएगा। अगर काम योजना के अनुसार नहीं चलता और फर्म अपने दायित्व पूरे नहीं कर पाती, तो कंपनी के सामने दिवालिया होने का जोखिम भी आ सकता है। इसी तरह विभिन्न निवेश अवसरों में कुछ जोखिम होता है, जो प्रतिफल और उसके मिलने के समय, दोनों से जुड़ा है। आपको तय करना होगा कि अवसर का मूल्य उसकी लागत से अधिक है या नहीं और क्या कर्ज का अतिरिक्त बोझ सुरक्षित रूप से उठाया जा सकता है। वास्तव में, वित्तीय प्रबंधन समेत प्रबंधन के हर क्षेत्र में निर्णय लेते समय जोखिम और प्रतिफल के बीच संतुलन बनाना पड़ता है।
सारांश:
- वित्त प्रबंधक को जरूरी धन की योजना बनाकर उसे समय पर और स्वीकार्य लागत पर विभिन्न स्रोतों से जुटाना होता है। इसे वित्तपोषण निर्णय कहते हैं।
- वित्त प्रबंधक धन की उपलब्धता के लाभों को लागत और ऋण अनुबंध की प्रतिबंधात्मक शर्तों के कारण घटने वाले लचीलेपन के साथ संतुलित करने की कोशिश करता है।
- वित्त प्रबंधक प्रस्ताव के वित्तीय पहलुओं का मूल्यांकन करता है ताकि तय कर सके कि आवश्यक निवेश के मुकाबले उसका मूल्य कितना है। इसे ‘निवेश निर्णय’ कहते हैं और यह वित्त प्रबंधक के मुख्य कार्यों में से एक है।
- धन जुटाने और उन परियोजनाओं व प्रस्तावों पर निर्णय लेने के बाद जिनमें धन लगाया जाएगा, वित्त प्रबंधक को धन के उपयोग पर लगातार नज़र रखनी होती है ताकि उसे जुटाने और लगाने का काम योजना के अनुसार चले। वित्त प्रबंधक के इस काम को वित्तीय नियंत्रण कहते हैं।
- निवेश और वित्तपोषण के निर्णय लेते समय वित्त प्रबंधक जोखिम और प्रतिफल के बीच उचित संतुलन बनाने का प्रयास करता है।
वित्त और व्यवसाय के अन्य कार्यों का आपसी संबंध
इस अध्याय में आप:- वित्त विभाग के साथ निम्नलिखित के समन्वय को समझें:
- विपणन कार्य
- उत्पादन कार्य
- शीर्ष प्रबंधन
-
वित्तीय प्रबंधन की अन्य चुनौतियाँ समझें, जिनमें निम्नलिखित शामिल हैं:
- कोष प्रबंधन
- विदेशी मुद्रा
- वित्तीय संरचना का निर्धारण
- शेयर की कीमतें बनाए रखना
- प्रबंधन का नियंत्रण सुनिश्चित करना
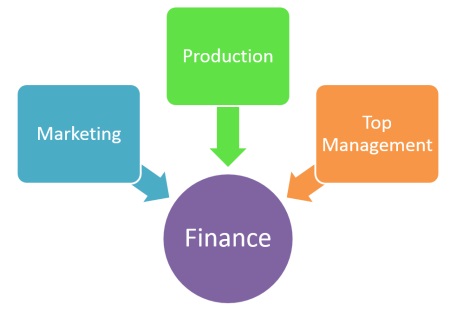
वित्त विभाग का अन्य व्यावसायिक कार्यों के साथ समन्वय
विपणन और वित्त विभाग के बीच समन्वय
विपणन प्रबंधक कई ऐसे निर्णय लेता है जिनका फर्म की लाभप्रदता पर बड़ा असर पड़ता है। उदाहरण के लिए, उसे स्पष्ट रूप से समझना चाहिए कि ग्राहकों को उधार देने से कंपनी के मुनाफे पर क्या प्रभाव पड़ता है। वरना बिक्री लक्ष्य पूरे करने की उत्सुकता में वह ग्राहकों को उधार की बहुत उदार शर्तें दे सकता है, जिससे मुनाफे की योजनाएँ बिगड़ सकती हैं। इसी तरह उसे संभावित बिक्री के लिए तैयार माल का बड़ा भंडार रखने के फायदों की तुलना उसे बनाए रखने की लागत से करनी चाहिए। विपणन प्रबंधक के अन्य महत्वपूर्ण निर्णय जिनका वित्तीय असर होता है, उनमें मूल्य निर्धारण, उत्पाद, प्रचार और विज्ञापन, उत्पादों के मिश्रण का चुनाव और वितरण नीति शामिल हैं।
उत्पादन और वित्त विभाग के बीच समन्वय
किसी भी विनिर्माण फर्म में उत्पादन प्रबंधक उपकरणों, सामग्री और कर्मचारियों के रूप में निवेश के बड़े हिस्से को नियंत्रित करता है। उसे अपने विभाग का काम इस तरह व्यवस्थित करना चाहिए कि उसके नियंत्रण वाले उपकरणों का सबसे उत्पादक उपयोग हो, निर्माणाधीन या अधूरे माल, भंडार सामग्री और स्पेयर पार्ट्स का भंडार उचित स्तर पर रहे और निष्क्रिय समय व काम में रुकावटें कम से कम हों। ऐसा करने पर वह तैयार माल की लागत काबू में रखेगा और इस तरह मुनाफा अधिकतम करने में मदद करेगा। उसे समझना चाहिए कि तैयार माल की बिक्री कीमत मुख्य रूप से प्रतिस्पर्धा और सरकारी नियमों जैसे फर्म के बाहर के कारकों से तय होती है, जबकि उत्पादन लागत पर उसका अधिक नियंत्रण है। इसी तरह उसे खुद बनाने या खरीदने और खरीदने या पट्टे पर लेने जैसे फैसले करने होंगे। निर्णय लेने से पहले उसे उनके वित्तीय प्रभावों का आकलन करना होगा।
शीर्ष प्रबंधन और वित्त विभाग के बीच समन्वय
शीर्ष प्रबंधन यह सुनिश्चित करना चाहता है कि फर्म के दीर्घकालिक लक्ष्य पूरे हों। संगठन कुल मिलाकर कितने प्रभावी ढंग से काम कर रहा है, इसकी जानकारी रखने के लिए वित्तीय विवरण सुविधाजनक होते हैं। अभी तक हमने उत्पादन, विपणन आदि गैर-वित्तीय विभागों के साथ वित्त विभाग के समन्वय पर संक्षेप में विचार किया है। इसके अलावा वित्त विभाग का शीर्ष प्रबंधन के कामों से भी गहरा संबंध है। रणनीतिक योजना बनाना और प्रबंधकीय नियंत्रण करना शीर्ष प्रबंधन के दो महत्वपूर्ण कार्य हैं। वित्त विभाग इन गतिविधियों के लिए जरूरी बुनियादी जानकारी देता है।
कई अर्थव्यवस्थाओं के हालिया उदारीकरण, पहले से निर्गम मूल्य तय करने वाले पूँजी निर्गम नियंत्रक के कार्यालय की समाप्ति और इन अर्थव्यवस्थाओं के वैश्वीकरण की दिशा में प्रयासों के चलते आज वित्त प्रबंधकों के सामने कुछ नई चुनौतियाँ हैं, जिनका उल्लेख नीचे है:
वित्तीय प्रबंधन की अन्य चुनौतियाँ
कोष प्रबंधन:
अल्पकालिक धन का प्रबंधन अधिक कुशलता से करना होगा। वित्त प्रबंधक के रूप में आप ब्याज दरों के उतार-चढ़ाव का अनुमान लगाकर सट्टा लाभ कमा सकते हैं।
विदेशी मुद्रा:
आपको विदेशी मुद्रा में लेन-देन की लागत और उसके लाभों का आकलन करना होगा, खास तौर पर अब जब अधिकांश अर्थव्यवस्थाएँ विश्व अर्थव्यवस्था से जुड़ रही हैं और मुद्राओं के भावी मूल्य का अनुमान लगाना कठिन हो रहा है।
वित्तीय संरचना का निर्धारण:
ऋण और इक्विटी का सबसे उपयुक्त मिश्रण जरूरी होगा। फर्मों को वित्तीय साधनों को अपनी और अपने निवेशकों की जरूरतों के अनुसार ढालना होगा। नए निर्गमों का मूल्य तय करना अब वित्त प्रबंधक के महत्वपूर्ण कामों में से एक है।
शेयर की कीमतें बनाए रखना:
इक्विटी शेयरों को प्रीमियम पर जारी करने के दौर में फर्मों को शेयरों की कीमतें अच्छे स्तर पर बनाए रखनी होती हैं। आपको लाभांश और बोनस शेयरों के लिए उपयुक्त नीतियाँ बनानी होंगी।
प्रबंधन का नियंत्रण सुनिश्चित करना:
इक्विटी शेयर प्रीमियम पर जारी होने पर, यदि प्रबंधन अपने हिस्से के शेयर खरीदने के अधिकार का उपयोग नहीं कर पाता है, तो वह नियंत्रण खो सकता है। इससे बचने के लिए रणनीतियाँ बनाना जरूरी है।
सारांश:
- विपणन और वित्त विभाग के बीच समन्वय:
- वित्त प्रबंधक को संभावित बिक्री के लिए तैयार माल का बड़ा भंडार रखने के फायदों की तुलना उसे बनाए रखने की लागत से करनी चाहिए।
- अन्य महत्वपूर्ण निर्णयों में मूल्य निर्धारण, उत्पाद, प्रचार और विज्ञापन, उत्पादों के मिश्रण का चुनाव और वितरण नीति शामिल हैं।
-
उत्पादन और वित्त विभाग के बीच समन्वय:
- उत्पादन प्रबंधक को अपने विभाग का काम इस तरह व्यवस्थित करना चाहिए कि उसके नियंत्रण वाले उपकरणों का सबसे उत्पादक उपयोग हो, निर्माणाधीन या अधूरे माल, भंडार सामग्री और स्पेयर पार्ट्स का भंडार उचित स्तर पर रहे और निष्क्रिय समय व काम में रुकावटें कम से कम हों।
-
शीर्ष प्रबंधन और वित्त विभाग के बीच समन्वय:
- रणनीतिक योजना बनाना और प्रबंधकीय नियंत्रण करना शीर्ष प्रबंधन के दो महत्वपूर्ण कार्य हैं। वित्त विभाग इन गतिविधियों के लिए जरूरी बुनियादी जानकारी देता है।
-
वित्तीय प्रबंधन की अन्य चुनौतियाँ:
- कोष प्रबंधन
- विदेशी मुद्रा
- शेयर की कीमतें बनाए रखना
- प्रबंधन का नियंत्रण सुनिश्चित करना
कॉर्पोरेट वित्त का परिवेश
इस अध्याय में आप:- कॉर्पोरेट वित्त का परिवेश समझें
- व्यावसायिक संगठन के प्रमुख स्वरूप समझें
- एकल स्वामित्व
- साझेदारी
- कंपनियाँ
- Colgate दंत उत्पादों (टूथपेस्ट और दंत मंजन) के बाजार में अग्रणी है और उत्पादन बढ़ाकर अपनी बाजार हिस्सेदारी बढ़ा सकती है। लेकिन Colgate का वित्त प्रबंधक टूथपेस्ट की उत्पादन क्षमता बढ़ाने के प्रस्ताव की सिफारिश नहीं कर सकता, हालाँकि परियोजना से शेयरधारकों की संपत्ति निश्चित रूप से बढ़ेगी। क्यों? क्योंकि अधिकांश देशों में टूथपेस्ट का उत्पादन लघु उद्योग क्षेत्र के लिए आरक्षित है और सरकार इस काम में लगी लघु उद्योग इकाइयों के अलावा अन्य इकाइयों को अपनी क्षमता बढ़ाने की अनुमति नहीं देती।
- Nutrine के मिठाई उत्पादों की ब्रांड छवि मजबूत है। उसका वित्त प्रबंधक शायद इस मजबूती का फायदा उठाकर शेयर जारी करके जनता से धन जुटाना चाहे। लेकिन चाहकर भी वह ऐसा नहीं कर सकता, क्योंकि Nutrine एक निजी लिमिटेड कंपनी है और कई देशों में कंपनी अधिनियम निजी लिमिटेड कंपनियों को जनता से पूँजी जुटाने की अनुमति नहीं देता।
जिन वित्तीय बाजारों से आप धन जुटाते हैं उनकी संरचना और वित्तीय मध्यस्थों (जैसे बैंकों और वित्तीय संस्थाओं) पर लागू नियम भी वित्त प्रबंधक के रूप में आपके निर्णयों को प्रभावित करते हैं। कर भी एक महत्वपूर्ण कारक है। निवेश की व्यवहार्यता का मूल्यांकन करते समय आप उससे जुड़े राजकोषीय (कर) पहलुओं को भी ध्यान में रखते हैं।
इस प्रकार, स्वामियों की संपत्ति को अधिकतम करने के उद्देश्य को पूरा करते हुए आपको बाहरी बाधाओं के साथ-साथ हर संस्था की अपनी खूबियों और कमजोरियों से पैदा होने वाली आंतरिक बाधाओं का भी सामना करना पड़ता है। इससे आपका काम जटिल और दिलचस्प हो जाता है, क्योंकि इन सीमाओं के भीतर आपको सबसे अच्छे निर्णय लेने होते हैं।
हमने बाहरी परिवेश के चार पहलुओं की पहचान की है, जिनका वित्त प्रबंधक के रूप में आपके काम से सीधा संबंध है। वे हैं:
- व्यावसायिक संगठन के स्वरूप।
- विनियामक ढाँचा।
- वित्तीय प्रणाली (इसमें वित्तीय बाजार और मध्यस्थ शामिल होंगे)।
- कर संबंधी पहलू।
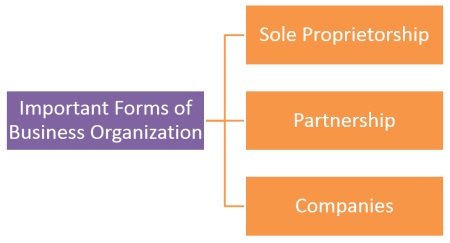
व्यावसायिक संगठनों के प्रमुख स्वरूप
एकल स्वामित्व
इस प्रकार के प्रतिष्ठान का स्वामित्व एक व्यक्ति के पास होता है। व्यवसाय के लिए निर्णय लेने और जोखिम उठाने का पूरा अधिकार उसी व्यक्ति के पास है। सभी लाभ और मुनाफे उसी को मिलते हैं और सभी हानियाँ और देनदारियाँ भी उसी के जिम्मे होती हैं।
एकल स्वामित्व के लाभ इस प्रकार हैं:
- स्थापना आसान है और कम खर्चीली है।
- सरकारी विनियमन कम है।
- फर्म पर कोई कर नहीं। $
- फर्म की अवधि उसके स्वामी के जीवनकाल तक सीमित होती है।
- असीमित व्यक्तिगत देनदारी।
- बाहरी स्रोतों से धन जुटाना संभव नहीं है और इससे वृद्धि रुक सकती है।
- आय पर कर बहुत अधिक होगा।
इस प्रकार की फर्म में व्यवसाय का स्वामित्व दो या अधिक व्यक्तियों के पास होता है। वे व्यवसाय के साझेदार होते हैं और उसके जोखिम और लाभ दोनों साझा करते हैं।
साझेदारी एक साझेदारी समझौते या साझेदारी विलेख से अस्तित्व में आती है।
साझेदारी फर्म के लाभ इस प्रकार हैं:
- एकल स्वामित्व वाली फर्म की तरह इसे आसानी से और कम खर्च में स्थापित किया जा सकता है।
- इस पर सरकारी विनियमन अपेक्षाकृत कम होता है।
- साझेदारों की विशेषज्ञता और अनुभव फर्म के परिचालन के लिए उपयोगी हैं।
- फर्म की अवधि साझेदारों के बीच हुए समझौते पर निर्भर करती है। किसी साझेदार के हटने या उसकी मृत्यु होने पर फर्म भंग हो सकती है।
- साझेदारों के बीच संभावित विवाद कंपनी के अस्तित्व के लिए खतरा है।
- साझेदारों की व्यक्तिगत देनदारी असीमित होती है।
- उसकी धन जुटाने की क्षमता सीमित होती है।
एक साझा उद्देश्य के लिए मिलकर काम करने वाले व्यक्तियों का समूह कंपनी कहलाता है। इसमें व्यावसायिक और गैर-व्यावसायिक दोनों प्रकार के संगठन शामिल हैं। कंपनी संरचना का ब्योरा संबंधित देशों के वाणिज्य मंडल तय करते हैं।
सारांश:
- वित्त प्रबंधक के रूप में आपको अपने निर्णयों पर लागू कानूनी ढाँचे की पूरी समझ होनी चाहिए।
- जिन वित्तीय बाजारों से वित्त प्रबंधक को धन जुटाना पड़ता है उनकी संरचना और वित्तीय मध्यस्थों (जैसे बैंकों और वित्तीय संस्थाओं) पर लागू नियम भी उसके निर्णयों को प्रभावित करते हैं।
- व्यावसायिक संगठन के प्रमुख स्वरूपों में शामिल हैं:
- एकल स्वामित्व: इस प्रकार के प्रतिष्ठान का स्वामित्व एक व्यक्ति के पास होता है।
- साझेदारी: इस प्रकार की फर्म में व्यवसाय का स्वामित्व दो या अधिक व्यक्तियों के पास होता है।
- कंपनियाँ: एक साझा उद्देश्य के लिए मिलकर काम करने वाले व्यक्तियों का समूह कंपनी कहलाता है।
धन का समय-मूल्य
इस अध्याय में आप:- चक्रवृद्धि गणना की प्रक्रिया समझें
- बट्टाकरण की प्रक्रिया समझें
- एकल नकदी प्रवाह (एकमुश्त राशि) का भावी मूल्य समझें।
- बताएँ कि धन दोगुना होने की अवधि का क्या अर्थ है।
- बताएँ कि वृद्धि दर का क्या अर्थ है।
पहली नज़र में यह तरीका संतोषजनक लगता है, लेकिन आपको इसकी बुनियादी मान्यता समझनी चाहिए। आपने मान लिया है कि धन चाहे किसी भी समय लगाया या प्राप्त किया जाए, उसका मूल्य समान रहता है। दूसरे शब्दों में, आपकी मान्यता है कि आज एक डॉलर का मूल्य = वर्ष 1 के अंत में एक डॉलर का मूल्य = वर्ष 2 के अंत में एक डॉलर का मूल्य, और इसी तरह आगे। आप सहज रूप से जानते हैं कि यह मान्यता गलत है, क्योंकि धन का समय-मूल्य होता है। धन के इस समय-मूल्य को कैसे परिभाषित करें और किसी परियोजना के नकदी प्रवाहों की गणना में इसे कैसे शामिल करें? इस अध्याय में इसी सवाल का जवाब दिया गया है।
आप सहज रूप से जानते हैं कि आज आपके पास मौजूद $1000 का मूल्य एक साल बाद मिलने वाले $1000 से अधिक है। दूसरे शब्दों में, सिर्फ इस पक्के आश्वासन पर आप आज $1000 नहीं देंगे कि एक साल बाद उतनी ही राशि लौटा दी जाएगी। लेकिन अगर आपको आश्वासन मिले कि पहले साल के अंत में $1000 से ज्यादा मिलेंगे, तो आप आज $1000 देने को तैयार हो सकते हैं। आज $1000 देने के बदले जिस अतिरिक्त राशि की आवश्यकता होती है, उसे ‘ब्याज’ या धन का समय-मूल्य कहते हैं। ब्याज आम तौर पर वार्षिक प्रतिशत के रूप में बताया जाता है, जैसे 12 प्रतिशत प्रति वर्ष या 18 प्रतिशत प्रति वर्ष।
धन का समय-मूल्य क्यों होता है? इसके कुछ महत्वपूर्ण कारण इस प्रकार हैं:
धन का उत्पादक उपयोग करके वास्तविक प्रतिफल अर्जित किया जा सकता है। उदाहरण के लिए, यदि कच्चे माल और श्रम पर $100 लगाने से $105 का तैयार माल बनता है, तो आप कह सकते हैं कि $100 के निवेश पर 5 प्रतिशत प्रतिफल अर्जित हुआ।
महँगाई के दौर में आज के एक डॉलर की क्रय शक्ति भविष्य के एक डॉलर से अधिक होती है।
चूँकि भविष्य अनिश्चित है, लोग भविष्य में उपभोग करने की तुलना में आज उपभोग करना पसंद करते हैं।
ये तीन निर्धारक मिलकर ब्याज दर कैसे तय करते हैं, इसे प्रतीकों में इस तरह दिखाया जा सकता है:
नाममात्र या बाजार ब्याज दर = वास्तविक ब्याज दर या प्रतिफल दर + अपेक्षित महँगाई दर + अनिश्चितता की भरपाई के लिए जोखिम प्रीमियम।
धन के समय-मूल्य को ध्यान में रखने की दो विधियाँ हैं: चक्रवृद्धि गणना और बट्टाकरण। इन दोनों विधियों की बुनियादी अवधारणाएँ समझने के लिए ऐसी परियोजना लें जिसमें, मान लीजिए, तुरंत $1000 का बहिर्वाह और बाद में निम्नलिखित अंतर्वाह हों:
वर्ष 1: $250
वर्ष 2: $500
वर्ष 3: $750
वर्ष 4: $750
आरंभिक नकदी बहिर्वाह और बाद के अंतर्वाह समयरेखा पर इस तरह दिखाए जा सकते हैं:
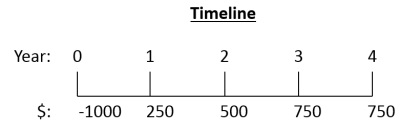
आरंभिक नकदी बहिर्वाह और बाद के अंतर्वाह
चक्रवृद्धि गणना की प्रक्रिया
चक्रवृद्धि विधि में आप एक निश्चित ब्याज दर पर समयावधि के अंत में सभी नकदी प्रवाहों के भावी मूल्य (FV) निकालते हैं। इसलिए इस उदाहरण में आप वर्ष 4 के अंत में $1000 के आरंभिक नकदी बहिर्वाह के भावी मूल्य की तुलना वर्ष 4 के अंत में वार्षिक नकदी अंतर्वाहों के भावी मूल्यों के योग से करेंगे। इस प्रक्रिया को आरेख में इस प्रकार दिखाया जा सकता है:
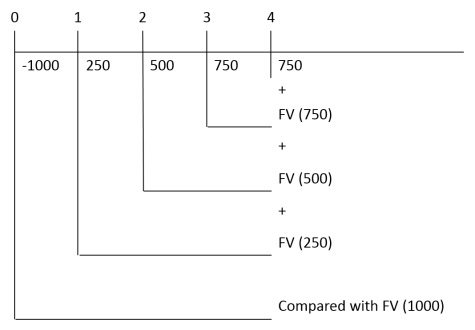
चक्रवृद्धि गणना की प्रक्रिया
बट्टाकरण की प्रक्रिया
बट्टाकरण विधि में धन के समय-मूल्य की गणना आज के लिए, अर्थात समयरेखा पर समय 0 के लिए, की जाती है। इसलिए आप आरंभिक नकदी बहिर्वाह की तुलना दी गई ब्याज दर पर भावी अंतर्वाहों के वर्तमान मूल्यों (PV) के योग से करेंगे। इस प्रक्रिया को आरेख में इस प्रकार दिखाया जा सकता है:
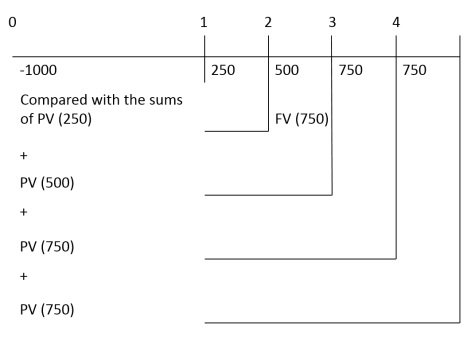
बट्टाकरण की प्रक्रिया
आइए चक्रवृद्धि और साधारण ब्याज की अवधारणाओं के बीच अंतर समझें। इसके लिए यह उदाहरण देखें।
उदाहरण 1:
यदि X के पास निवेश के लिए $1000 हैं और दो योजनाएँ उपलब्ध हैं, जिनमें एक सालाना चक्रवृद्धि के साथ 10 प्रतिशत ब्याज देती है और दूसरी 10 प्रतिशत साधारण ब्याज देती है, तो रकम (a) एक वर्ष, (b) दो वर्ष और (c) पाँच वर्ष के अंत में निकालने की स्थिति में कौन-सी योजना चुननी चाहिए?
समाधान:
यदि आरंभिक निवेश $1000 है, तो दोनों योजनाओं के तहत संचित राशियाँ इस प्रकार होंगी:
| वर्ष का अंत | चक्रवृद्धि ब्याज योजना | साधारण ब्याज योजना) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
सारणी से स्पष्ट है कि चक्रवृद्धि ब्याज योजना में ब्याज पर भी ब्याज मिलता है, जबकि साधारण ब्याज योजना में ऐसा नहीं होता। यदि निवेश की धारण अवधि एक वर्ष से अधिक है, तो अधिकतम प्रतिफल चाहने वाला निवेशक चक्रवृद्धि ब्याज योजना चुनेगा। साधारण और चक्रवृद्धि ब्याज के बीच यह अंतर इसलिए समझाया गया है क्योंकि वित्तीय विश्लेषण में ब्याज को हमेशा चक्रवृद्धि माना जाता है। एकल नकदी प्रवाह (एकमुश्त राशि) का भावी मूल्य
ऊपर दी गई सारणी किसी एक समय पर निवेश की गई एकमुश्त राशि का भावी मूल्य निकालने की प्रक्रिया दिखाती है। लेकिन यदि 20 वर्ष या 30 वर्ष जैसी लंबी परिपक्वता अवधि के लिए भावी मूल्य निकालना हो, तो सारणी में इस्तेमाल की गई विधि काफी श्रमसाध्य होगी। सालाना चक्रवृद्धि ब्याज पर एक नकदी प्रवाह का भावी मूल्य निकालने की सामान्य विधि इस प्रकार है:
FVn = PV(1 +k)n
जहाँ FVn = आरंभिक नकदी प्रवाह का n वर्ष बाद का भावी मूल्य
PV = आरंभिक नकदी प्रवाह
k = वार्षिक ब्याज दर
n = निवेश की अवधि
ऊपर के सूत्र में (1 + k)n आज किए गए $1 (एक डॉलर) के आरंभिक निवेश का, ब्याज दर k पर, n वर्ष बाद का भावी मूल्य दर्शाता है। इसे भावी मूल्य ब्याज कारक (आगे FVIF) कहते हैं। ‘k’ और ‘n’ के दिए गए मानों पर किसी निवेश का भावी मूल्य निकालने के लिए सारणी से (1 + k)n का संबंधित मान लें और उसे आरंभिक निवेश से गुणा करें।
धन दोगुना होने की अवधि
निवेशक अक्सर पूछते हैं, “दी गई ब्याज दर पर निवेश की गई राशि दोगुनी होने में कितना समय लगेगा?” इसका जवाब ‘72 के नियम’ से मिल सकता है। यह गणना का एक मोटा तरीका है। इस नियम के अनुसार, 72 को ब्याज दर से भाग देने पर राशि दोगुनी होने की अवधि मिलती है।
उदाहरण के लिए, यदि दी गई ब्याज दर 6 प्रतिशत है, तो धन दोगुना होने की अवधि 72/6 = 12 वर्ष है।
69 का नियम धन दोगुना होने की अवधि का अधिक सटीक अनुमान देता है।
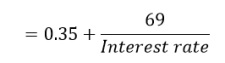
69 का नियम
सारांश:
- परियोजना एक ऐसी गतिविधि है जिसमें भविष्य की किसी अवधि के दौरान मिलने वाले लाभों की उम्मीद में आज धन लगाया जाता है।
- धन का उत्पादक उपयोग करके वास्तविक प्रतिफल अर्जित किया जा सकता है।
- महँगाई के दौर में आज के एक डॉलर की क्रय शक्ति भविष्य के एक डॉलर से अधिक होती है।
- चक्रवृद्धि गणना की प्रक्रिया: हम एक निश्चित ब्याज दर पर समयावधि के अंत में सभी नकदी प्रवाहों के भावी मूल्य (FV) निकालते हैं।
- बट्टाकरण की प्रक्रिया: हम आरंभिक नकदी बहिर्वाह की तुलना दी गई ब्याज दर पर भावी अंतर्वाहों के वर्तमान मूल्यों (PV) के योग से करेंगे।
- 72 के नियम के अनुसार, 72 को ब्याज दर से भाग देने पर राशि दोगुनी होने की अवधि मिलती है।
प्रतिफल का मापन
इस अध्याय में आप:- प्रतिफल की अवधारणा समझें
- प्राप्त प्रतिफल की परिभाषा दें।
- अपेक्षित प्रतिफल की परिभाषा दें।
- प्रतिफल के विभिन्न घटक समझें
- प्रतिफल दर मापें
प्रतिफल
निवेशक का उद्देश्य विभिन्न बाधाओं, मुख्यतः जोखिम, को ध्यान में रखते हुए निवेश का अपेक्षित प्रतिफल अधिकतम करना है। प्रतिफल निवेश से मिलने वाला लाभ है, जो निवेशक को निवेश करने के लिए प्रेरित करता है। किसी भी निवेश निर्णय में प्रतिफल का महत्व निम्न कारकों से समझा जा सकता है:
- इससे निवेशक अलग-अलग निवेश विकल्पों की तुलना इस आधार पर कर सकते हैं कि हर विकल्प से उन्हें क्या मिल सकता है।
- ऐतिहासिक (पिछले) प्रतिफलों को मापने से निवेशक अपने प्रदर्शन का आकलन कर सकते हैं।
- ऐतिहासिक प्रतिफलों का मापन भावी प्रतिफलों का अनुमान लगाने में भी मदद करता है।
प्राप्त प्रतिफल
यह घटना के बाद ज्ञात होने वाला प्रतिफल है, यानी वह प्रतिफल जो अर्जित हुआ या हो सकता था। उदाहरण के लिए, 1 जनवरी को किसी बैंक में 10% की घोषित वार्षिक ब्याज दर पर जमा किए गए $1000 का मूल्य ठीक एक साल बाद $1100 होगा। इस मामले में ऐतिहासिक या प्राप्त प्रतिफल 10% है।
अपेक्षित प्रतिफल
यह वह प्रतिफल है जो निवेशक किसी भावी अवधि में परिसंपत्ति से अर्जित करने की उम्मीद करते हैं। अपेक्षित प्रतिफल अनिश्चित है, यानी उसमें जोखिम है, और वह प्राप्त भी हो सकता है और नहीं भी। प्रतिफल और उसके मिलने के समय की अनिश्चितता की भरपाई के लिए निवेशक ऐसे अपेक्षित प्रतिफल की माँग करता है जो उस जोखिम या अनिश्चितता को संतुलित करने के लिए पर्याप्त हो।
प्रतिफल के घटक
किसी निवेश का प्रतिफल किन चीजों से बनता है? प्रतिफल के मूल रूप से दो घटक हैं:
- निवेश से समय-समय पर ब्याज, लाभांश आदि के रूप में मिलने वाली नकद राशि या आय। प्रतिफल के इस घटक के लिए अक्सर आय-प्रतिफल शब्द का प्रयोग होता है। आय-प्रतिफल से आशय प्रतिभूति की कीमत, आम तौर पर उसकी खरीद कीमत, के सापेक्ष उससे मिलने वाली आय है। उदाहरण के लिए, यदि 10% (5) के बॉन्ड की खरीद कीमत $900 है, तो उसका आय-प्रतिफल 11.11% है।
- परिसंपत्ति की कीमत बढ़ने (घटने) को पूँजीगत लाभ (हानि) कहते हैं। यह खरीद मूल्य और उस कीमत का अंतर है जिस पर परिसंपत्ति बेची जा सकती है या बेची गई है।
प्रतिफल दर का मापन
प्रतिफल दर उस कुल प्रतिफल को कहते हैं जो निवेशक धारण अवधि के दौरान प्राप्त करता है, अर्थात जब प्रतिभूति का स्वामित्व उसके पास होता है या वह उसे धारण करता है। इसे धारण अवधि की शुरुआत में निवेश के खरीद मूल्य के प्रतिशत के रूप में व्यक्त किया जाता है। दूसरे शब्दों में, प्रतिभूति के नकदी प्रवाहों से मिली आय और धारण अवधि की शुरुआत तथा अंत में प्रतिभूति की कीमत के अंतर का योग लें। इसे शुरुआत में प्रतिभूति के खरीद मूल्य के प्रतिशत के रूप में व्यक्त करें।
प्रतिफल दर निकालने का सामान्य समीकरण नीचे दिया गया है:
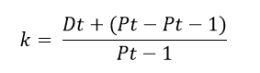
प्रतिफल दर की गणना
जहाँ k = प्रतिफल दर
Pt = समय ‘t’ पर, अर्थात धारण अवधि के अंत में प्रतिभूति की कीमत।
Pt-1 = समय ‘t-1’ पर, अर्थात धारण अवधि की शुरुआत में प्रतिभूति की कीमत या उसका खरीद मूल्य।
Dt = समय ‘t’ पर प्रतिभूति से प्राप्त होने वाली आय या नकदी प्रवाह।
अलग-अलग प्रतिभूतियों के प्रतिफल की तुलना के लिए प्रतिफल दरें आम तौर पर सालाना प्रतिशत में बताई जाती हैं।
सारांश:
- प्रतिफल निवेश से मिलने वाला लाभ है, जो निवेशक को निवेश करने के लिए प्रेरित करता है।
- प्राप्त प्रतिफल: यह घटना के बाद ज्ञात होने वाला प्रतिफल है, यानी वह प्रतिफल जो अर्जित हुआ या हो सकता था।
- अपेक्षित प्रतिफल: यह वह प्रतिफल है जो निवेशक किसी भावी अवधि में परिसंपत्ति से अर्जित करने की उम्मीद करते हैं।
- प्रतिफल के घटक:
- समय-समय पर मिलने वाली नकद राशि या आय।
- किसी परिसंपत्ति की कीमत में वृद्धि या गिरावट।
- प्रतिफल दर उस कुल प्रतिफल को कहते हैं जो निवेशक धारण अवधि के दौरान प्राप्त करता है, अर्थात जब प्रतिभूति का स्वामित्व उसके पास होता है या वह उसे धारण करता है। इसे धारण अवधि की शुरुआत में निवेश के खरीद मूल्य के प्रतिशत के रूप में व्यक्त किया जाता है।
वित्तीय जोखिमों के स्रोत
इस अध्याय में आप:- जोखिम के विभिन्न स्रोत समझें
- बताएँ कि कुल जोखिम कैसे मापा जाता है।
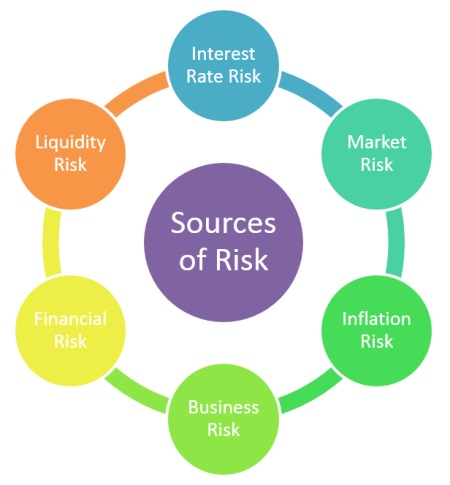
वित्तीय जोखिमों के स्रोत
ब्याज दर का जोखिम:
ब्याज दर का जोखिम ब्याज दरों में बदलाव से किसी प्रतिभूति के प्रतिफल में आने वाला उतार-चढ़ाव है। अन्य बातें समान रहने पर प्रतिभूतियों की कीमतें ब्याज दरों के विपरीत दिशा में बदलती हैं। इस जोखिम का असर इक्विटी निवेशकों की तुलना में बॉन्डधारकों पर अधिक सीधा पड़ता है।
बाजार जोखिम:
प्रतिभूति बाजार के उतार-चढ़ाव के कारण प्रतिफल में होने वाले बदलाव को बाजार जोखिम कहते हैं। सभी प्रतिभूतियाँ बाजार जोखिम के अधीन होती हैं, लेकिन इक्विटी शेयरों पर इसका सबसे अधिक असर पड़ता है। इस जोखिम में आर्थिक मंदी, युद्ध और राजनीति जैसे कई बाहरी कारक शामिल हैं।
महँगाई का जोखिम:
महँगाई बढ़ने पर क्रय शक्ति घटती है। इसे क्रय शक्ति का जोखिम भी कहते हैं और यह सभी प्रतिभूतियों को प्रभावित करता है। इसका ब्याज दर के जोखिम से भी सीधा संबंध है, क्योंकि महँगाई के साथ ब्याज दरें बढ़ती हैं।
व्यावसायिक जोखिम:
यह किसी खास उद्योग या परिवेश में व्यवसाय करने का जोखिम है। यह जोखिम उस व्यवसाय या कंपनी में धन लगाने वाले निवेशकों तक पहुँचता है।
वित्तीय जोखिम:
जब कंपनियाँ वित्तीय उत्तोलन का सहारा लेती हैं, यानी उधार से वित्तपोषण करती हैं, तो वित्तीय जोखिम पैदा होता है। कंपनी उधार से जितना अधिक वित्तपोषण करती है, उसका वित्तीय जोखिम उतना ही अधिक होता है।
तरलता जोखिम:
यह जोखिम उस द्वितीयक बाजार से जुड़ा है जिसमें संबंधित प्रतिभूति का कारोबार होता है। जिस प्रतिभूति को कीमत में बड़ी रियायत दिए बिना जल्दी खरीदा या बेचा जा सकता है, उसे तरल माना जाता है। लगने वाले समय और कीमत में देनी पड़ने वाली रियायत के बारे में अनिश्चितता जितनी अधिक होगी, तरलता जोखिम उतना ही अधिक होगा। ट्रेजरी बिल जैसी प्रतिभूतियों के लिए बाजार आसानी से उपलब्ध होता है, इसलिए उनका तरलता जोखिम कम है।
कुल जोखिम का मापन
जोखिम संभावित परिणामों के बिखराव से जुड़ा है। बिखराव से आशय परिवर्तनशीलता है। यदि किसी परिसंपत्ति के प्रतिफल में कोई बदलाव संभव नहीं है, तो उसमें कोई जोखिम नहीं है। कई वर्षों के निवेश प्रतिफलों का विश्लेषण करने वाले निवेशक को उनके उतार-चढ़ाव, यानी परिसंपत्ति के कुल जोखिम, का अंदाजा होना चाहिए।
प्रतिफलों की परिवर्तनशीलता मापने के अलग-अलग तरीके हैं। प्रतिफलों का परास, यानी अधिकतम और न्यूनतम संभावित प्रतिफल दर का अंतर, एक माप है, लेकिन यह सिर्फ दो चरम मानों पर आधारित है।
किसी परिसंपत्ति की प्रतिफल दर का प्रसरण निकालने के लिए हर संभावित दर और अपेक्षित दर के बीच का अंतर लें, उसके वर्ग को उस संभावित दर की प्रायिकता से गुणा करें और सभी गुणनफलों को जोड़ दें।
प्रतिफल की परिवर्तनशीलता मापने का तीसरा और सबसे लोकप्रिय तरीका मानक विचलन है। σ से दर्शाया जाने वाला मानक विचलन प्रतिफल दरों के प्रसरण का वर्गमूल है।
मानक विचलन और प्रसरण, दोनों अवधारणात्मक रूप से कुल जोखिम के समतुल्य मात्रात्मक माप हैं। निम्न लाभों के कारण परास के मुकाबले मानक विचलन को प्राथमिकता दी जाती है:
- परास के विपरीत, मानक विचलन हर संभावित घटना को ध्यान में रखता है और उसे उसकी प्रायिकता के बराबर भार देता है।
- मानक विचलन एक बहुत प्रचलित अवधारणा है और कई कैलकुलेटर और कंप्यूटर इसकी गणना कर सकते हैं।
- मानक विचलन अपेक्षित (या औसत) मूल्य के आसपास के बिखराव का माप है। यह जोखिम की परिभाषा “प्रतिफल की परिवर्तनशीलता” से पूरी तरह मेल खाता है।
- मानक विचलन निकालने के लिए वर्गित अंतरों को उनकी प्रायिकताओं से गुणा करें, फिर इन गुणनफलों के योग का वर्गमूल लें। इससे मानक विचलन से मापे गए जोखिम और अपेक्षित प्रतिफल की तुलना आसान हो जाती है, क्योंकि दोनों एक ही इकाई में मापे जाते हैं। इसीलिए जोखिम के माप के रूप में प्रसरण की तुलना में मानक विचलन को प्राथमिकता दी जाती है।
- ब्याज दर का जोखिम ब्याज दरों के स्तर में बदलाव से किसी प्रतिभूति के प्रतिफल में आने वाला उतार-चढ़ाव है।
- प्रतिभूति बाजार के उतार-चढ़ाव के कारण प्रतिफल में होने वाले बदलाव को बाजार जोखिम कहते हैं।
- महँगाई बढ़ने पर क्रय शक्ति घटती है। इसे क्रय शक्ति का जोखिम भी कहते हैं और यह सभी प्रतिभूतियों को प्रभावित करता है।
- व्यावसायिक जोखिम किसी खास उद्योग या परिवेश में व्यवसाय करने का जोखिम है। यह जोखिम उस व्यवसाय या कंपनी में धन लगाने वाले निवेशकों तक पहुँचता है।
- जब कंपनियाँ वित्तीय उत्तोलन का सहारा लेती हैं, यानी उधार से वित्तपोषण करती हैं, तो वित्तीय जोखिम पैदा होता है।
- तरलता जोखिम उस द्वितीयक बाजार से जुड़ा है जिसमें संबंधित प्रतिभूति का कारोबार होता है।
- कई वर्षों के निवेश प्रतिफलों का विश्लेषण करने वाले निवेशक को उनके उतार-चढ़ाव, यानी परिसंपत्ति के कुल जोखिम, का अंदाजा होना चाहिए।
वित्तीय पोर्टफ़ोलियो और जोखिम
इस अध्याय में आप:- विविधीकरण-योग्य और गैर-विविधीकरणीय जोखिम के बीच अंतर बताएँ।
- पोर्टफोलियो और जोखिम के बीच सहसंबंध की मात्रा समझें
- बाजार जोखिम के कारकों की पहचान करें।
- विशिष्ट जोखिम के कारकों की पहचान करें।
- बीटा का मापन और CAPM की मान्यताएँ समझें
- SML (प्रतिभूति बाजार रेखा) की अवधारणा समझें
विविधीकरण-योग्य और गैर-विविधीकरणीय जोखिम
शेयरों के प्रतिफल पूरी तरह एक साथ नहीं बदलते, इसलिए विविधीकरण से जोखिम कम किया जा सकता है। लेकिन उनमें कुछ सकारात्मक सहसंबंध होता है, इसलिए व्यवहार में जोखिम कभी शून्य तक नहीं लाया जा सकता। इसलिए विविधीकरण से जोखिम घटाने की एक सीमा है। इसके दो मुख्य कारण हैं।
सहसंबंध की मात्रा
जैसा कि हम कहते आए हैं, जोखिम में कितनी कमी आ सकती है, यह शेयरों के बीच सकारात्मक सहसंबंध की मात्रा पर निर्भर करता है। सकारात्मक सहसंबंध जितना कम होगा, जोखिम में उतनी ही अधिक कमी संभव होगी।
पोर्टफोलियो में शेयरों की संख्या
विविधीकरण से जोखिम में कितनी कमी आती है, यह पोर्टफोलियो में शेयरों की संख्या पर भी निर्भर करता है। जैसे-जैसे शेयरों की संख्या बढ़ती है, प्रत्येक अतिरिक्त शेयर से मिलने वाला विविधीकरण का लाभ घटता जाता है, जैसा कि नीचे चित्र में दिखाया गया है:
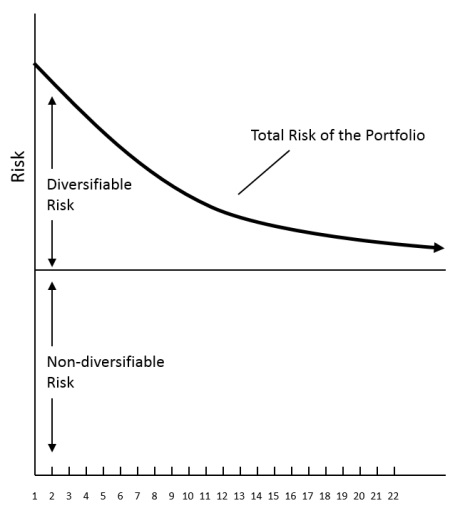
विविधीकरण के जरिए जोखिम घटाना
जैसा कि चित्र में दिखाया गया है, विविधीकरण के मुख्य लाभ शुरुआती 10 से 12 शेयरों से मिल जाते हैं, बशर्ते वे ऐसे उद्योगों से हों जिनका आपस में करीबी संबंध न हो। इसके बाद पोर्टफोलियो में और शेयर जोड़ने से कुल जोखिम कम होता रहता है, लेकिन उसका लाभ धीरे-धीरे घटता जाता है।
चित्र से यह भी स्पष्ट है कि विविधीकरण-योग्य जोखिम घटता है, जबकि गैर-विविधीकरणीय जोखिम किसी भी पोर्टफोलियो में स्थिर रहता है। विविधीकरण-योग्य और गैर-विविधीकरणीय जोखिम क्या हैं? किसी एक शेयर के जोखिम के दो घटक होते हैं: गैर-विविधीकरणीय और विविधीकरण-योग्य जोखिम।
गैर-विविधीकरणीय जोखिम कुल जोखिम का वह हिस्सा है जो समूची अर्थव्यवस्था या पूरे शेयर बाजार से जुड़ा होता है। यह ब्याज दर, महँगाई, वित्तीय जोखिम आदि जैसे विभिन्न स्रोतों से आ सकता है और इसे विविधीकरण से समाप्त नहीं किया जा सकता। इसे बाजार जोखिम या प्रणालीगत जोखिम भी कहते हैं।
दूसरी ओर, विविधीकरण-योग्य जोखिम कुल जोखिम का वह हिस्सा है जो किसी खास कंपनी या उद्योग से जुड़ा होता है और इसलिए विविधीकरण के जरिए समाप्त किया जा सकता है। इसे अव्यवस्थित जोखिम या विशिष्ट जोखिम भी कहते हैं।
आइए कुछ ऐसे कारक देखें जिनसे विविधीकरण-योग्य और गैर-विविधीकरणीय जोखिम पैदा होते हैं।
गैर-विविधीकरणीय या बाजार जोखिम के कारक
- कर दरों में बड़े बदलाव
- युद्ध और अन्य आपदाएँ
- महँगाई दरों में वृद्धि या कमी
- आर्थिक नीति में बदलाव
- औद्योगिक मंदी
- अंतरराष्ट्रीय बाजार में तेल की कीमतों में वृद्धि आदि।
- कंपनी में हड़ताल
- किसी प्रमुख आपूर्तिकर्ता का दिवालिया होना
- कंपनी के किसी प्रमुख अधिकारी की मृत्यु
- बाजार में किसी नए प्रतिस्पर्धी का अप्रत्याशित प्रवेश आदि।
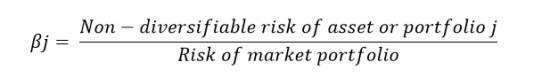
पोर्टफोलियो में शेयरों का जोखिम कैसे मापें? पोर्टफोलियो के मानक विचलन को उसके जोखिम का अच्छा संकेतक मान सकते हैं। यदि कोई शेयर जोड़ने पर पोर्टफोलियो का मानक विचलन बढ़ता है, तो वह शेयर पोर्टफोलियो का जोखिम बढ़ाता है। लेकिन शेयर पोर्टफोलियो में कितना जोखिम जोड़ता है, यह उसके कुल जोखिम, यानी उसके मानक विचलन, और उस जोखिम के विविधीकरण-योग्य और गैर-विविधीकरणीय हिस्सों पर निर्भर करता है। यदि किसी निवेशक के पास एक ही शेयर है, तो कोई विविधीकरण नहीं होता और उसका जोखिम उस शेयर के मानक विचलन के बराबर है। विविधीकृत पोर्टफोलियो रखने वाले निवेशक के लिए शेयर का जोखिम कुल जोखिम का वही हिस्सा है जिसे विविधीकरण से दूर नहीं किया जा सकता, यानी उसका गैर-विविधीकरणीय जोखिम। गैर-विविधीकरणीय या बाजार जोखिम कैसे मापते हैं? आम तौर पर इसे बीटा (β) गुणांक से मापा जाता है। बीटा यह मापता है कि किसी पोर्टफोलियो का जोखिम बाजार पोर्टफोलियो के जोखिम के सापेक्ष कितना है। बाजार पोर्टफोलियो जोखिमपूर्ण परिसंपत्तियों का सबसे विविधीकृत पोर्टफोलियो है जिसे कोई निवेशक खरीद सकता है, क्योंकि इसमें सभी जोखिमपूर्ण परिसंपत्तियाँ शामिल हैं। इस सापेक्ष जोखिम को इस तरह व्यक्त कर सकते हैं:
सापेक्ष जोखिम का सूत्र
इस तरह बीटा गुणांक बाजार पोर्टफोलियो के जोखिम के सापेक्ष किसी परिसंपत्ति के गैर-विविधीकरणीय या प्रणालीगत जोखिम का माप है। 1.0 का बीटा औसत जोखिम वाली परिसंपत्ति दर्शाता है। 1.0 से अधिक बीटा गुणांक औसत से अधिक जोखिम दर्शाता है, यानी ऐसे शेयर जिनके प्रतिफल में आम तौर पर बाजार से ज्यादा जोखिम होता है। 1.0 से कम बीटा गुणांक वाले शेयरों का जोखिम औसत से कम होता है, यानी बाजार पोर्टफोलियो से कम। यहाँ ध्यान देने की बात है कि बाजार पोर्टफोलियो में हर संभव विविधीकरण पहले से हो चुका होता है। इसलिए उसका जोखिम गैर-विविधीकरणीय है और निवेशक इससे बच नहीं सकता। इसी तरह जब तक किसी परिसंपत्ति के प्रतिफल का अन्य परिसंपत्तियों के प्रतिफल के साथ पूर्ण सकारात्मक सहसंबंध नहीं है, तब तक उसके अव्यवस्थित जोखिम को विविधीकरण से दूर करने का कोई तरीका होगा। इसलिए बीटा सिर्फ गैर-विविधीकरणीय जोखिमों पर निर्भर करता है।
किसी पोर्टफोलियो का बीटा उसमें शामिल प्रतिभूतियों के बीटा का भारित औसत होता है। प्रत्येक प्रतिभूति का भार उसमें निवेश किए गए धन के अनुपात के बराबर होता है। उदाहरण के लिए, यदि प्रतिभूति A का बीटा 1.5 और प्रतिभूति B का बीटा 0.9 है तथा हमारे पोर्टफोलियो का क्रमशः 60% और 40% इन 2 प्रतिभूतियों में निवेश किया गया है, तो पोर्टफोलियो का बीटा 1.26 (1.5 x 0.6 + 0.9 x 0.4) होगा।
बीटा का मापन
प्रतिभूति या पोर्टफोलियो के प्रतिफल और बाजार के प्रतिफल के बीच प्रणालीगत संबंध को सरल रैखिक प्रतिगमन से समझाया जा सकता है। William Sharpe के विकसित एकल-सूचकांक मॉडल या बाजार मॉडल में प्रतिभूति या पोर्टफोलियो के प्रतिफल को आश्रित चर kj और बाजार पोर्टफोलियो के प्रतिफल को स्वतंत्र चर km माना जाता है। इसे इस प्रकार लिख सकते हैं:
kj = αj + βjkm + ej
मॉडल का बीटा प्राचल βj ऊपर दिए गए प्रतिगमन संबंध की ढलान दर्शाता है। जैसा कि पहले बताया गया है, यह मापता है कि प्रतिभूति या पोर्टफोलियो पूरे बाजार के बदलावों के प्रति कितना संवेदनशील है और संकेत देता है कि बाजार के प्रतिफल में बदलाव आने पर प्रतिभूति या पोर्टफोलियो का प्रतिफल कितना बदल सकता है। किसी प्रतिभूति का बीटा गुणांक उसके प्रतिफल और बाजार के प्रतिफल के सहप्रसरण को बाजार के प्रसरण से भाग देने पर मिलता है।
पूँजी परिसंपत्ति मूल्य निर्धारण मॉडल (CAPM)
William F Sharpe, John Lintner और Jan Mossin का विकसित CAPM वित्तीय सिद्धांत की प्रमुख उपलब्धियों में से एक है। CAPM किसी प्रतिभूति की आवश्यक प्रतिफल दर और उसके प्रणालीगत या गैर-विविधीकरणीय जोखिम, यानी बीटा, के बीच रैखिक संबंध स्थापित करता है।
CAPM को गणितीय रूप में इस प्रकार व्यक्त किया जाता है
kj = Rf + Bj (km - Rf)
जहाँ,
kj = प्रतिभूति j की अपेक्षित या आवश्यक प्रतिफल दर
Rf = जोखिम-मुक्त प्रतिफल दर
Bj = प्रतिभूति j का बीटा गुणांक
km = बाजार पोर्टफोलियो का प्रतिफल।
मान्यताएँ:
- निवेशक जोखिम से बचना चाहते हैं और अपने पोर्टफोलियो के जोखिम और प्रतिफल के उपयुक्त माप के रूप में अपेक्षित प्रतिफल दर और प्रतिफल के मानक विचलन का उपयोग करते हैं। दूसरे शब्दों में, किसी पोर्टफोलियो का जोखिम जितना अधिक माना जाता है, जोखिम से बचने वाला निवेशक उसकी भरपाई के लिए उतने ही अधिक प्रतिफल की उम्मीद करता है।
- निवेशक अपने निवेश निर्णय एक ही अवधि, यानी तुरंत आने वाली अवधि, के आधार पर लेते हैं।
- वित्तीय बाजारों में लेन-देन की लागत इतनी कम है कि उसकी अनदेखी की जा सकती है और परिसंपत्तियाँ मनचाही इकाई में खरीदी और बेची जा सकती हैं। निवेशक की सीमाएँ सिर्फ उसकी संपत्ति और परिसंपत्ति की कीमत हैं।
- करों का इस निर्णय पर असर नहीं पड़ता कि कौन-सी परिसंपत्तियाँ खरीदी जाएँ।
- सभी व्यक्ति मानते हैं कि वे प्रचलित बाजार भाव पर परिसंपत्तियाँ खरीद सकते हैं और प्रत्येक निवेश के प्रतिफल और जोखिम की प्रकृति पर उनकी सहमति है।
CAPM में अपेक्षित प्रतिफल दर को आवश्यक प्रतिफल दर भी माना जा सकता है, क्योंकि मॉडल मानता है कि बाजार संतुलन में है। अपेक्षित प्रतिफल वह है जो निवेशक किसी भावी अवधि में परिसंपत्ति से अर्जित करने की उम्मीद करते हैं। किसी प्रतिभूति की आवश्यक प्रतिफल दर वह न्यूनतम अपेक्षित दर है जिस पर निवेशक उसे खरीदने को तैयार होगा।
निवेश करते समय निवेशक किस प्रतिफल की माँग या अपेक्षा करते हैं? सबसे पहले, वे ट्रेजरी बिल जैसी जोखिम-मुक्त परिसंपत्तियों में निवेश करके जोखिम-मुक्त दर पर प्रतिफल कमा सकते हैं। इस जोखिम-मुक्त प्रतिफल दर को Rf से दर्शाया जाता है और निवेशक कम से कम इतने प्रतिफल की अपेक्षा करते हैं। इसके अलावा, चूँकि निवेशक जोखिम से बचना चाहते हैं, वे जोखिमपूर्ण परिसंपत्ति में निवेश करते समय उठाए गए अतिरिक्त जोखिम की भरपाई के लिए जोखिम प्रीमियम की उम्मीद करेंगे।
आवश्यक प्रतिफल दर = जोखिम-मुक्त दर + जोखिम प्रीमियम।
CAPM जोखिम प्रीमियम की स्पष्ट माप देता है। यह किसी विशिष्ट प्रतिभूति j के बीटा और बाजार जोखिम प्रीमियम km - Rf का गुणनफल है।
जोखिम प्रीमियम = βj (km - Rf)
बीटा गुणांक ‘βj’ बाजार के जोखिम के सापेक्ष परिसंपत्ति का गैर-विविधीकरणीय जोखिम है। यदि परिसंपत्ति का जोखिम बाजार के जोखिम से अधिक है, यानी β का मान 1.0 से अधिक है, तो निवेशक उस परिसंपत्ति को बाजार से अधिक जोखिम प्रीमियम देता है।
प्रतिभूति बाजार रेखा (SML)
आप CAPM में व्यक्त आवश्यक प्रतिफल दर (kj) और गैर-विविधीकरणीय जोखिम (बीटा) के बीच संबंध को आलेख पर दर्शाकर नीचे दी गई प्रतिभूति बाजार रेखा (SML) बना सकते हैं:
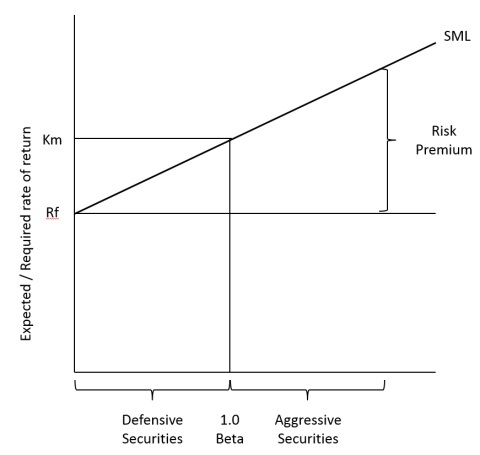
जोखिम और प्रतिफल
CAPM की मान्यताओं के अनुसार, किसी एक प्रतिभूति के अपेक्षित प्रतिफल और बीटा से बनने वाला बिंदु SML पर होना चाहिए। SML ऊर्ध्वाधर अक्ष को जोखिम-मुक्त प्रतिफल दर Rf पर काटती है और SML की ढलान km - Rf है।
सभी प्रतिभूतियों के SML पर आने की अपेक्षा की जाती है, इसलिए यदि किसी प्रतिभूति का बीटा पता हो, तो यह रेखा उसका अपेक्षित या आवश्यक प्रतिफल तय करने का सीधा और सुविधाजनक तरीका देती है। SML से प्रतिभूतियों का वर्गीकरण भी किया जा सकता है। जिनका बीटा 1.00 से अधिक है और जो SML के ऊपरी भाग में आती हैं, वे आक्रामक प्रतिभूतियाँ कहलाती हैं। जिनका बीटा 1.00 से कम है और जो SML के निचले भाग में आती हैं, उन्हें रक्षात्मक प्रतिभूतियों के रूप में वर्गीकृत किया जा सकता है। उनका प्रतिफल औसत से कम होता है।
CAPM की एक प्रमुख मान्यता यह है कि बाजार संतुलन में है और बाजार जोखिम या बीटा के किसी दिए गए स्तर पर अपेक्षित प्रतिफल दर आवश्यक प्रतिफल दर के बराबर होती है। दूसरे शब्दों में, प्रतिभूति बाजार रेखा (SML) के आधार पर आप देख सकते हैं कि अधिक जोखिम वाले शेयर अपने जोखिम के अनुपात में प्रतिफल दे रहे हैं या नहीं, और यही बात कम जोखिम वाले शेयरों पर भी लागू होती है। आइए देखें कि CAPM और SML से प्रतिभूतियों के मूल्य का आकलन कैसे करें।
सारांश:
- निवेश पोर्टफोलियो किसी निवेशक के स्वामित्व वाली परिसंपत्तियों का समूह होता है।
- शेयरों के प्रतिफल पूरी तरह एक साथ नहीं बदलते, इसलिए विविधीकरण से जोखिम घट सकता है।
- जोखिम में कितनी कमी आ सकती है, यह शेयरों के बीच सकारात्मक सहसंबंध की मात्रा पर निर्भर करता है।
- जैसे-जैसे शेयरों की संख्या बढ़ती है, प्रत्येक अतिरिक्त शेयर से मिलने वाला विविधीकरण का लाभ घटता जाता है।
- पोर्टफोलियो का मानक विचलन उसके जोखिम का अच्छा संकेतक है।
- बीटा यह मापता है कि किसी पोर्टफोलियो का जोखिम बाजार पोर्टफोलियो के जोखिम के सापेक्ष कितना है।
- पूँजी परिसंपत्ति मूल्य निर्धारण मॉडल (CAPM) किसी प्रतिभूति की आवश्यक प्रतिफल दर और उसके प्रणालीगत या गैर-विविधीकरणीय जोखिम, यानी बीटा, के बीच रैखिक संबंध स्थापित करता है।
वित्तीय जोखिम प्रबंधन
इस अध्याय में आप:- विभिन्न प्रकार के वित्तीय जोखिम समझें।
जोखिम और अनिश्चितता शब्द अक्सर एक-दूसरे की जगह इस्तेमाल होते हैं, लेकिन उनके अर्थ अलग हैं। निश्चितता, अनिश्चितता और जोखिम के बीच स्पष्ट अंतर है। निश्चितता वह स्थिति है जिसमें आप जानते हैं कि क्या होगा और किसी घटना के होने या न होने की प्रायिकता 100% होती है। जोखिम की स्थिति में कई संभावित परिणाम ज्ञात होते हैं, लेकिन यह निश्चित नहीं होता कि वास्तव में कौन-सा परिणाम सामने आएगा। अनिश्चितता में तो संभावित परिणामों का भी पता नहीं होता। यह दर्शाता है कि क्या हो सकता है, इसकी कोई जानकारी नहीं है। जोखिम को आम तौर पर मानक विचलन से मापा जाता है।
कंपनी का उद्देश्य अपने शेयरधारकों के लिए संपत्ति बनाना है। यह संपत्ति शेयरों के बाजार मूल्य में दिखाई देती है। इसीलिए कंपनी के जोखिम का एक संकेत यह संभावना है कि उसके शेयरों का वास्तविक बाजार मूल्य अपेक्षित बाजार मूल्य से अलग हो। फर्म के शेयरों का बाजार मूल्य उसके मुनाफे से निकटता से जुड़ा होता है। इसलिए कंपनी के जोखिम को इस संभावना के रूप में भी समझ सकते हैं कि कर के बाद उसका वास्तविक लाभ (PAT) अपेक्षित PAT से अलग हो। कंपनी के लिए नकारात्मक जोखिम की वजह लागत का अपेक्षा से अधिक या राजस्व का अपेक्षा से कम होना हो सकता है। इसी प्रकार सकारात्मक जोखिम की वजह लागत का अपेक्षा से कम या राजस्व का अपेक्षा से अधिक होना हो सकता है।
जोखिम के स्रोत
कंपनी के मुनाफे पर अलग-अलग स्रोतों से जोखिम आते हैं। फर्म के सामने ब्याज दर का जोखिम, विनिमय दर का जोखिम, भुगतान में चूक का जोखिम, तरलता जोखिम, व्यावसायिक जोखिम, वित्तीय जोखिम, बाजार जोखिम और परिसंपत्ति बेचने में कठिनाई का जोखिम हो सकते हैं। इस सूची में सबसे महत्वपूर्ण जोखिम शामिल हैं, हालाँकि इनके अलावा भी जोखिम हो सकते हैं।
ब्याज दर का जोखिम:
ब्याज दर का जोखिम यह है कि ब्याज दरों में बदलाव का फर्म के मुनाफे या तुलनपत्र पर प्रतिकूल असर पड़ सकता है। ब्याज दरें फर्म को दो तरह से प्रभावित करती हैं: उसके मुनाफे को बदलकर और उसकी परिसंपत्तियों या देनदारियों के मूल्य को बदलकर। उदाहरण के लिए, परिवर्तनीय ब्याज दर पर उधार लेने वाली फर्म को ब्याज दरें बढ़ने पर मुनाफा घटने का जोखिम होता है।
विनिमय दर का जोखिम:
विनिमय दर का जोखिम इस संभावना से पैदा होता है कि विनिमय दरों में बदलाव से फर्म की परिसंपत्तियों, देनदारियों या आय के मूल्य पर प्रतिकूल प्रभाव पड़े। विनिमय दर में प्रतिकूल बदलाव से फर्म का मुनाफा, परिसंपत्तियाँ या देनदारियाँ प्रभावित हो सकती हैं, भले ही फर्म विदेशी बाजारों में काम न करती हो। ऐसा अलग-अलग बाजारों के आपस में जुड़े होने की वजह से होता है।
भुगतान में चूक का जोखिम:
भुगतान में चूक का जोखिम बाहरी पक्षों से बकाया रकम वसूल न हो पाने का जोखिम है। ऐसा उनकी भुगतान करने में असमर्थता या अनिच्छा के कारण हो सकता है। किसी भी पक्ष को उधार देते समय इस जोखिम पर विचार करना चाहिए।
तरलता जोखिम:
तरलता जोखिम इस संभावना से उत्पन्न दिवालियेपन का जोखिम है कि फर्म अपने वित्तीय दायित्व पूरे नहीं कर पाएगी। यह धारणा गलत है कि मुनाफा कमाने वाली फर्म का तरलता जोखिम कम या शून्य होगा। कोई फर्म काफी मुनाफा कमाते हुए भी नकदी की भारी कमी से जूझ सकती है, क्योंकि उसका पैसा ऐसी परिसंपत्तियों में फँसा है जिन्हें आसानी से नकद में नहीं बदला जा सकता।
व्यावसायिक जोखिम:
व्यावसायिक जोखिम वह जोखिम है जिसका सामना व्यवसाय को अपने बाहरी और आंतरिक परिवेश के कारण करना पड़ता है। यह कर्मचारियों की हड़ताल, किसी प्रमुख कर्मचारी की मृत्यु या मशीन खराब होने जैसे आंतरिक कारकों से, या सरकारी नीति और ग्राहकों की पसंद में बदलाव जैसे बाहरी कारकों से पैदा हो सकता है।
वित्तीय जोखिम:
वित्तीय जोखिम से आशय इस संभावना से पैदा होने वाले दिवालियेपन के जोखिम से है कि फर्म अपने ऋण समय पर नहीं चुका पाएगी। फर्म का ऋण-इक्विटी अनुपात जितना अधिक होगा, उसका वित्तीय जोखिम उतना अधिक होगा। तरलता जोखिम और अनुपयुक्त पूँजी संरचना वित्तीय जोखिम के मुख्य कारण हैं।
बाजार जोखिम:
बाजार जोखिम वह जोखिम है जो बाजार के उतार-चढ़ाव के कारण किसी फर्म के निवेशों का मूल्य घटने से उत्पन्न होता है। इसे मूल्य जोखिम भी कहते हैं। इसे ऊपर बताए गए अन्य जोखिमों से स्पष्ट रूप से अलग नहीं किया जा सकता, क्योंकि यह उनके परस्पर प्रभाव से उत्पन्न होता है। ब्याज दर और विनिमय दर के जोखिम बाजार जोखिम के सबसे बड़े कारण हैं।
परिसंपत्ति बेचने में कठिनाई का जोखिम:
यह जोखिम इस संभावना से जुड़ा है कि फर्म की परिसंपत्तियाँ आसानी से बेची नहीं जा सकेंगी। ऐसी परिसंपत्तियों का होना धन की जरूरत से जुड़ा हो भी सकता है और नहीं भी। जब धन की जरूरत के कारण इन्हें बेचना पड़े, तो इन्हें आसानी से बेच न पाने से तरलता जोखिम पैदा हो सकता है।
सारांश:
- जोखिम की स्थिति में कई संभावित परिणाम ज्ञात होते हैं, लेकिन यह निश्चित नहीं होता कि वास्तव में कौन-सा परिणाम सामने आएगा।
- ब्याज दर का जोखिम यह है कि ब्याज दरों में बदलाव का फर्म के मुनाफे या तुलनपत्र पर प्रतिकूल असर पड़ सकता है।
- विनिमय दर का जोखिम इस संभावना से पैदा होता है कि विनिमय दरों में बदलाव से फर्म की परिसंपत्तियों, देनदारियों या आय के मूल्य पर प्रतिकूल प्रभाव पड़े।
- भुगतान में चूक का जोखिम बाहरी पक्षों से बकाया रकम वसूल न हो पाने का जोखिम है। ऐसा उनकी भुगतान करने में असमर्थता या अनिच्छा के कारण हो सकता है।
- तरलता जोखिम इस संभावना से उत्पन्न दिवालियेपन का जोखिम है कि फर्म अपने वित्तीय दायित्व पूरे नहीं कर पाएगी।
- व्यावसायिक जोखिम वह जोखिम है जिसका सामना व्यवसाय को अपने बाहरी और आंतरिक परिवेश के कारण करना पड़ता है।
- वित्तीय जोखिम से आशय इस संभावना से पैदा होने वाले दिवालियेपन के जोखिम से है कि फर्म अपने ऋण समय पर नहीं चुका पाएगी।
- बाजार जोखिम वह जोखिम है जो बाजार के उतार-चढ़ाव के कारण किसी फर्म के निवेशों का मूल्य घटने से उत्पन्न होता है।
- यह जोखिम इस संभावना से जुड़ा है कि फर्म की परिसंपत्तियाँ आसानी से बेची नहीं जा सकेंगी।
जोखिम प्रबंधन प्रक्रिया
इस अध्याय में आप:- जोखिम प्रबंधन के विभिन्न तरीके समझें
- जोखिम प्रबंधन प्रक्रिया समझें
- बताएँ कि जोखिम का मूल्यांकन कैसे किया जाता है।
यह धारणा गलत है कि जोखिम प्रबंधन का उद्देश्य जोखिम को पूरी तरह खत्म करना है। इसका उद्देश्य जोखिम को वांछित और स्वीकार्य स्तर पर या स्वीकार्य सीमा के भीतर रखना है। जोखिम को पूरी तरह खत्म करना तभी संभव है जब कोई व्यावसायिक गतिविधि न की जाए। यहाँ तक कि सरकारी प्रतिभूतियों पर मिलने वाले प्रतिफल में भी जोखिम होते हैं, हालाँकि उसकी दर को आम तौर पर जोखिम-मुक्त प्रतिफल दर कहा जाता है। ऐसा निवेश सिर्फ भुगतान में चूक के जोखिम से मुक्त होता है। प्रतिफल कमाने के लिए कुछ जोखिम उठाना जरूरी है। जोखिम प्रबंधन का मकसद जोखिम को निवेश के अपेक्षित प्रतिफल के अनुरूप स्तर पर लाना है। जोखिम को प्रभावित करने वाले कारक लगातार बदलते रहते हैं, इसलिए फर्म का जोखिम भी बदलता रहता है। इस कारण कंपनी को अपने जोखिम का लगातार मूल्यांकन करना होता है और उसे लक्षित स्तर पर लाने की कोशिश करनी होती है। जोखिम लक्षित स्तर से कम हो तो इसे बढ़ाने की कोशिश भी की जा सकती है।
जोखिम प्रबंधन के तरीके
जोखिम प्रबंधन के अलग-अलग तरीके इस प्रकार हैं:
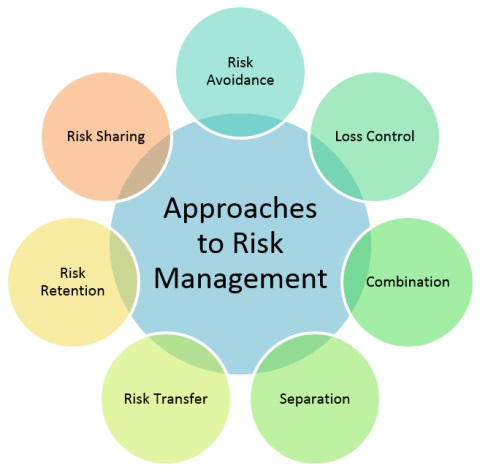
जोखिम प्रबंधन की तकनीकें
जोखिम से बचाव
जोखिम प्रबंधन का एक चरम तरीका है जोखिम से पूरी तरह बचना। इसके लिए उस गतिविधि को शुरू ही नहीं किया जाता जिसमें जोखिम हो। उदाहरण के लिए, कोई कंपनी किसी खास उद्योग में निवेश न करने का फैसला कर सकती है क्योंकि उससे जुड़ा जोखिम उसकी जोखिम उठाने की क्षमता से अधिक है। कुछ परिस्थितियों में यह तरीका उपयुक्त होता है, लेकिन यह अपवाद है। सभी तरह के जोखिम सँभालने के लिए इसका उपयोग न तो समझदारी है, न ही संभव है। अगर सभी जोखिमों से इसी तरह बचने की कोशिश की जाए तो कोई गतिविधि नहीं होगी, क्योंकि हर गतिविधि में किसी न किसी स्तर का जोखिम होता है।
हानि नियंत्रण
हानि नियंत्रण से आशय हानि की संभावना या उसकी मात्रा घटाने के प्रयास से है। इसके लिए रोजमर्रा की व्यावसायिक गतिविधियों में बदलाव किए जाते हैं। उदाहरण के लिए, परिवर्तनीय ब्याज दर वाली देनदारियों की फर्म ब्याज दर के जोखिम को सीमित करने के लिए परिवर्तनीय ब्याज दर वाली परिसंपत्तियों में निवेश करने का फैसला कर सकती है।
संयोजन
संयोजन में फर्म का कुल जोखिम घटाने के लिए अधिक व्यावसायिक गतिविधियों को साथ लाया जाता है। इसे समूहन या विविधीकरण भी कहते हैं। इसके लिए फर्म ऐसे एक से अधिक व्यवसायों में प्रवेश करती है जिनके बीच यथासंभव कम सहसंबंध हो। उनके बीच सहसंबंध न होने से किसी भी समय कम से कम कुछ व्यवसाय मुनाफा कमाते हैं। इससे फर्म को हानि होने की आशंका घटती है।
पृथक्करण
पृथक्करण में व्यवसाय के भागों, परिसंपत्तियों या देनदारियों को अलग करके जोखिम कम किया जाता है। उदाहरण के लिए, यदि किसी फर्म के दो अत्यधिक जोखिम वाले व्यवसायों के बीच सकारात्मक सहसंबंध है, तो वह उनमें से एक को अलग संस्था बनाकर अपना जोखिम घटा सकती है। इसी तरह कोई कंपनी आग से भंडार नष्ट होने के जोखिम को कम करने के लिए अपना माल एक जगह के बजाय कई जगहों पर रख सकती है।
जोखिम का हस्तांतरण
जोखिम का हस्तांतरण तब होता है जब शुरू में जोखिम झेल रही फर्म उसे किसी अन्य पक्ष को सौंप देती है जो जोखिम उठाने को तैयार है। ऐसा तीन तरीकों से किया जा सकता है। पहला, परिसंपत्ति का ही हस्तांतरण करना। उदाहरण के लिए, कई व्यवसायों में लगी फर्म उनमें से एक को दूसरे पक्ष को बेचकर उससे जुड़ा जोखिम हस्तांतरित कर सकती है। दूसरा तरीका, परिसंपत्ति या देनदारी का स्वामित्व बदले बिना जोखिम का हस्तांतरण करना। इसके लिए फॉरवर्ड, फ्यूचर, स्वैप और ऑप्शन जैसे विभिन्न डेरिवेटिव साधनों से हेजिंग की जा सकती है। तीसरा तरीका, जोखिम का हस्तांतरण किए बिना यह व्यवस्था करना कि हानि होने पर कोई तीसरा पक्ष उसकी भरपाई करे। इसे जोखिम वित्तपोषण कहते हैं। इसके लिए बीमा खरीदा जा सकता है।
जोखिम अपने पास रखना
जब किसी जोखिम से बचने, उसे घटाने या किसी अन्य पक्ष को सौंपने के लिए कुछ नहीं किया जाता, तो वह जोखिम फर्म के पास रहता है। फर्म जान-बूझकर जोखिम अपने पास रख सकती है क्योंकि उसके प्रबंधन के अन्य तरीके बहुत महँगे हैं या उनका उपयोग संभव नहीं है। जोखिम का पता न हो तो फर्म अनजाने में भी उसे अपने पास रख सकती है। जिन जोखिमों को फर्म उठाने के लिए तैयार है और जिनसे वह जोखिम प्रबंधन की तकनीकों के जरिए छुटकारा पाना चाहती है, उनके बीच अंतर करना बहुत जरूरी है।
जोखिम साझा करना
इस तकनीक में जोखिम अपने पास रखने और किसी दूसरे पक्ष को सौंपने, दोनों का इस्तेमाल होता है। किसी जोखिम का एक हिस्सा अपने पास रखकर और बाकी उसे उठाने को तैयार पक्ष को सौंपकर उसका प्रबंधन किया जाता है। उदाहरण के लिए, कोई फर्म और उसका आपूर्तिकर्ता ऐसा समझौता कर सकते हैं जिसके तहत भविष्य में वस्तु का बाजार भाव एक निश्चित कीमत से ऊपर होने पर विक्रेता लाभ का कुछ हिस्सा फर्म को दे दे। अगर भविष्य का बाजार भाव पहले से तय कीमत से नीचे हो, तो फर्म लाभ का कुछ हिस्सा विक्रेता को दे दे।
जोखिम प्रबंधन प्रक्रिया
जोखिम प्रबंधन को पूरे संगठन के स्तर पर अपनाना चाहिए, क्योंकि अलग-अलग जोखिमों का स्वतंत्र रूप से प्रबंधन करने से लंबे समय में अपेक्षित परिणाम नहीं मिलते। यह विशेष रूप से जरूरी है क्योंकि जोखिम फर्म की अलग-अलग गतिविधियों से उत्पन्न होते हैं और उन गतिविधियों के लिए जिम्मेदार कर्मचारी हमेशा उनसे जुड़े जोखिमों को नहीं समझते। जोखिम प्रबंधन में तार्किक क्रम से निम्नलिखित कदम उठाए जाते हैं:
उद्देश्य तय करना:
उद्देश्य तय करना जोखिम प्रबंधन का पहला कदम है। उद्देश्य मुनाफे की रक्षा करना या प्रतिस्पर्धात्मक बढ़त हासिल करना हो सकता है। प्रबंधन को जोखिम प्रबंधन का उद्देश्य तय करना चाहिए ताकि जोखिम प्रबंधक निर्धारित उद्देश्यों के अनुसार अपने दायित्व निभा सके।
जोखिमों की पहचान:
हर संगठन के जोखिम अलग होते हैं। ये उसके व्यवसाय, आर्थिक, सामाजिक और राजनीतिक कारकों, उसके उद्योग की विशेषताओं जैसे प्रतिस्पर्धा की तीव्रता, प्रतिस्पर्धियों की खूबियों और कमजोरियों तथा कच्चे माल की उपलब्धता, और कंपनी के आंतरिक कारकों जैसे प्रबंधन की योग्यता और दृष्टिकोण, औद्योगिक संबंधों की स्थिति, उत्पादन सामग्री, बिक्री या वित्त के लिए विदेशी बाजारों पर निर्भरता और कर्मचारियों की क्षमता समेत अनगिनत अन्य कारकों पर निर्भर करते हैं। हर कंपनी को अपने जोखिमों के संभावित स्रोत और प्रकार पहचानने होते हैं। इसके लिए जोखिम प्रबंधक को फर्म की सभी गतिविधियों और जोखिम बढ़ाने वाले बाहरी कारकों की बुनियादी समझ विकसित करनी होती है।
जोखिम का मूल्यांकन:
जोखिमों की पहचान होने के बाद उनका महत्व तय करने के लिए उनका मूल्यांकन करना होता है। किसी जोखिम का महत्व उससे हो सकने वाली हानि की मात्रा और उस हानि की प्रायिकता पर निर्भर करता है। इन आधारों पर कंपनी के विभिन्न जोखिमों को गंभीर, महत्वपूर्ण और कम महत्वपूर्ण जोखिमों में बाँटना चाहिए। गंभीर जोखिम फर्म के दिवालियेपन का कारण बन सकते हैं। महत्वपूर्ण जोखिम शायद उसे दिवालिया न करें, लेकिन उसे गंभीर वित्तीय संकट में डाल सकते हैं। कम महत्वपूर्ण जोखिमों से ऐसी हानियाँ हो सकती हैं जिन्हें फर्म सामान्य कारोबार में आसानी से सह सकती है।
नीति बनाना:
जोखिम प्रबंधन नीति इस आधार पर बनानी चाहिए कि फर्म कितना जोखिम सह सकती है। नीति अपेक्षाकृत लंबी अवधि के लिए होनी चाहिए ताकि वह स्थिर रहे। इसमें आम तौर पर बताया जाता है कि कितने जोखिम से सुरक्षा चाहिए, यानी फर्म कितना जोखिम उठाने के लिए तैयार है। उदाहरण के लिए, नीति तय कर सकती है कि सभी जोखिमों के एक निश्चित प्रतिशत, मान लें 50%, के लिए सुरक्षा लेनी है या किसी भी समय एक निश्चित राशि से अधिक जोखिम में नहीं हो सकती।
रणनीति तैयार करना:
नीति के आधार पर फर्म को जोखिम प्रबंधन की रणनीति बनानी होती है। रणनीति की अवधि नीति से छोटी होती है, क्योंकि इसमें लगातार बदलने वाले अलग-अलग कारकों को ध्यान में रखना पड़ता है। रणनीति मूल रूप से एक कार्ययोजना है, जो बताती है कि किस तरह के जोखिम का प्रबंधन कब करना है। यह उन साधनों, तकनीकों और उपकरणों को भी तय करती है जिनसे जोखिमों का प्रबंधन किया जा सकता है। रणनीति कर और कानूनी समस्याओं पर भी विचार करती है। इसमें तय किया जा सकता है कि किसी सहायक कंपनी के लिए अपना जोखिम खुद सँभालना अधिक फायदेमंद होगा या उसे मूल कंपनी को सौंपना। इसमें यह भी बताया जा सकता है कि किसी विशेष स्थान की शाखा को हानियाँ हस्तांतरित करने से सबसे अधिक लाभ कैसे होगा। रणनीति में एक और महत्वपूर्ण सवाल तय करना होता है: क्या कंपनी जोखिम प्रबंधन से मुनाफा कमाने की कोशिश करेगी (डेरिवेटिव बाजार में सक्रिय कारोबार के जरिए) या सिर्फ मौजूदा जोखिमों से सुरक्षा तक सीमित रहेगी?
कार्यान्वयन:
नीति और रणनीति तय हो जाने के बाद जोखिमों का वास्तविक प्रबंधन करने के लिए उन्हें लागू करना होता है। यह जोखिम प्रबंधन का परिचालन पक्ष है। इसमें जोखिम किसी अन्य पक्ष को सौंपते समय सबसे अच्छा सौदा ढूँढ़ना, जोखिम अपने पास रखते समय आकस्मिक परिस्थितियों के लिए प्रावधान करना और जोखिम नियंत्रण कार्यक्रम तैयार और लागू करना शामिल है। इसके अलावा इसमें बैक ऑफिस का कामकाज देखना और नियंत्रण उपायों का पालन सुनिश्चित करना जैसे परिचालन कार्य भी शामिल हैं।
समीक्षा:
लागत को ध्यान में रखते हुए जोखिम प्रबंधन की समय-समय पर समीक्षा करनी चाहिए। जोखिम प्रबंधन के निर्णयों पर असर डालने वाले कारक बदलते रहते हैं, इसलिए पहले लिए गए निर्णयों की प्रभावशीलता पर नज़र रखना जरूरी है। कभी-कभी पहले के निर्णय सही साबित नहीं होते या बदली परिस्थितियों में कोई दूसरा विकल्प अधिक प्रभावी हो जाता है। नियमित समीक्षा से जोखिम प्रबंधन में लचीलापन बना रहता है और जोखिम सँभालने के साधन, तकनीकें और उपकरण परिस्थितियों के अनुरूप बदलते रहते हैं। समीक्षा से जोखिम प्रबंधक यह जाँच सकता है कि जोखिम प्रबंधन अपने तय उद्देश्य पूरे कर रहा है या नहीं। परिणाम अपेक्षा के अनुरूप न हों तो वह दूसरा रास्ता खोज सकता है।
सारांश:
- जोखिम से बचने के लिए उस गतिविधि को न करें जिसमें जोखिम हो।
- हानि नियंत्रण से आशय हानि की संभावना या उसकी मात्रा कम करने के प्रयास से है।
- संयोजन में फर्म का कुल जोखिम घटाने के लिए अधिक व्यावसायिक गतिविधियों को साथ लाया जाता है।
- पृथक्करण में व्यवसाय के भागों, परिसंपत्तियों या देनदारियों को अलग करके जोखिम घटाया जाता है।
- जोखिम का हस्तांतरण तब होता है जब शुरू में जोखिम झेल रही फर्म उसे किसी अन्य पक्ष को सौंप देती है जो जोखिम उठाने को तैयार है।
- जब किसी जोखिम से बचने, उसे कम करने या किसी और को सौंपने के लिए कुछ नहीं किया जाता, तो वह जोखिम अपने पास रहता है।
- जोखिम साझा करने की तकनीक में जोखिम अपने पास रखने और दूसरे पक्ष को सौंपने, दोनों का इस्तेमाल होता है।
- जोखिम प्रबंधन में निम्नलिखित शामिल हैं:
- उद्देश्य तय करना और
- जोखिमों की पहचान
- जोखिम मूल्यांकन में निम्नलिखित शामिल हैं:
- नीति बनाना
- रणनीति को अमल में लाना
- कार्यान्वयन और
- समीक्षा