International MBA Institute™
Pelatihan program MBA Finance™ Degree
Hakikat dan pentingnya fungsi keuangan
Dalam bab ini, Anda akan:- Memahami hakikat dan pentingnya fungsi keuangan
- Memahami berbagai tujuan manajemen keuangan
Uang merupakan faktor yang sama dalam berbagai keputusan manajer. Faktor ini penting bagi hampir semua manajer, terlepas dari fungsi atau organisasinya. Untuk menggambarkannya, mari kita lihat contoh berikut.
Manajer litbang harus mempertanggungjawabkan dana yang dibelanjakan untuk penelitian dengan mengembangkan produk dan proses baru yang membantu mengurangi biaya dan meningkatkan pendapatan. Jika departemen litbang terus menghabiskan dana tanpa menghasilkan manfaat, manajemen tidak punya pilihan selain menutupnya. Tidak ada badan usaha yang menjalankan departemen litbang untuk melakukan penelitian dasar yang tidak membuahkan hasil.
Manajer bahan juga perlu memahami bahwa persediaan berbagai barang di gudang pada dasarnya adalah dana yang tertahan dalam bentuk persediaan. Manajer harus berupaya mengurangi persediaan agar dana yang dibebaskan dapat digunakan secara lebih produktif. Pada saat yang sama, manajer harus memastikan persediaan bahan tidak turun sampai mengganggu produksi. Manajer perlu mencari titik seimbang antara persediaan yang terlalu banyak dan yang terlalu sedikit. Ini disebut keseimbangan antara likuiditas dan profitabilitas, yang akan dibahas lebih lanjut dalam materi manajemen modal kerja. Hal yang sama berlaku untuk setiap kegiatan organisasi. Hasil semua kegiatan organisasi tercermin dalam laporan keuangan dalam dolar. Sesuai dengan jabatannya, manajer keuangan perlu terlibat dalam semua urusan keuangan organisasi karena hampir seluruh kegiatan memiliki implikasi keuangan. Oleh sebab itu, dapat dikatakan bahwa manajer keuangan terlibat dalam sebagian besar keputusan organisasi. Untuk memahami manajemen keuangan, mari kita lihat apa yang dilakukan manajer keuangan dan apa tujuannya.
Tujuan manajemen keuangan
Mari kita telaah tujuan yang ingin dicapai manajer keuangan. Anggaplah Anda berhasil menyediakan dana yang diperlukan dengan biaya yang dapat diterima, dana diinvestasikan dengan tepat, dan semuanya berjalan sesuai rencana karena pengendalian yang Anda terapkan efektif. Jika perusahaan bersifat komersial atau berorientasi pada laba, kinerja yang baik tercermin dalam labanya. Bagaimana laba itu digunakan? Sebagian dibagikan kepada pemilik sebagai dividen dan sebagian ditanamkan kembali ke dalam kegiatan operasional perusahaan. Seiring berjalannya proses ini, nilai perusahaan meningkat karena kegiatan operasionalnya mampu menghasilkan surplus yang menarik. Jika saham perusahaan diperdagangkan di bursa, kinerja yang baik tercermin dalam harga saham tersebut. Ketika harga saham tinggi, pemilik atau pemegang saham diuntungkan karena dapat memperoleh jauh lebih banyak daripada yang mereka investasikan. Kekayaan mereka meningkat. Jadi, manajemen keuangan yang baik meningkatkan nilai perusahaan bagi pemilik atau pemegang saham dan dengan demikian menambah kekayaan mereka. Oleh sebab itu, tujuan Anda sebagai manajer keuangan adalah meningkatkan atau memaksimalkan kekayaan pemilik dengan meningkatkan nilai perusahaan, yang tercermin dalam laba per saham (EPS) dan harga pasar sahamnya.
Hingga belum lama ini, satu-satunya tujuan perusahaan sektor publik adalah meningkatkan kekayaan masyarakat dan negara secara keseluruhan. Tujuan ini dicapai dengan memastikan ketersediaan barang dan jasa pokok bagi semua warga di seluruh pelosok negara, mendorong pemerataan pembangunan antardaerah, menyediakan kesempatan kerja, berinvestasi pada proyek berjangka panjang yang belum tentu menarik investasi swasta, dan berinvestasi pada industri substitusi impor. Kini sektor publik juga menyadari bahwa perusahaan harus berkinerja baik agar tetap bertahan dan bahwa pemerintah tidak akan lagi menyubsidi produk atau layanannya. Badan usaha sektor publik (PSUs) kini melakukan divestasi dan privatisasi untuk meningkatkan efisiensi.
Ringkasan:
- Manajer keuangan perlu terlibat dalam semua urusan keuangan organisasi karena hampir semua kegiatan organisasi memiliki implikasi keuangan.
- Jika perusahaan bersifat komersial atau berorientasi pada laba, kinerja yang baik tercermin dalam labanya.
- Seiring berjalannya proses ini, nilai perusahaan meningkat karena kegiatan operasionalnya mampu menghasilkan surplus yang menarik.
- Badan usaha sektor publik (PSUs) kini melakukan divestasi dan privatisasi untuk meningkatkan efisiensi.
Fungsi manajer keuangan
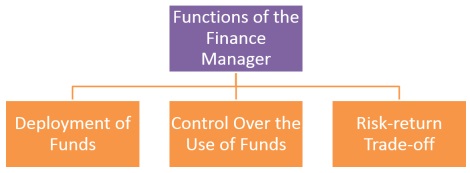
Dalam bab ini, Anda akan:- Menjelaskan cara manajer keuangan mengalokasikan dana.
- Menjelaskan bagaimana manajer keuangan mengendalikan penggunaan dana organisasi.
- Menjelaskan keseimbangan antara risiko dan imbal hasil.
Mari kita lihat contoh nyata:
XYZ Limited, perusahaan terkemuka di bidang pelatihan komputer, pengembangan perangkat lunak, sistem informasi, konsultasi, dan bidang lain, sedang menjalankan program modernisasi dan ekspansi. Program ini mencakup penambahan layanan dan lini produk baru serta peningkatan sistem yang ada. Biaya program ekspansi dan modernisasi diperkirakan sebesar $357.8 juta dan akan dihimpun dari sumber-sumber berikut sesuai prospektus perusahaan.
| Pos | Biaya ($ MM) |
| Penawaran umum saham biasa, termasuk premi penerbitan
Pinjaman berjangka Sewa guna usaha Lainnya Jaminan pembayaran tertunda Dana yang dihasilkan secara internal |
180.4
13 12.5 7.5 9.9 134.5 |
| Jumlah keseluruhan: | 357.8 |
Fungsi manajer keuangan
Pengalokasian dana
Selalu ada banyak kebutuhan yang bersaing untuk mendapatkan dana. Setelah berkonsultasi dengan manajer departemen seperti produksi, pemasaran, kepegawaian, dan litbang, serta dengan manajemen puncak, Anda sebagai manajer keuangan menentukan cara mengalokasikan dana pada aset seperti tanah, bangunan, mesin, dan bahan. Terkadang, para manajer departemen tersebut membentuk “komite investasi” dan menilai usulan investasi dari aspek pemasaran, teknis, dan keuangan. Anda menilai aspek keuangannya untuk menentukan apakah usulan tersebut layak mengingat investasi yang dibutuhkan. Keputusan yang disebut “keputusan investasi” ini adalah salah satu tugas utama manajer keuangan.
Sebagaimana tercantum dalam prospektus perusahaan, dana yang dihimpun XYZ dari berbagai sumber diusulkan untuk dialokasikan sebagai berikut.
| Pos | Biaya ($ MM) |
| Bangunan
Komputer dan aksesori Instalasi dan mesin Infrastruktur Belanja modal rutin Pelunasan pinjaman Peningkatan modal kerja |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| Jumlah keseluruhan: | 357.8 |
Pengendalian penggunaan dana
Setelah menentukan proyek dan usulan yang akan didanai serta menghimpun dananya, Anda perlu terus memantau penggunaannya agar penghimpunan dan pengalokasian dana berjalan sesuai rencana. Tugas manajer keuangan ini disebut pengendalian keuangan. Anda rutin mengirimkan laporan kepada direktur pelaksana. Laporan tersebut memuat fakta dan angka tentang sejauh mana penghimpunan dan pengalokasian dana berjalan sesuai rencana. Sebagai contoh, laporan memberi tahu manajemen berapa banyak kredit yang telah disetujui bank untuk kegiatan sehari-hari perusahaan, yaitu modal kerja, yang sudah digunakan dan berapa banyak lagi yang dapat dipinjam. Laporan juga memuat jumlah piutang dari berbagai pelanggan dan utang perusahaan kepada pemasoknya. Laporan tersebut mencakup dana yang diperlukan pada berbagai waktu mendatang dan ketersediaannya dari berbagai sumber, termasuk surplus yang dihasilkan secara internal. Anda juga melaporkan kinerja setiap departemen kepada manajemen puncak. Semua laporan ini disebut “laporan pengendalian”. Seluruh proses ini merupakan “pengendalian” karena membantu manajemen mengambil tindakan korektif tepat waktu agar hasil yang direncanakan tercapai.
Keseimbangan antara risiko dan imbal hasil
Dalam mengambil keputusan investasi dan pendanaan, Anda sebagai manajer keuangan berupaya mencapai keseimbangan yang tepat antara risiko dan imbal hasil. Jika perusahaan banyak berutang untuk membiayai operasional, surplus dari kegiatan operasional digunakan untuk “membayar kewajiban utang” berupa bunga dan pokok pinjaman. Beban pembayaran utang yang besar mengurangi surplus atau laba yang tersedia bagi pemilik. Jika keadaan tidak berjalan sesuai rencana dan perusahaan tidak mampu memenuhi kewajibannya, perusahaan bahkan dapat menghadapi risiko insolvensi. Demikian pula, berbagai peluang investasi mengandung risiko terkait besarnya imbal hasil dan kapan imbal hasil tersebut akan terwujud. Anda perlu memutuskan apakah nilai peluang itu melebihi biayanya dan apakah beban utang tambahan dapat ditanggung dengan aman. Pada dasarnya, pengambilan keputusan di semua bidang manajemen, termasuk manajemen keuangan, melibatkan penyeimbangan risiko dan imbal hasil.
Ringkasan:
- Manajer keuangan harus merencanakan dan menghimpun dana yang diperlukan dari berbagai sumber, pada saat dibutuhkan dan dengan biaya yang dapat diterima. Keputusan ini disebut keputusan pendanaan.
- Manajer keuangan akan berupaya menyeimbangkan manfaat ketersediaan dana dengan biaya dan berkurangnya fleksibilitas akibat ketentuan pembatasan dalam perjanjian pinjaman.
- Manajer keuangan menilai aspek keuangan suatu usulan untuk menentukan apakah usulan tersebut layak mengingat investasi yang dibutuhkan. Keputusan yang disebut “keputusan investasi” ini adalah salah satu tugas utama manajer keuangan.
- Setelah menentukan proyek dan usulan yang akan didanai serta menghimpun dananya, manajer keuangan harus terus memantau penggunaan dana untuk memastikan penghimpunan dan pengalokasiannya berjalan sesuai rencana. Tugas manajer keuangan ini disebut pengendalian keuangan.
- Saat mengambil keputusan investasi dan pendanaan, manajer keuangan berupaya mencapai keseimbangan yang tepat antara risiko dan imbal hasil.
Hubungan antara keuangan dan fungsi bisnis lainnya
Dalam bab ini, Anda akan:- Memahami hubungan fungsi keuangan dengan:
- Fungsi pemasaran
- Fungsi produksi
- Manajemen puncak
-
Memahami tantangan lain dalam manajemen keuangan, antara lain:
- Operasi perbendaharaan
- Transaksi valuta asing
- Penataan struktur keuangan
- Mempertahankan harga saham
- Memastikan pengendalian manajemen
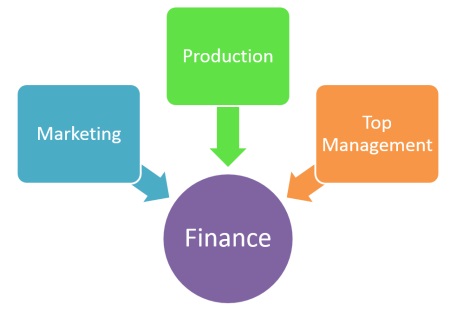
Hubungan fungsi keuangan dengan fungsi bisnis lainnya
Hubungan antara pemasaran dan keuangan
Manajer pemasaran mengambil banyak keputusan yang berdampak besar terhadap profitabilitas perusahaan. Misalnya, manajer harus memahami dampak kredit yang diberikan kepada pelanggan terhadap laba perusahaan. Jika tidak, demi mengejar target penjualan, manajer mungkin menawarkan persyaratan kredit yang terlalu longgar sehingga rencana laba terganggu. Manajer juga perlu mempertimbangkan manfaat menyimpan banyak barang jadi untuk mengantisipasi penjualan dibandingkan dengan biaya mempertahankan persediaan tersebut. Keputusan penting lain yang berdampak pada keuangan mencakup harga, produk, promosi dan iklan, pilihan bauran produk, serta kebijakan distribusi.
Hubungan antara produksi dan keuangan
Di perusahaan manufaktur, manajer produksi mengendalikan sebagian besar investasi dalam bentuk peralatan, bahan, dan tenaga kerja. Manajer perlu mengatur departemennya agar peralatan yang berada di bawah kendalinya digunakan seproduktif mungkin, persediaan barang dalam proses atau barang belum jadi, bahan, dan suku cadang dioptimalkan, serta waktu menganggur dan penghentian kerja ditekan seminimal mungkin. Jika hal ini tercapai, manajer produksi dapat menjaga biaya produksi tetap terkendali dan turut memaksimalkan laba. Manajer perlu memahami bahwa harga jual hasil produksi terutama ditentukan oleh faktor eksternal seperti persaingan dan peraturan pemerintah, sedangkan biaya produksi lebih dapat dikendalikannya. Manajer juga harus memutuskan apakah akan membuat atau membeli, membeli atau menyewa, dan sebagainya, dengan menilai implikasi keuangan sebelum mengambil keputusan.
Hubungan antara manajemen puncak dan fungsi keuangan
Manajemen puncak berkepentingan memastikan tujuan jangka panjang perusahaan tercapai. Laporan keuangan memudahkan mereka mengetahui efektivitas organisasi secara keseluruhan. Sejauh ini, kita telah membahas secara singkat hubungan fungsi keuangan dengan fungsi nonkeuangan seperti produksi dan pemasaran. Fungsi keuangan juga berkaitan erat dengan tugas manajemen puncak. Perencanaan strategis dan pengendalian manajemen adalah dua fungsi penting manajemen puncak. Fungsi keuangan menyediakan masukan dasar yang dibutuhkan untuk menjalankan kegiatan tersebut.
Seiring liberalisasi di banyak negara, penghapusan jabatan pengawas penerbitan modal (Controller of Capital Issues) yang sebelumnya menetapkan harga penerbitan di muka, serta upaya negara-negara tersebut untuk masuk ke pasar global, para manajer keuangan kini menghadapi sejumlah tantangan baru, seperti yang dijelaskan di bawah ini:
Tantangan lain dalam manajemen keuangan
Operasi perbendaharaan:
Pengelolaan dana jangka pendek harus lebih canggih. Sebagai manajer keuangan, Anda dapat memperoleh keuntungan spekulatif dengan mengantisipasi pergerakan suku bunga.
Transaksi valuta asing:
Anda perlu mempertimbangkan biaya dan manfaat transaksi valuta asing, terutama karena sebagian besar perekonomian kini makin terintegrasi secara global dan nilai mata uang pada masa depan semakin sulit diperkirakan.
Penataan struktur keuangan:
Kombinasi utang dan ekuitas yang optimal sangat penting. Perusahaan perlu menyesuaikan instrumen keuangan dengan kebutuhannya sendiri dan kebutuhan investor. Penetapan harga penerbitan baru kini menjadi tugas penting bagi manajer keuangan.
Mempertahankan harga saham:
Dalam era saham berpremi, perusahaan harus menjaga agar harga saham tetap kuat. Anda perlu merancang kebijakan dividen dan pembagian saham bonus yang tepat.
Memastikan pengendalian manajemen:
Dalam penerbitan saham dengan premi, manajemen dapat kehilangan kendali jika tidak dapat menggunakan hak untuk membeli saham. Strategi untuk mencegah hal ini sangat penting.
Ringkasan:
- Hubungan antara pemasaran dan keuangan:
- Manajer keuangan perlu mempertimbangkan manfaat menyimpan banyak barang jadi untuk mengantisipasi penjualan dibandingkan dengan biaya mempertahankan persediaan tersebut.
- Keputusan penting lainnya mencakup penetapan harga, produk, promosi dan iklan, pilihan bauran produk, serta kebijakan distribusi.
-
Hubungan antara produksi dan keuangan:
- Manajer produksi perlu mengatur departemennya agar peralatan yang berada di bawah kendalinya digunakan seproduktif mungkin, persediaan barang dalam proses atau barang belum jadi, bahan, dan suku cadang dioptimalkan, serta waktu menganggur dan penghentian kerja ditekan seminimal mungkin.
-
Hubungan antara manajemen puncak dan fungsi keuangan:
- Perencanaan strategis dan pengendalian manajemen adalah dua fungsi penting manajemen puncak. Fungsi keuangan menyediakan masukan dasar yang dibutuhkan untuk menjalankan kegiatan tersebut.
-
Tantangan lain dalam manajemen keuangan:
- Operasi perbendaharaan
- Transaksi valuta asing
- Mempertahankan harga saham
- Memastikan pengendalian manajemen
Lingkungan keuangan perusahaan
Dalam bab ini, Anda akan:- Memahami lingkungan keuangan perusahaan
- Memahami bentuk-bentuk utama organisasi usaha
- Usaha perseorangan
- Persekutuan
- Perseroan
- Colgate memimpin pasar produk perawatan gigi, seperti pasta dan bubuk gigi, dan dapat memperbesar pangsa pasarnya dengan meningkatkan produksi. Namun, manajer keuangan Colgate tidak dapat merekomendasikan usulan perluasan kapasitas produksi pasta gigi, meskipun proyek itu pasti meningkatkan kekayaan pemegang saham. Mengapa? Karena di sebagian besar negara, produksi pasta gigi diperuntukkan bagi industri kecil dan pemerintah tidak mengizinkan unit usaha yang menjalankan kegiatan ini memperbesar kapasitasnya jika tidak termasuk usaha berskala kecil.
- Produk kembang gula Nutrine memiliki citra merek yang kuat. Manajer keuangannya mungkin ingin memanfaatkan kekuatan ini untuk menghimpun dana dari masyarakat dengan menerbitkan saham. Namun, pilihan itu tidak dapat digunakan sekalipun dikehendaki, karena Nutrine adalah perseroan tertutup dengan tanggung jawab terbatas dan undang-undang perseroan di banyak negara melarang perseroan seperti ini menghimpun modal dari masyarakat.
Struktur pasar keuangan tempat Anda menghimpun dana dan peraturan yang mengatur perantara keuangan, seperti bank dan lembaga keuangan, juga memengaruhi keputusan Anda sebagai manajer keuangan. Faktor terakhir adalah perpajakan. Saat menilai kelayakan investasi, Anda juga mempertimbangkan aspek perpajakan yang berkaitan dengan investasi tersebut.
Jadi, tujuan memaksimalkan kekayaan pemilik perlu dicapai dalam batasan eksternal serta batasan internal yang timbul dari kekuatan dan kelemahan masing-masing entitas. Hal ini membuat pekerjaan Anda rumit dan menarik karena Anda harus mengambil keputusan yang optimal dalam batasan tersebut.
Kami telah mengidentifikasi empat aspek lingkungan eksternal yang berkaitan langsung dengan pekerjaan Anda sebagai manajer keuangan. Aspek-aspek tersebut adalah:
- Bentuk-bentuk organisasi usaha.
- Kerangka regulasi.
- Sistem keuangan (yang mencakup pasar dan perantara keuangan).
- Aspek perpajakan.
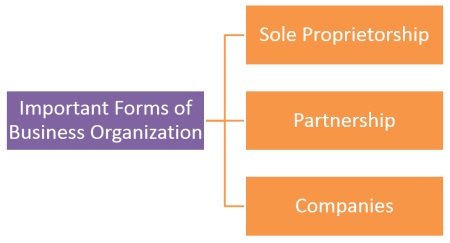
Bentuk-bentuk utama organisasi usaha
Usaha perseorangan
Bentuk usaha ini dimiliki oleh satu orang. Pemilik memiliki wewenang penuh untuk mengambil keputusan dan menanggung risiko usahanya. Semua imbalan, laba, kerugian, dan kewajiban usaha menjadi hak atau tanggung jawab pemilik.
Keunggulan usaha perseorangan adalah:
- Mudah didirikan dengan biaya rendah.
- Hanya sedikit peraturan pemerintah yang berlaku.
- Usaha tidak dikenai pajak perusahaan. $
- Masa berlangsungnya usaha terbatas pada masa hidup pemiliknya.
- Tanggung jawab pribadi tidak terbatas.
- Penghimpunan dana dari luar tidak dimungkinkan sehingga pertumbuhan dapat terhambat.
- Pajak atas penghasilan akan sangat tinggi.
Dalam bentuk usaha ini, bisnis dimiliki oleh dua orang atau lebih. Mereka adalah sekutu yang menanggung risiko dan memperoleh manfaat dari usaha tersebut.
Persekutuan dibentuk melalui perjanjian atau akta pendirian persekutuan.
Keunggulan usaha berbentuk persekutuan adalah:
- Seperti usaha perseorangan, bentuk usaha ini dapat didirikan dengan mudah dan dengan biaya rendah.
- Bentuk usaha ini relatif bebas dari peraturan pemerintah.
- Keahlian dan pengalaman para sekutu bermanfaat bagi kegiatan operasional perusahaan.
- Masa berlakunya persekutuan bergantung pada perjanjian di antara para sekutu. Jika salah seorang mengundurkan diri atau meninggal, persekutuan dapat dibubarkan.
- Kemungkinan konflik antarsekutu mengancam kelangsungan perusahaan.
- Tanggung jawab pribadi para sekutu tidak terbatas.
- Kemampuan usaha untuk menghimpun dana terbatas.
Perusahaan adalah sekelompok orang yang bekerja sama untuk mencapai tujuan bersama. Bentuknya dapat mencakup berbagai jenis perkumpulan, baik untuk tujuan bisnis maupun nonbisnis. Rincian tentang struktur perusahaan ditetapkan oleh kamar dagang negara masing-masing.
Ringkasan:
- Manajer keuangan harus memahami secara menyeluruh kerangka hukum yang mengatur keputusannya.
- Struktur pasar keuangan tempat manajer keuangan harus menghimpun dana dan peraturan yang mengatur perantara keuangan, seperti bank dan lembaga keuangan, juga memengaruhi keputusan manajer keuangan.
- Bentuk-bentuk utama organisasi usaha meliputi:
- Usaha perseorangan: bentuk usaha ini dimiliki oleh satu orang.
- Persekutuan: dalam bentuk usaha ini, bisnis dimiliki oleh dua orang atau lebih.
- Perseroan: perseroan adalah sekelompok orang yang bekerja sama untuk mencapai tujuan bersama.
Nilai waktu uang
Dalam bab ini, Anda akan:- Memahami proses pemajemukan
- Memahami proses pendiskontoan
- Memahami nilai masa depan satu arus kas (sejumlah dana sekaligus).
- Menjelaskan arti jangka waktu pelipatgandaan.
- Menjelaskan arti tingkat pertumbuhan.
Meskipun pendekatan ini sekilas tampak memadai, perhatikan asumsi penting yang mendasarinya. Anda mengasumsikan nilai uang tetap sama, terlepas dari kapan uang diinvestasikan atau diterima. Dengan kata lain, Anda mengasumsikan bahwa: nilai satu dolar saat ini = nilai satu dolar pada akhir tahun 1 = nilai satu dolar pada akhir tahun 2, dan seterusnya. Secara intuitif, Anda tahu asumsi ini keliru karena uang memiliki nilai waktu. Bagaimana nilai waktu uang didefinisikan dan bagaimana cara memperhitungkannya dalam arus kas proyek? Bab ini membahas pertanyaan tersebut.
Anda mengetahui secara intuitif bahwa memegang $1000 saat ini lebih bernilai daripada menerima $1000 setahun kemudian. Dengan kata lain, Anda tidak akan melepaskan $1000 sekarang hanya dengan jaminan bahwa jumlah yang sama akan dibayar setahun kemudian. Namun, Anda mungkin bersedia melepaskan $1000 sekarang jika dijamin menerima lebih dari $1000 pada akhir tahun pertama. Kompensasi tambahan yang diperlukan untuk melepaskan $1000 sekarang disebut “bunga” atau nilai waktu uang. Bunga biasanya dinyatakan sebagai persentase per tahun, misalnya 12 persen per tahun atau 18 persen per tahun, dan seterusnya.
Mengapa uang memiliki nilai waktu? Berikut beberapa alasan penting:
Uang dapat digunakan secara produktif untuk menghasilkan imbal hasil riil. Misalnya, jika $100 yang diinvestasikan pada bahan baku dan tenaga kerja menghasilkan barang jadi senilai $105, investasi sebesar $100 tersebut dapat dikatakan memperoleh tingkat imbal hasil 5 persen.
Dalam periode inflasi, satu dolar saat ini memiliki daya beli lebih tinggi daripada satu dolar pada masa mendatang.
Karena masa depan tidak pasti, individu lebih memilih konsumsi saat ini daripada konsumsi pada masa mendatang.
Hubungan ketiga faktor penentu suku bunga ini dapat dinyatakan dengan simbol sebagai berikut:
Suku bunga nominal atau pasar = tingkat bunga atau imbal hasil riil + tingkat inflasi yang diperkirakan + premi risiko untuk mengompensasi ketidakpastian.
Nilai waktu uang dapat diperhitungkan dengan dua metode: pemajemukan dan pendiskontoan. Untuk memahami dasar kedua metode ini, mari kita pertimbangkan proyek yang memerlukan arus kas keluar langsung, misalnya $1000, dan menghasilkan arus kas masuk berikut:
Tahun 1: $250
Tahun 2: $500
Tahun 3: $750
Tahun 4: $750
Arus kas keluar awal dan arus kas masuk berikutnya dapat digambarkan pada garis waktu di bawah ini:
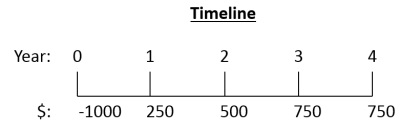
Arus kas keluar awal dan arus kas masuk berikutnya
Proses pemajemukan
Dengan metode pemajemukan, nilai masa depan (FV) semua arus kas dihitung pada akhir rentang waktu dengan suku bunga tertentu. Dalam contoh ini, nilai masa depan arus kas keluar awal sebesar $1000 pada akhir tahun 4 dibandingkan dengan jumlah nilai masa depan arus kas masuk tahunan pada akhir tahun 4. Proses ini dapat digambarkan sebagai berikut:
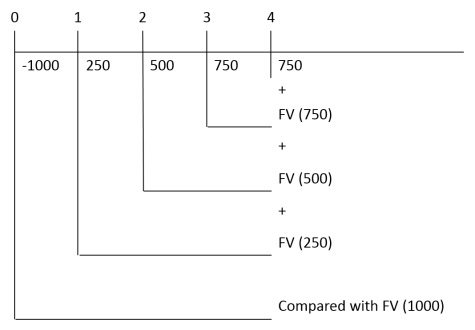
Proses pemajemukan
Proses pendiskontoan
Dengan metode pendiskontoan, nilai waktu uang dihitung pada saat ini, yaitu pada waktu 0 pada garis waktu. Jadi, arus kas keluar awal dibandingkan dengan jumlah nilai sekarang (PV) dari arus kas masuk mendatang pada suku bunga tertentu. Proses ini dapat digambarkan sebagai berikut:
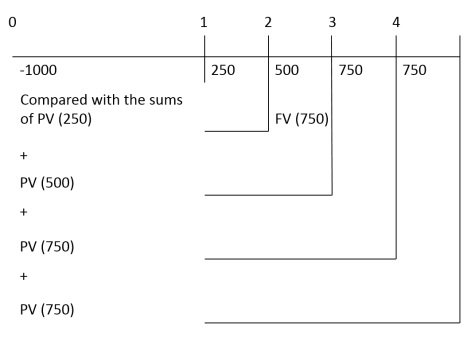
Proses pendiskontoan
Mari kita bedakan konsep bunga majemuk dan bunga sederhana. Perhatikan ilustrasi berikut.
Ilustrasi 1:
Jika X memiliki $1000 untuk diinvestasikan dan ada dua skema, satu menawarkan suku bunga 10 persen yang dimajemukkan setiap tahun dan satu lagi menawarkan bunga sederhana sebesar 10 persen, skema mana yang sebaiknya dipilih jika dana akan ditarik pada akhir (a) satu tahun, (b) dua tahun, dan (c) lima tahun?
Penyelesaian:
Dengan investasi awal sebesar $1000, akumulasi dana pada kedua skema adalah sebagai berikut:
| Akhir tahun | Skema bunga majemuk | Skema bunga sederhana) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
Tabel ini menunjukkan bahwa dalam skema bunga majemuk, bunga menghasilkan bunga. Dalam skema bunga sederhana, bunga tidak menghasilkan bunga tambahan. Investor yang ingin memaksimalkan imbal hasil akan memilih skema bunga majemuk jika periode kepemilikannya lebih dari satu tahun. Pembedaan bunga majemuk dan bunga sederhana ini menegaskan bahwa analisis keuangan selalu mengasumsikan bunga dimajemukkan. Nilai masa depan satu arus kas (sejumlah dana sekaligus)
Tabel di atas menggambarkan cara menentukan nilai masa depan dari sejumlah dana yang diinvestasikan sekaligus pada suatu waktu. Namun, metode ini menjadi rumit jika nilai masa depan perlu dihitung untuk jangka waktu yang panjang, yaitu 20 tahun atau 30 tahun. Prosedur umum untuk menghitung nilai masa depan dari satu arus kas dengan pemajemukan tahunan adalah sebagai berikut:
FVn = PV(1 +k)n
dengan FVn = nilai masa depan arus kas awal setelah n tahun
PV = arus kas awal
k = suku bunga tahunan
n = jangka waktu investasi
Dalam rumus di atas, ekspresi (1 + k)n mewakili nilai masa depan investasi awal sebesar $1 (satu dolar yang diinvestasikan hari ini) pada akhir n tahun dengan suku bunga k. Nilai ini disebut faktor bunga nilai masa depan (selanjutnya FVIF). Untuk menghitung nilai masa depan suatu investasi dengan nilai ‘k’ dan ‘n’ tertentu, kalikan investasi awal dengan nilai (1 + k)n yang sesuai dari tabel.
Jangka waktu pelipatgandaan
Investor sering bertanya, “Berapa lama waktu yang diperlukan agar dana yang diinvestasikan menjadi dua kali lipat pada suku bunga tertentu?” Jawabannya dapat diperkirakan dengan “aturan 72”. Meskipun merupakan metode penghitungan kasar, aturan ini menyatakan bahwa jangka waktu pelipatgandaan diperoleh dengan membagi 72 dengan suku bunga.
Sebagai contoh, jika suku bunga yang diberikan adalah 6 persen, waktu yang dibutuhkan untuk melipatgandakan dana adalah 72/6 = 12 tahun.
Aturan 69 memberikan cara yang lebih akurat untuk memperkirakan jangka waktu pelipatgandaan.
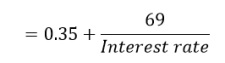
Aturan 69
Ringkasan:
- Proyek adalah kegiatan yang melibatkan investasi sejumlah uang sekarang dengan harapan memperoleh manfaat selama jangka waktu tertentu pada masa depan.
- Uang dapat digunakan secara produktif untuk menghasilkan imbal hasil riil.
- Dalam periode inflasi, satu dolar saat ini memiliki daya beli lebih tinggi daripada satu dolar pada masa mendatang.
- Proses pemajemukan: nilai masa depan (FV) seluruh arus kas dihitung pada akhir rentang waktu dengan suku bunga tertentu.
- Proses pendiskontoan: arus kas keluar awal dibandingkan dengan jumlah nilai sekarang (PV) dari arus kas masuk mendatang pada suku bunga tertentu.
- Menurut aturan 72, waktu yang diperlukan agar dana menjadi dua kali lipat diperoleh dengan membagi 72 dengan suku bunga.
Pengukuran imbal hasil
Dalam bab ini, Anda akan:- Memahami konsep imbal hasil
- Mendefinisikan imbal hasil terealisasi.
- Mendefinisikan imbal hasil yang diharapkan.
- Memahami berbagai komponen imbal hasil
- Mengukur tingkat imbal hasil
Imbal hasil
Tujuan investor adalah memaksimalkan imbal hasil yang diharapkan dari investasi dengan memperhitungkan berbagai batasan, terutama risiko. Imbal hasil merupakan bentuk penghargaan yang memotivasi investor untuk berinvestasi. Pentingnya imbal hasil dalam setiap keputusan investasi dapat dijelaskan oleh faktor-faktor berikut:
- Hal ini memungkinkan investor membandingkan berbagai alternatif investasi berdasarkan manfaat yang ditawarkan.
- Pengukuran imbal hasil historis (masa lalu) memungkinkan investor menilai kinerjanya.
- Pengukuran imbal hasil historis juga membantu memperkirakan imbal hasil di masa mendatang.
Imbal hasil terealisasi
Ini adalah imbal hasil ex post, yaitu imbal hasil yang sudah atau sebenarnya dapat diperoleh. Misalnya, simpanan sebesar $1000 di bank pada 1 Januari dengan suku bunga tahunan yang dinyatakan sebesar 10% akan bernilai $1100 tepat setahun kemudian. Dalam hal ini, imbal hasil historis atau terealisasi adalah 10%.
Imbal hasil yang diharapkan
Ini adalah imbal hasil dari suatu aset yang diperkirakan atau diharapkan investor selama suatu periode mendatang. Imbal hasil yang diharapkan mengandung ketidakpastian atau risiko dan mungkin tercapai atau tidak. Untuk mengimbangi ketidakpastian terkait besarnya imbal hasil dan kapan imbal hasil itu diperoleh, investor mensyaratkan imbal hasil yang diharapkan cukup tinggi untuk mengompensasi risiko atau ketidakpastian tersebut.
Komponen imbal hasil
Apa saja yang membentuk imbal hasil suatu investasi? Pada dasarnya, imbal hasil terdiri atas dua komponen:
- Komponen ini berupa penerimaan kas berkala atau pendapatan investasi dalam bentuk bunga, dividen, dan sebagainya. Istilah “yield” sering digunakan untuk komponen imbal hasil ini. Yield adalah pendapatan yang dihasilkan suatu efek dibandingkan dengan harganya, biasanya harga beli. Misalnya, obligasi berbunga 10% (5) dengan harga beli $900 memiliki yield 11.11%.
- Kenaikan atau penurunan harga aset disebut keuntungan atau kerugian modal. Nilainya adalah selisih antara harga beli dan harga jual aktual atau harga jual yang mungkin diperoleh.
Pengukuran tingkat imbal hasil
Tingkat imbal hasil adalah total imbal hasil yang diterima investor selama periode kepemilikan, yaitu selama efek dimiliki atau dipegang investor, yang dinyatakan sebagai persentase dari harga beli investasi pada awal periode tersebut. Dengan kata lain, pendapatan dari efek berupa arus kas dijumlahkan dengan selisih harga efek antara awal dan akhir periode kepemilikan. Hasilnya dinyatakan sebagai persentase dari harga beli efek pada awal periode kepemilikan.
Rumus umum untuk menghitung tingkat imbal hasil ditunjukkan di bawah ini:
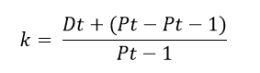
Penghitungan tingkat imbal hasil
Dengan k = tingkat imbal hasil
Pt = Harga efek pada waktu ‘t’, yaitu pada akhir periode kepemilikan.
Pt-1 = Harga efek pada waktu ‘t-1’, yaitu pada awal periode kepemilikan, atau harga beli.
Dt = Pendapatan atau arus kas yang akan diterima dari efek pada waktu ‘t’.
Tingkat imbal hasil biasanya dinyatakan sebagai persentase tahunan agar imbal hasil antar-efek dapat dibandingkan.
Ringkasan:
- Imbal hasil merupakan bentuk penghargaan yang memotivasi investor untuk berinvestasi.
- Imbal hasil terealisasi: imbal hasil ex post, yaitu imbal hasil yang sudah diperoleh atau sebenarnya dapat diperoleh.
- Imbal hasil yang diharapkan: imbal hasil suatu aset yang diperkirakan atau diharapkan investor selama suatu periode mendatang.
- Komponen imbal hasil:
- Penerimaan kas atau pendapatan berkala.
- Kenaikan atau penurunan harga suatu aset.
- Tingkat imbal hasil adalah total imbal hasil yang diterima investor selama periode kepemilikan, yaitu selama efek dimiliki atau dipegang investor. Tingkat ini dinyatakan sebagai persentase dari harga beli investasi pada awal periode tersebut.
Sumber risiko keuangan
Dalam bab ini, Anda akan:- Memahami berbagai sumber risiko
- Menjelaskan cara mengukur risiko total.
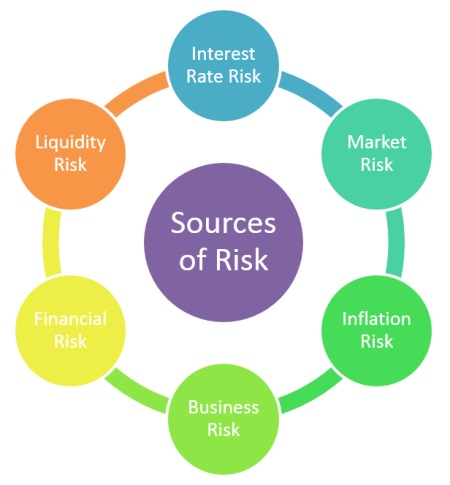
Sumber risiko keuangan
Risiko suku bunga:
Risiko suku bunga adalah variabilitas imbal hasil suatu efek akibat perubahan tingkat suku bunga. Dengan faktor lain tetap, harga efek bergerak berlawanan arah dengan suku bunga. Risiko ini memengaruhi pemegang obligasi secara lebih langsung daripada investor saham.
Risiko pasar:
Risiko pasar adalah variabilitas imbal hasil akibat fluktuasi di pasar efek. Semua efek terpapar risiko pasar, tetapi saham paling terpengaruh. Risiko ini mencakup berbagai faktor di luar efek itu sendiri, seperti depresi ekonomi, perang, dan politik.
Risiko inflasi:
Ketika inflasi meningkat, daya beli menurun. Risiko ini juga disebut risiko daya beli dan memengaruhi semua efek. Risiko ini juga berkaitan langsung dengan risiko suku bunga karena suku bunga naik seiring inflasi.
Risiko bisnis:
Ini adalah risiko menjalankan usaha di industri atau lingkungan tertentu yang diteruskan kepada investor yang menanamkan modal pada usaha atau perusahaan tersebut.
Risiko keuangan:
Risiko keuangan timbul ketika perusahaan menggunakan pengungkit keuangan atau pendanaan melalui utang. Makin besar ketergantungan perusahaan pada pendanaan melalui utang, makin tinggi risiko keuangannya.
Risiko likuiditas:
Risiko ini berkaitan dengan pasar sekunder tempat suatu efek diperdagangkan. Efek dianggap likuid jika dapat dibeli atau dijual dengan cepat tanpa pengorbanan harga yang berarti. Makin besar ketidakpastian mengenai waktu yang dibutuhkan dan pengorbanan harga, makin besar risiko likuiditas. Efek yang memiliki pasar aktif, seperti surat perbendaharaan negara, memiliki risiko likuiditas yang lebih rendah.
Pengukuran risiko total
Risiko berkaitan dengan penyebaran hasil yang mungkin terjadi. Penyebaran mengacu pada variabilitas. Jika imbal hasil suatu aset tidak bervariasi, aset tersebut tidak mengandung risiko. Investor yang menganalisis serangkaian imbal hasil suatu investasi selama beberapa tahun perlu mengetahui variabilitas imbal hasil tersebut, yaitu risiko total asetnya.
Ada berbagai cara untuk mengukur variabilitas imbal hasil. Salah satunya adalah rentang, yaitu selisih antara tingkat imbal hasil tertinggi dan terendah yang mungkin terjadi. Namun, rentang hanya menggunakan dua nilai ekstrem.
Varians tingkat imbal hasil suatu aset dihitung dengan menjumlahkan kuadrat selisih antara setiap kemungkinan tingkat imbal hasil dan tingkat imbal hasil yang diharapkan, masing-masing dikalikan dengan probabilitas terjadinya tingkat imbal hasil tersebut.
Cara ketiga dan yang paling sering digunakan untuk mengukur variabilitas imbal hasil adalah simpangan baku. Simpangan baku yang dilambangkan dengan σ adalah akar kuadrat dari varians tingkat imbal hasil.
Simpangan baku dan varians adalah ukuran kuantitatif risiko total yang setara secara konseptual. Simpangan baku lebih disukai daripada rentang karena keunggulan berikut:
- Berbeda dengan rentang, simpangan baku mempertimbangkan setiap kejadian yang mungkin terjadi dan memberi bobot sesuai probabilitasnya.
- Simpangan baku adalah konsep yang sangat dikenal dan banyak kalkulator serta komputer diprogram untuk menghitungnya.
- Simpangan baku mengukur penyebaran di sekitar nilai yang diharapkan atau nilai rata-rata. Ini selaras dengan definisi risiko sebagai “variabilitas imbal hasil”.
- Simpangan baku dihitung dengan mengambil akar kuadrat dari jumlah kuadrat selisih yang dikalikan dengan probabilitas masing-masing. Hal ini memudahkan perbandingan antara risiko yang diukur dengan simpangan baku dan imbal hasil yang diharapkan, karena keduanya diukur dengan satuan yang sama. Inilah alasan simpangan baku lebih disukai daripada varians sebagai ukuran risiko.
- Risiko suku bunga adalah variabilitas imbal hasil suatu efek akibat perubahan tingkat suku bunga.
- Risiko pasar adalah variabilitas imbal hasil akibat fluktuasi di pasar efek.
- Ketika inflasi meningkat, daya beli menurun. Risiko ini juga disebut risiko daya beli dan memengaruhi semua efek.
- Risiko bisnis adalah risiko menjalankan usaha dalam industri atau lingkungan tertentu. Risiko ini diteruskan kepada investor yang menanamkan modal pada usaha atau perusahaan tersebut.
- Risiko keuangan timbul ketika perusahaan menggunakan pengungkit keuangan atau pendanaan melalui utang.
- Risiko likuiditas berkaitan dengan pasar sekunder tempat suatu efek diperdagangkan.
- Investor yang menganalisis serangkaian imbal hasil suatu investasi selama beberapa tahun perlu mengetahui variabilitas imbal hasil tersebut, yaitu risiko total asetnya.
Portofolio dan risiko keuangan
Dalam bab ini, Anda akan:- Membedakan risiko yang dapat dan tidak dapat didiversifikasi.
- Memahami tingkat korelasi antara portofolio dan risiko
- Mengidentifikasi faktor risiko pasar.
- Mengidentifikasi faktor risiko spesifik.
- Memahami pengukuran beta dan asumsi CAPM
- Memahami konsep SML (garis pasar sekuritas)
Risiko yang dapat dan tidak dapat didiversifikasi
Karena imbal hasil saham tidak bergerak sepenuhnya searah, risiko dapat dikurangi melalui diversifikasi. Namun, adanya korelasi positif berarti dalam praktiknya risiko tidak pernah dapat dikurangi hingga nol. Jadi, ada batas pengurangan risiko yang dapat dicapai melalui diversifikasi. Hal ini disebabkan oleh dua alasan utama.
Tingkat korelasi
Seperti telah dibahas, besarnya pengurangan risiko bergantung pada tingkat korelasi positif antarsaham. Makin rendah korelasi positifnya, makin besar pengurangan risiko yang dapat dicapai.
Jumlah saham dalam portofolio
Besarnya pengurangan risiko melalui diversifikasi juga bergantung pada jumlah saham dalam portofolio. Makin banyak saham, makin kecil efek diversifikasi dari setiap saham tambahan, sebagaimana terlihat pada gambar berikut:
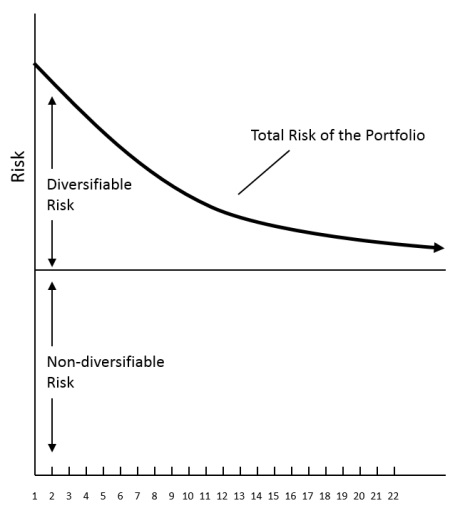
Pengurangan risiko melalui diversifikasi
Seperti ditunjukkan dalam gambar, manfaat terbesar diversifikasi diperoleh dari 10 hingga 12 saham pertama, asalkan berasal dari industri yang tidak berkaitan erat. Setelah titik tersebut, penambahan saham ke portofolio tetap mengurangi risiko total, tetapi manfaat tambahannya semakin kecil.
Gambar juga menunjukkan bahwa yang berkurang adalah risiko yang dapat didiversifikasi. Risiko yang tidak dapat didiversifikasi tetap sama apa pun portofolionya. Apa yang dimaksud dengan kedua jenis risiko tersebut? Risiko setiap saham dapat dibagi menjadi dua komponen: risiko yang tidak dapat didiversifikasi dan risiko yang dapat didiversifikasi.
Risiko yang tidak dapat didiversifikasi adalah bagian dari risiko total, yang bersumber antara lain dari risiko suku bunga, inflasi, dan keuangan, yang berkaitan dengan perekonomian secara umum atau pasar saham secara keseluruhan. Risiko ini tidak dapat dihilangkan melalui diversifikasi. Risiko yang tidak dapat didiversifikasi juga disebut risiko pasar atau risiko sistematis.
Risiko yang dapat didiversifikasi adalah bagian dari risiko total yang khusus bagi perusahaan atau industri tertentu sehingga dapat dihilangkan melalui diversifikasi. Risiko ini juga disebut risiko tidak sistematis atau risiko spesifik.
Mari kita lihat beberapa faktor yang menimbulkan risiko yang dapat dan tidak dapat didiversifikasi.
Faktor risiko yang tidak dapat didiversifikasi atau risiko pasar
- Perubahan besar pada tarif pajak
- Perang dan bencana lainnya
- Kenaikan atau penurunan tingkat inflasi
- Perubahan kebijakan ekonomi
- Resesi industri
- Kenaikan harga minyak internasional, dan sebagainya.
- Pemogokan di perusahaan
- Kebangkrutan pemasok utama
- Meninggalnya pejabat penting perusahaan
- Masuknya pesaing baru ke pasar secara tak terduga, dan sebagainya.
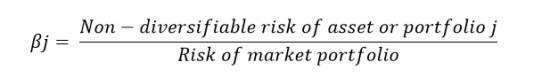
Bagaimana cara mengukur risiko saham dalam portofolio? Simpangan baku portofolio merupakan indikator risikonya. Jika penambahan suatu saham meningkatkan simpangan baku portofolio, saham tersebut menambah risiko portofolio. Namun, besarnya risiko yang ditambahkan tidak hanya bergantung pada risiko total saham yang diukur dengan simpangan baku, tetapi juga pada pembagiannya menjadi risiko yang dapat dan tidak dapat didiversifikasi. Jika investor hanya memegang satu saham, tidak ada diversifikasi sehingga risikonya sama dengan simpangan baku saham tersebut. Bagi investor dengan portofolio terdiversifikasi, risiko suatu saham hanya mencakup bagian dari risiko total yang tidak dapat dihilangkan melalui diversifikasi. Bagaimana cara mengukur risiko yang tidak dapat didiversifikasi atau risiko pasar? Risiko ini biasanya diukur dengan koefisien beta (β). Beta mengukur risiko relatif suatu portofolio dibandingkan dengan risiko portofolio pasar. Portofolio pasar adalah portofolio aset berisiko paling terdiversifikasi yang dapat dibeli investor karena mencakup semua aset berisiko. Risiko relatif ini dapat dinyatakan sebagai berikut:
Rumus risiko relatif
Dengan demikian, koefisien beta mengukur risiko suatu aset yang tidak dapat didiversifikasi, atau risiko sistematis, relatif terhadap risiko portofolio pasar. Beta sebesar 1.0 menunjukkan aset dengan risiko rata-rata. Koefisien beta lebih dari 1.0 menunjukkan risiko di atas rata-rata, seperti pada saham yang imbal hasilnya cenderung lebih berisiko daripada pasar. Saham dengan koefisien beta kurang dari 1.0 memiliki risiko di bawah rata-rata, yaitu lebih rendah daripada risiko portofolio pasar. Perlu diperhatikan bahwa semua diversifikasi yang memungkinkan telah dilakukan dalam portofolio pasar. Karena itu, risiko portofolio pasar tidak dapat didiversifikasi dan tidak dapat dihindari investor. Demikian pula, selama imbal hasil aset tidak berkorelasi positif sempurna dengan imbal hasil aset lain, ada cara untuk menghilangkan risiko tidak sistematisnya melalui diversifikasi. Akibatnya, beta hanya bergantung pada risiko yang tidak dapat didiversifikasi.
Beta portofolio adalah rata-rata tertimbang beta setiap efek yang membentuk portofolio tersebut. Bobotnya adalah proporsi investasi pada masing-masing efek. Misalnya, jika beta efek A adalah 1.5 dan beta efek B adalah 0.9, serta 60% dan 40% portofolio masing-masing diinvestasikan pada 2 efek tersebut, beta portofolio adalah 1.26 (1.5 x 0.6 + 0.9 x 0.4).
Pengukuran beta
Hubungan sistematis antara imbal hasil suatu efek atau portofolio dan imbal hasil pasar dapat dijelaskan melalui regresi linear sederhana. Dalam model indeks tunggal atau model pasar yang dikembangkan oleh William Sharpe, imbal hasil efek atau portofolio menjadi variabel terikat kj dan imbal hasil portofolio pasar menjadi variabel bebas km. Hubungan ini dapat dinyatakan sebagai berikut:
kj = αj + βjkm + ej
Parameter beta βj pada model mewakili kemiringan hubungan regresi di atas. Seperti dijelaskan sebelumnya, parameter ini mengukur kepekaan efek atau portofolio terhadap pasar secara umum dan menunjukkan sejauh mana imbal hasilnya akan berubah seiring perubahan imbal hasil pasar. Koefisien beta suatu efek didefinisikan sebagai rasio kovarians antara imbal hasil efek dan imbal hasil pasar terhadap varians pasar.
Model Penetapan Harga Aset Modal (CAPM)
CAPM yang dikembangkan oleh William F Sharpe, John Lintner, dan Jan Mossin merupakan salah satu perkembangan utama dalam teori keuangan. CAPM menetapkan hubungan linear antara tingkat imbal hasil yang disyaratkan dari suatu efek dan risiko sistematis atau risiko yang tidak dapat didiversifikasi, yaitu beta.
CAPM dinyatakan secara matematis dengan
kj = Rf + Bj (km - Rf)
dengan,
kj = tingkat imbal hasil efek j yang diharapkan atau disyaratkan
Rf = tingkat imbal hasil bebas risiko
Bj = koefisien beta efek j
km = imbal hasil portofolio pasar.
Asumsi:
- Investor cenderung menghindari risiko dan menggunakan tingkat imbal hasil yang diharapkan dan simpangan baku imbal hasil sebagai ukuran yang sesuai untuk imbal hasil serta risiko portofolio. Dengan kata lain, makin besar risiko portofolio yang dirasakan, makin tinggi imbal hasil yang diharapkan investor yang menghindari risiko sebagai kompensasi.
- Investor mengambil keputusan investasi dengan horizon satu periode, yaitu periode berikutnya.
- Biaya transaksi di pasar keuangan cukup rendah untuk diabaikan, dan aset dapat dibeli serta dijual dalam jumlah berapa pun. Investor hanya dibatasi oleh kekayaannya dan harga aset.
- Pajak tidak memengaruhi keputusan pembelian aset.
- Semua orang mengasumsikan bahwa mereka dapat membeli aset pada harga pasar yang berlaku dan sepakat tentang sifat imbal hasil dan risiko setiap investasi.
Dalam CAPM, tingkat imbal hasil yang diharapkan juga dapat dianggap sebagai tingkat imbal hasil yang disyaratkan karena pasar diasumsikan berada dalam keseimbangan. Imbal hasil yang diharapkan adalah imbal hasil suatu aset yang diperkirakan atau diharapkan investor selama suatu periode mendatang. Tingkat imbal hasil yang disyaratkan dari suatu efek adalah tingkat imbal hasil yang diharapkan paling rendah yang dapat mendorong investor membelinya.
Apa yang disyaratkan atau diharapkan investor saat berinvestasi? Pertama, investor dapat memperoleh tingkat imbal hasil bebas risiko dengan berinvestasi pada aset bebas risiko, seperti surat perbendaharaan negara. Tingkat imbal hasil bebas risiko ini dilambangkan dengan Rf dan merupakan imbal hasil minimum yang diharapkan investor. Selain itu, karena cenderung menghindari risiko, investor mengharapkan premi risiko sebagai kompensasi atas risiko tambahan yang ditanggung saat berinvestasi pada aset berisiko.
Tingkat imbal hasil yang disyaratkan = tingkat bebas risiko + premi risiko.
CAPM memberikan ukuran premi risiko secara eksplisit. Premi tersebut merupakan hasil perkalian beta suatu efek j dengan premi risiko pasar km - Rf
Premi risiko = βj (km - Rf)
Koefisien beta ‘βj’ ini menunjukkan risiko aset yang tidak dapat didiversifikasi dibandingkan dengan risiko pasar. Jika risiko aset melebihi risiko pasar, yaitu jika β melebihi 1.0, investor menetapkan premi risiko yang lebih tinggi untuk aset tersebut daripada untuk pasar.
Garis pasar sekuritas (SML)
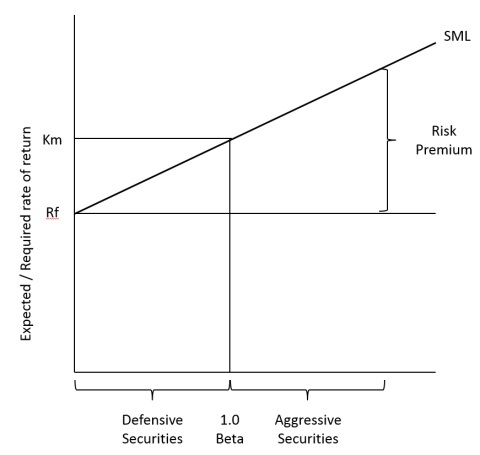
Hubungan antara tingkat imbal hasil yang disyaratkan (kj) dan risiko yang tidak dapat didiversifikasi (beta) sebagaimana dinyatakan dalam CAPM dapat digambarkan untuk menghasilkan grafik SML seperti yang ditampilkan di bawah ini:
Risiko dan imbal hasil
Menurut asumsi CAPM, imbal hasil yang diharapkan dan nilai beta setiap efek seharusnya berada pada SML. SML memotong sumbu vertikal pada tingkat imbal hasil bebas risiko Rf, dan km - Rf adalah kemiringan SML.
Karena semua efek diperkirakan berada di sepanjang SML, SML menyediakan cara langsung dan praktis untuk menentukan imbal hasil yang diharapkan atau disyaratkan jika beta efek diketahui. SML juga dapat digunakan untuk mengklasifikasikan efek. Efek dengan beta lebih dari 1.00 yang terletak di bagian atas garis digolongkan sebagai efek agresif. Efek dengan beta kurang dari 1.00 yang terletak di bagian bawah SML dapat digolongkan sebagai efek defensif dengan imbal hasil di bawah rata-rata.
Salah satu asumsi utama CAPM adalah bahwa pasar berada dalam keseimbangan dan tingkat imbal hasil yang diharapkan sama dengan tingkat imbal hasil yang disyaratkan pada tingkat risiko pasar atau beta tertentu. Dengan kata lain, garis pasar sekuritas (SML) menyediakan kerangka untuk menilai apakah imbal hasil saham berisiko tinggi kira-kira sebanding dengan risikonya, dan sebaliknya. Mari kita lihat cara menilai efek menggunakan CAPM dan SML.
Ringkasan:
- Portofolio investasi adalah sekumpulan aset yang dimiliki investor.
- Karena imbal hasil saham tidak bergerak sepenuhnya searah, diversifikasi dapat mengurangi risiko.
- Besarnya pengurangan risiko bergantung pada tingkat korelasi positif antarsaham.
- Seiring bertambahnya jumlah saham, efek diversifikasi dari setiap saham tambahan berkurang.
- Simpangan baku portofolio merupakan indikator yang baik untuk risikonya.
- Beta mengukur risiko suatu portofolio dibandingkan dengan risiko portofolio pasar.
- Model Penetapan Harga Aset Modal (CAPM) menetapkan hubungan linear antara tingkat imbal hasil yang disyaratkan dari suatu efek dan risiko sistematis atau risiko yang tidak dapat didiversifikasi, yaitu beta.
Manajemen risiko keuangan
Dalam bab ini, Anda akan:- Memahami berbagai jenis risiko keuangan.
Meskipun istilah “risiko” dan “ketidakpastian” sering dipakai bergantian, keduanya memiliki arti yang berbeda. Ada perbedaan yang jelas antara kepastian, ketidakpastian, dan risiko. Kepastian adalah keadaan ketika Anda mengetahui apa yang akan terjadi dan peluang suatu kejadian akan terjadi atau tidak terjadi adalah 100%. Risiko adalah keadaan ketika ada beberapa kemungkinan hasil tertentu, tetapi belum dapat dipastikan hasil mana yang akan terjadi. Ketidakpastian adalah keadaan ketika kemungkinan hasilnya pun belum diketahui. Hal ini mencerminkan ketiadaan pengetahuan tentang apa yang mungkin terjadi. Risiko biasanya diukur dengan simpangan baku.
Tujuan perusahaan adalah menciptakan kekayaan bagi pemegang saham. Kekayaan ini tercermin dalam nilai pasar sahamnya. Oleh karena itu, risiko yang dihadapi perusahaan tercermin dalam kemungkinan bahwa nilai pasar aktual saham berbeda dari nilai yang diharapkan. Karena nilai pasar saham berkaitan erat dengan laba perusahaan, risiko perusahaan juga dapat didefinisikan sebagai kemungkinan laba aktual setelah pajak (PAT) berbeda dari PAT yang diharapkan. Risiko penurunan dapat timbul karena biaya lebih tinggi atau pendapatan lebih rendah daripada perkiraan. Demikian pula, potensi hasil yang lebih baik dapat timbul karena biaya lebih rendah atau pendapatan lebih tinggi daripada perkiraan.
Sumber risiko
Laba perusahaan menghadapi berbagai sumber risiko. Risiko yang dihadapi perusahaan meliputi risiko suku bunga, risiko nilai tukar, risiko gagal bayar, risiko likuiditas, risiko bisnis, risiko keuangan, risiko pasar, dan risiko kesulitan menjual aset. Daftar ini mencakup risiko yang paling penting, meski masih ada risiko lain.
Risiko suku bunga:
Risiko suku bunga adalah kemungkinan pergerakan suku bunga merugikan laba atau neraca perusahaan. Suku bunga memengaruhi perusahaan dalam dua cara: mengubah laba dan mengubah nilai aset atau kewajiban. Misalnya, perusahaan yang mengambil pinjaman berbunga mengambang menghadapi risiko penurunan laba ketika suku bunga naik.
Risiko nilai tukar:
Risiko nilai tukar adalah kemungkinan bahwa pergerakan nilai tukar merugikan nilai aset, kewajiban, atau pendapatan perusahaan. Pergerakan nilai tukar yang tidak menguntungkan dapat memengaruhi laba, aset, atau kewajiban meskipun perusahaan tidak beroperasi di pasar luar negeri. Hal ini terjadi karena pasar-pasar saling berkaitan.
Risiko gagal bayar:
Risiko gagal bayar adalah risiko tidak tertagihnya piutang dari pihak luar karena pihak tersebut tidak mampu atau tidak bersedia membayar. Risiko ini harus dipertimbangkan ketika kredit diberikan kepada pihak mana pun.
Risiko likuiditas:
Risiko likuiditas adalah kemungkinan perusahaan bangkrut karena tidak dapat memenuhi kewajiban keuangannya. Ada anggapan keliru bahwa perusahaan yang menguntungkan memiliki sedikit atau tidak memiliki risiko likuiditas. Perusahaan yang sangat menguntungkan pun dapat mengalami krisis likuiditas berat karena dananya tertahan dalam aset yang tidak likuid.
Risiko bisnis:
Risiko bisnis adalah risiko yang dihadapi usaha akibat lingkungan eksternal dan internalnya. Risiko dapat berasal dari faktor internal seperti pemogokan pekerja, meninggalnya personel penting, atau kerusakan mesin, maupun faktor eksternal seperti kebijakan pemerintah atau perubahan preferensi pelanggan.
Risiko keuangan:
Risiko keuangan adalah risiko kebangkrutan akibat kemungkinan perusahaan tidak mampu membayar utang tepat waktu. Makin tinggi rasio utang terhadap ekuitas perusahaan, makin tinggi risiko keuangan yang dihadapi. Risiko likuiditas dan struktur modal yang tidak tepat merupakan penyebab utama risiko keuangan.
Risiko pasar:
Risiko pasar timbul ketika nilai investasi perusahaan turun akibat pergerakan pasar. Risiko ini juga disebut risiko harga. Risiko pasar sulit dipisahkan secara tegas dari risiko lain yang didefinisikan di atas karena timbul dari interaksi di antara risiko tersebut. Risiko suku bunga dan risiko nilai tukar merupakan penyumbang terbesar risiko pasar.
Risiko kesulitan menjual aset:
Ini adalah risiko bahwa aset perusahaan tidak mudah dijual. Kepemilikan aset yang sulit dijual dapat berkaitan dengan kebutuhan dana, tetapi tidak selalu demikian. Apabila aset tersebut perlu dijual untuk mendapatkan dana, kesulitan menjualnya dapat menimbulkan risiko likuiditas.
Ringkasan:
- Risiko adalah keadaan ketika ada beberapa kemungkinan hasil tertentu, tetapi belum dapat dipastikan hasil mana yang akan terjadi.
- Risiko suku bunga adalah kemungkinan pergerakan suku bunga berdampak merugikan terhadap laba atau neraca perusahaan.
- Risiko nilai tukar adalah kemungkinan bahwa pergerakan nilai tukar merugikan nilai aset, kewajiban, atau pendapatan perusahaan.
- Risiko gagal bayar adalah risiko tidak tertagihnya piutang dari pihak luar karena pihak tersebut tidak mampu atau tidak bersedia membayar.
- Risiko likuiditas adalah kemungkinan perusahaan bangkrut karena tidak dapat memenuhi kewajiban keuangannya.
- Risiko bisnis adalah risiko yang dihadapi usaha akibat lingkungan eksternal dan internalnya.
- Risiko keuangan adalah risiko kebangkrutan akibat kemungkinan perusahaan tidak mampu membayar utang tepat waktu.
- Risiko pasar adalah risiko yang timbul ketika nilai investasi perusahaan turun akibat pergerakan pasar.
- Risiko kesulitan menjual aset timbul ketika aset perusahaan tidak mudah dipasarkan.
Proses manajemen risiko
Dalam bab ini, Anda akan:- Memahami berbagai pendekatan manajemen risiko
- Memahami proses manajemen risiko
- Menjelaskan cara mengevaluasi risiko.
Ada anggapan keliru bahwa tujuan manajemen risiko adalah menghilangkan risiko sepenuhnya. Pada kenyataannya, manajemen risiko bertujuan menjaga risiko pada tingkat yang diinginkan dan dapat diterima, atau dalam kisaran yang dapat diterima. Risiko hanya dapat dihilangkan sepenuhnya jika tidak ada kegiatan usaha. Bahkan imbal hasil atas surat berharga pemerintah, yang umumnya disebut tingkat imbal hasil bebas risiko, juga tidak bebas dari semua risiko. Satu-satunya risiko yang tidak dimiliki investasi tersebut adalah risiko gagal bayar. Untuk memperoleh imbal hasil, investor harus menanggung sejumlah risiko. Manajemen risiko hanya bertujuan menyesuaikan tingkat risiko dengan imbal hasil yang diharapkan dari investasi. Karena faktor yang memengaruhi risiko terus berubah, risiko yang dihadapi perusahaan juga berubah. Oleh sebab itu, perusahaan perlu terus mengevaluasi tingkat risikonya dan berupaya menyesuaikannya dengan sasaran. Hal ini bahkan dapat mencakup upaya meningkatkan risiko ketika berada di bawah tingkat sasaran.
Pendekatan manajemen risiko
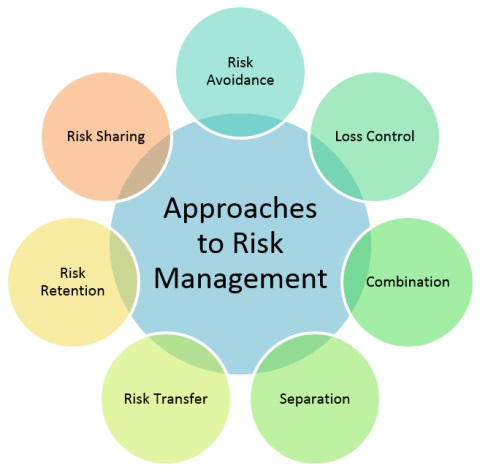
Berikut berbagai pendekatan untuk mengelola risiko:
Teknik manajemen risiko
Penghindaran risiko
Cara ekstrem untuk mengelola risiko adalah menghindarinya sama sekali, yaitu dengan tidak menjalankan kegiatan yang mengandung risiko tersebut. Misalnya, perusahaan dapat memilih untuk tidak berinvestasi di suatu industri karena risikonya melampaui kemampuan perusahaan untuk menanggungnya. Meskipun pendekatan ini relevan dalam keadaan tertentu, penerapannya merupakan pengecualian. Menerapkannya untuk semua jenis risiko bukanlah pilihan yang bijak ataupun mungkin. Jika semua risiko dihindari, tidak ada kegiatan yang dapat dilakukan karena semua kegiatan mengandung risiko, meskipun tingkatnya berbeda-beda.
Pengendalian kerugian
Pengendalian kerugian adalah upaya mengurangi kemungkinan terjadinya kerugian atau besarnya kerugian. Caranya adalah dengan menyesuaikan kegiatan usaha sehari-hari. Misalnya, perusahaan dengan kewajiban berbunga mengambang dapat memilih berinvestasi pada aset berbunga mengambang untuk membatasi paparan risiko suku bunga.
Penggabungan
Penggabungan merupakan teknik menggabungkan lebih banyak kegiatan usaha untuk mengurangi risiko perusahaan secara keseluruhan. Teknik ini juga disebut agregasi atau diversifikasi. Perusahaan menjalankan lebih dari satu bisnis dan mengupayakan korelasi serendah mungkin di antara bisnis-bisnis tersebut. Ketiadaan korelasi membuat setidaknya sebagian bisnis menghasilkan laba pada suatu waktu. Dengan demikian, kemungkinan perusahaan mengalami kerugian berkurang.
Pemisahan
Pemisahan merupakan teknik mengurangi risiko dengan memisahkan bagian bisnis, aset, atau kewajiban. Misalnya, perusahaan yang menjalankan dua bisnis berisiko tinggi dengan korelasi positif dapat memisahkan salah satunya menjadi entitas tersendiri untuk mengurangi paparan risiko. Perusahaan juga dapat menyimpan persediaannya di beberapa lokasi, alih-alih di satu tempat, untuk mengurangi risiko kerusakan akibat kebakaran.
Pengalihan risiko
Risiko dialihkan ketika perusahaan yang semula terpapar risiko memindahkannya kepada pihak lain yang bersedia menanggungnya. Ada tiga cara untuk melakukannya. Cara pertama adalah mengalihkan aset itu sendiri. Misalnya, perusahaan dengan beberapa lini bisnis dapat menjual salah satunya kepada pihak lain sehingga risiko terkait ikut beralih. Cara kedua adalah mengalihkan risiko tanpa mengalihkan hak milik atas aset atau kewajiban. Hal ini dapat dilakukan dengan lindung nilai melalui instrumen derivatif, seperti kontrak forward, kontrak berjangka, swap, dan opsi. Cara ketiga adalah mengatur agar pihak ketiga menanggung kerugian jika terjadi, tanpa mengalihkan risiko itu sendiri. Ini disebut pembiayaan risiko. Salah satu caranya adalah membeli asuransi.
Retensi risiko
Risiko dipertahankan ketika tidak ada tindakan untuk menghindari, mengurangi, atau mengalihkannya. Perusahaan dapat secara sadar mempertahankan risiko karena teknik pengelolaan risiko lainnya terlalu mahal atau tidak dapat digunakan. Risiko juga dapat dipertahankan tanpa disadari jika keberadaannya tidak diketahui. Penting untuk membedakan risiko yang bersedia ditanggung perusahaan dari risiko yang ingin dialihkan melalui teknik manajemen risiko.
Pembagian risiko
Teknik ini menggabungkan retensi dan pengalihan risiko. Suatu risiko dikelola dengan mempertahankan sebagian dan mengalihkan sisanya kepada pihak yang bersedia menanggungnya. Misalnya, perusahaan dan pemasok dapat membuat perjanjian yang menetapkan bahwa jika harga pasar komoditas melampaui harga tertentu pada masa depan, penjual menyerahkan sebagian manfaat kepada perusahaan. Jika harga pasar pada masa depan lebih rendah daripada harga yang telah ditetapkan, perusahaan menyerahkan sebagian manfaat kepada penjual.
Proses manajemen risiko
Manajemen risiko perlu diterapkan di seluruh organisasi karena pengelolaan risiko secara terpisah tidak memberikan hasil yang diinginkan dalam jangka panjang. Hal ini sangat penting karena risiko timbul dari berbagai kegiatan perusahaan dan personel yang bertanggung jawab tidak selalu memahami risiko yang melekat pada kegiatan tersebut. Fungsi manajemen risiko mengikuti urutan langkah yang logis. Langkah-langkahnya adalah:
Penetapan tujuan:
Menetapkan tujuan adalah langkah pertama dalam fungsi manajemen risiko. Tujuannya dapat berupa melindungi laba atau membangun keunggulan kompetitif. Manajemen perlu menentukan tujuan manajemen risiko agar manajer risiko dapat menjalankan tanggung jawab sesuai tujuan yang telah ditetapkan.
Identifikasi risiko:
Setiap organisasi menghadapi risiko yang berbeda-beda, bergantung pada jenis usahanya, faktor ekonomi, sosial, dan politik, serta ciri industri, seperti tingkat persaingan, kekuatan dan kelemahan pesaing, dan ketersediaan bahan baku. Faktor internal juga berpengaruh, seperti kompetensi dan pandangan manajemen, kondisi hubungan industrial, ketergantungan pada pasar luar negeri untuk masukan, penjualan, atau pendanaan, dan kemampuan personel, di samping banyak faktor lain. Setiap perusahaan perlu mengidentifikasi kemungkinan sumber risiko dan jenis risiko yang dihadapinya. Untuk itu, manajer risiko perlu memahami secara mendasar semua kegiatan perusahaan dan faktor eksternal yang berkontribusi terhadap risiko.
Evaluasi risiko:
Setelah risiko diidentifikasi, risiko tersebut perlu dievaluasi untuk mengetahui tingkat kepentingannya. Tingkat kepentingan suatu risiko bergantung pada besarnya kerugian yang dapat timbul dan probabilitas terjadinya kerugian tersebut. Berdasarkan kedua faktor ini, berbagai risiko yang dihadapi perusahaan perlu digolongkan sebagai risiko kritis, penting, dan kurang penting. Risiko kritis dapat menyebabkan kebangkrutan perusahaan. Risiko penting mungkin tidak menyebabkan kebangkrutan, tetapi dapat menimbulkan kesulitan keuangan yang berat. Risiko kurang penting dapat menimbulkan kerugian yang mudah ditanggung perusahaan dalam kegiatan usaha normal.
Penyusunan kebijakan:
Kebijakan manajemen risiko perlu disusun berdasarkan tingkat toleransi risiko perusahaan. Rentang waktunya sebaiknya cukup panjang agar kebijakan relatif stabil. Kebijakan umumnya menyatakan seberapa besar risiko yang harus ditanggung atau, dengan kata lain, seberapa besar risiko yang siap ditanggung perusahaan. Misalnya, kebijakan dapat menetapkan bahwa persentase tertentu dari semua risiko, katakanlah 50%, harus ditanggung atau bahwa pada suatu waktu jumlah yang terpapar risiko tidak boleh melebihi batas tertentu.
Penyusunan strategi:
Berdasarkan kebijakan tersebut, perusahaan perlu menyusun strategi untuk mengelola risiko. Jangka waktu strategi lebih pendek daripada kebijakan karena strategi harus memperhitungkan berbagai variabel yang terus berubah. Pada dasarnya, strategi adalah rencana tindakan yang menetapkan jenis risiko yang akan dikelola dan waktunya. Strategi juga menetapkan alat, teknik, serta instrumen untuk mengelola risiko tersebut. Strategi juga menangani masalah perpajakan dan hukum. Strategi dapat menetapkan apakah anak perusahaan lebih baik mengelola risikonya sendiri atau mengalihkannya kepada perusahaan induk. Strategi juga dapat menetapkan cara yang paling menguntungkan untuk mengalihkan kerugian ke cabang di lokasi tertentu. Hal penting lain yang harus ditetapkan adalah apakah perusahaan akan berusaha memperoleh laba dari manajemen risiko melalui perdagangan aktif di pasar derivatif, atau hanya akan menutup risiko yang ada.
Pelaksanaan:
Setelah kebijakan dan strategi ditetapkan, keduanya perlu dijalankan untuk mengelola risiko dalam praktik. Inilah bagian operasional manajemen risiko. Kegiatannya mencakup mencari kesepakatan terbaik untuk pengalihan risiko, menyiapkan langkah antisipasi jika risiko dipertahankan, serta merancang dan menjalankan program pengendalian risiko. Ini juga mencakup penanganan rincian operasional, seperti pekerjaan administrasi dan pemeriksaan kepatuhan terhadap pengendalian.
Peninjauan:
Fungsi manajemen risiko perlu ditinjau secara berkala dengan mempertimbangkan biaya yang terlibat. Faktor yang memengaruhi keputusan manajemen risiko terus berubah, sehingga efektivitas keputusan sebelumnya perlu dipantau. Keputusan terdahulu terkadang terbukti kurang tepat atau perubahan keadaan dapat membuat pilihan lain lebih efektif. Peninjauan berkala memastikan fungsi manajemen risiko tetap fleksibel dan perangkat, teknik, serta instrumen yang dipakai menyesuaikan diri dengan perubahan. Peninjauan membantu manajer risiko menilai apakah sasaran manajemen risiko tercapai dan menemukan tindakan alternatif jika hasilnya tidak sesuai harapan.
Ringkasan:
- Risiko dapat dihindari dengan tidak menjalankan kegiatan yang mengandung risiko tersebut.
- Pengendalian kerugian adalah upaya mengurangi kemungkinan terjadinya kerugian atau besarnya kerugian.
- Penggabungan adalah teknik menggabungkan lebih banyak kegiatan usaha untuk mengurangi risiko perusahaan secara keseluruhan.
- Pemisahan merupakan teknik mengurangi risiko dengan memisahkan bagian bisnis, aset, atau kewajiban.
- Risiko dialihkan ketika perusahaan yang semula terpapar risiko memindahkannya kepada pihak lain yang bersedia menanggungnya.
- Risiko dipertahankan ketika tidak ada tindakan untuk menghindari, mengurangi, atau mengalihkannya.
- Teknik pembagian risiko menggabungkan retensi dan pengalihan risiko.
- Manajemen risiko mencakup:
- Penetapan tujuan dan
- Identifikasi risiko
- Evaluasi risiko mencakup:
- Penyusunan kebijakan
- Penerapan strategi
- Pelaksanaan dan
- Peninjauan