International MBA Institute™
Schulung für MBA Finance™ Degree
Wesen und Bedeutung der Finanzfunktion
In diesem Kapitel lernen Sie:- Wesen und Bedeutung der Finanzfunktion verstehen
- Die verschiedenen Ziele des Finanzmanagements verstehen
Geld spielt bei Entscheidungen von Führungskräften eine zentrale Rolle, fast unabhängig von ihrer Funktion oder Organisation. Das zeigen die folgenden Beispiele.
Die Leitung der Forschung und Entwicklung muss die Forschungsausgaben rechtfertigen, indem sie neue Produkte und Verfahren entwickelt, die Kosten senken und den Umsatz steigern. Wenn die Forschungs- und Entwicklungsabteilung immer mehr Geld verschlingt, ohne positive Ergebnisse zu liefern, bleibt der Unternehmensleitung nichts anderes übrig, als sie zu schließen. Kein gewinnorientiertes Unternehmen unterhält eine Forschungs- und Entwicklungsabteilung, um ergebnislose Grundlagenforschung zu betreiben.
Ebenso sollte die Materialwirtschaft bedenken, dass der Bestand verschiedener Artikel im Lager gebundenes Kapital darstellt. Sie sollte versuchen, die Bestände zu senken, damit die frei werdenden Mittel produktiver eingesetzt werden können. Zugleich muss sie sicherstellen, dass der Materialbestand nicht so stark sinkt, dass die Produktion unterbrochen wird. Sie muss ein angemessenes Gleichgewicht zwischen zu hohen und zu niedrigen Beständen finden. Diesen Zielkonflikt zwischen Liquidität und Rentabilität behandeln die Lektionen zum Working-Capital-Management ausführlicher. Das Gleiche gilt für jede Tätigkeit in einer Organisation. Die Ergebnisse aller Tätigkeiten schlagen sich in den in Dollar ausgewiesenen Abschlüssen nieder. Wie die Bezeichnung schon sagt, sollte die Finanzleitung in alle finanziellen Angelegenheiten der Organisation eingebunden sein, da fast alle Tätigkeiten finanzielle Auswirkungen haben. Daher lässt sich sagen, dass sie an den meisten Entscheidungen der Organisation beteiligt ist. Um Finanzmanagement zu verstehen, sehen wir uns an, was die Finanzleitung tut und welche Ziele sie verfolgt.
Ziel des Finanzmanagements
Sehen wir uns an, welches Ziel die Finanzleitung verfolgt. Angenommen, es gelingt Ihnen, die benötigten Mittel zu vertretbaren Kosten bereitzustellen und sie sinnvoll zu investieren. Dank wirksamer Kontrollen läuft alles wie geplant. Bei einem gewerblichen oder gewinnorientierten Unternehmen zeigt sich ein gutes Ergebnis in seinen Gewinnen. Wie werden diese verwendet? Ein Teil wird als Dividende an die Eigentümer ausgeschüttet, der andere fließt in das laufende Geschäft zurück. Im Laufe der Zeit steigt der Unternehmenswert, weil das Unternehmen im laufenden Geschäft attraktive Überschüsse erzielen kann. Werden die Aktien an der Börse gehandelt, zeigt sich der Erfolg des Unternehmens im Aktienkurs. Erzielen die Aktien einen guten Preis, profitieren die Eigentümer oder Aktionäre, weil sie deutlich mehr erlösen könnten, als sie investiert haben. Ihr Vermögen wächst. Gutes Finanzmanagement steigert also den Wert des Unternehmens für seine Eigentümer oder Aktionäre und damit deren Vermögen. Ihr Ziel als Finanzleitung ist daher, das Vermögen der Eigentümer zu steigern oder zu maximieren, indem Sie den Unternehmenswert erhöhen. Er zeigt sich im Gewinn je Aktie (EPS) und im Marktpreis der Aktien.
Bis vor Kurzem bestand das einzige Ziel öffentlicher Unternehmen darin, den Wohlstand der Gesellschaft und des Landes insgesamt zu steigern. Dazu stellten sie überall im Land lebenswichtige Güter und Dienstleistungen bereit, förderten die gleichmäßige Entwicklung aller Regionen, schufen Arbeitsplätze und investierten unter anderem in Projekte mit langen Vorlaufzeiten, für die privates Kapital möglicherweise ausblieb, sowie in Industrien, die Importe ersetzten. Inzwischen hat auch der öffentliche Sektor erkannt, dass er gute Ergebnisse erzielen muss, um fortzubestehen, und dass der Staat seine Produkte und Dienstleistungen nicht länger subventionieren wird. Staatliche Unternehmen (PSUs) setzen daher auf Beteiligungsverkäufe und Privatisierungen, um effizienter zu werden.
Zusammenfassung:
- Die Finanzleitung sollte in alle finanziellen Angelegenheiten der Organisation eingebunden sein, da sich fast alle Tätigkeiten finanziell auswirken.
- Bei einem gewerblichen oder gewinnorientierten Unternehmen zeigt sich ein gutes Ergebnis in seinen Gewinnen.
- Im Laufe der Zeit steigt der Unternehmenswert, weil das Unternehmen im laufenden Geschäft attraktive Überschüsse erzielen kann.
- Staatliche Unternehmen (PSUs) setzen auf Beteiligungsverkäufe und Privatisierungen, um effizienter zu werden.
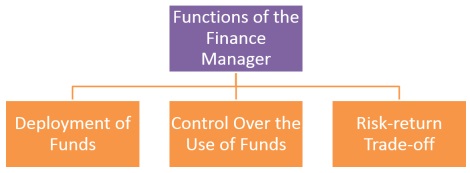
Aufgaben der Finanzleitung
In diesem Kapitel lernen Sie:- Erklären, wie die Finanzleitung Mittel einsetzt.
- Beschreiben, wie die Finanzleitung die Verwendung der Mittel der Organisation kontrolliert.
- Die Abwägung von Risiko und Rendite erklären.
Sehen wir uns ein Beispiel aus der Praxis an:
XYZ Limited, ein bekanntes Unternehmen für IT-Schulungen, Softwareentwicklung, Informationssysteme und Beratung, führt ein Modernisierungs- und Erweiterungsprogramm durch. Es sieht neue Dienstleistungen und Produktlinien sowie die Modernisierung bestehender Systeme vor. Die Kosten des Programms werden auf $357.8 Millionen geschätzt. Laut Unternehmensprospekt sollen die Mittel wie folgt beschafft werden.
| Position | Kosten ($ MM) |
| Öffentliche Ausgabe von Stammaktien einschließlich Aufgeld
Laufzeitdarlehen Leasing Sonstiges Garantie für aufgeschobene Zahlungen Intern erwirtschaftete Mittel |
180.4
13 12.5 7.5 9.9 134.5 |
| SUMME: | 357.8 |
Aufgaben der Finanzleitung
Einsatz von Finanzmitteln
Für die verfügbaren Mittel gibt es stets viele konkurrierende Verwendungszwecke. In Abstimmung mit den Leitungen verschiedener Bereiche wie Produktion, Marketing, Personal sowie Forschung und Entwicklung und mit der Unternehmensleitung entscheiden Sie als Finanzleitung, wie Sie die Mittel für Vermögenswerte wie Grundstücke, Gebäude, Maschinen und Materialien einsetzen. Bisweilen bilden die genannten Bereichsleitungen einen „Investitionsausschuss“ und prüfen ein Vorhaben aus marktbezogener, technischer und finanzieller Sicht. Sie bewerten es aus finanzieller Sicht, um festzustellen, ob es die erforderliche Investition rechtfertigt. Diese „Investitionsentscheidung“ gehört zu den Kernaufgaben der Finanzleitung.
Die Mittel, die XYZ aus verschiedenen Quellen beschafft hat, sollen laut Unternehmensprospekt wie folgt eingesetzt werden.
| Position | Kosten ($ MM) |
| Gebäude
Computer und Zubehör Anlagen und Maschinen Infrastruktur Reguläre Investitionsausgaben Rückzahlung von Darlehen Erhöhung des Betriebskapitals |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| SUMME: | 357.8 |
Kontrolle der Mittelverwendung
Nachdem Sie entschieden haben, in welche Projekte und Vorhaben Sie investieren, und die Mittel beschafft haben, müssen Sie ihre Verwendung laufend überwachen. So stellen Sie sicher, dass Mittelbeschaffung und Mitteleinsatz planmäßig verlaufen. Diese Aufgabe der Finanzleitung heißt Finanzkontrolle. Sie schicken der Geschäftsführung regelmäßig Berichte. Diese enthalten Fakten und Zahlen dazu, inwieweit die Mittelbeschaffung und der Mitteleinsatz planmäßig verlaufen. So erfährt die Unternehmensleitung etwa, wie viel des von Banken für das Tagesgeschäft genehmigten Kredits, also des Betriebskapitals, bereits in Anspruch genommen wurde und wie viel noch aufgenommen werden kann. Aus den Berichten geht auch hervor, welche Beträge Kunden dem Unternehmen schulden und welche Beträge es seinen Lieferanten schuldet. Sie informieren zudem darüber, wann das Unternehmen künftig welche Mittel benötigt und welche Mittel aus verschiedenen Quellen, etwa intern erwirtschafteten Überschüssen, verfügbar sind. Außerdem berichten Sie der Unternehmensleitung über die Leistung der einzelnen Abteilungen. All diese Berichte heißen „Kontrollberichte“. Der gesamte Vorgang stellt eine „Kontrolle“ dar, weil er der Unternehmensleitung ermöglicht, rechtzeitig gegenzusteuern und so die geplanten Ergebnisse zu erreichen.
Abwägung von Risiko und Rendite
Bei Investitions- und Finanzierungsentscheidungen suchen Sie als Finanzleitung ein angemessenes Gleichgewicht zwischen Risiko und Rendite. Finanziert das Unternehmen sein Geschäft in hohem Maße durch Kredite, fließen die im laufenden Betrieb erwirtschafteten Überschüsse in den „Schuldendienst“, also in Zins- und Tilgungszahlungen. Der hohe Schuldendienst schmälert den Überschuss oder Gewinn, der den Eigentümern zur Verfügung steht. Läuft es anders als geplant und kann das Unternehmen seinen Verpflichtungen nicht nachkommen, droht sogar die Insolvenz. Auch verschiedene Investitionsmöglichkeiten sind mit Risiken hinsichtlich der Höhe und des Zeitpunkts der Rendite verbunden. Sie müssen entscheiden, ob eine Investition mehr wert ist, als sie kostet, und ob das Unternehmen die zusätzliche Schuldenlast sicher tragen kann. In allen Managementbereichen, einschließlich des Finanzmanagements, muss bei Entscheidungen zwischen Risiko und Rendite abgewogen werden.
Zusammenfassung:
- Die Finanzleitung muss den Mittelbedarf planen und die erforderlichen Mittel rechtzeitig und zu vertretbaren Kosten aus verschiedenen Quellen beschaffen. Dies nennt man die Finanzierungsentscheidung.
- Die Finanzleitung würde versuchen, den Vorteil verfügbarer Mittel gegen die Kosten und den Flexibilitätsverlust durch einschränkende Bestimmungen des Kreditvertrags abzuwägen.
- Die Finanzleitung bewertet das Vorhaben aus finanzieller Sicht, um festzustellen, ob es die erforderliche Investition rechtfertigt. Diese „Investitionsentscheidung“ gehört zu den Kernaufgaben der Finanzleitung.
- Nachdem die Finanzleitung über die zu finanzierenden Projekte und Vorhaben entschieden und die Mittel beschafft hat, muss sie deren Verwendung laufend überwachen. So stellt sie sicher, dass Mittelbeschaffung und Mitteleinsatz planmäßig verlaufen. Diese Aufgabe der Finanzleitung heißt Finanzkontrolle.
- Bei Investitions- und Finanzierungsentscheidungen sucht die Finanzleitung ein angemessenes Gleichgewicht zwischen Risiko und Rendite.
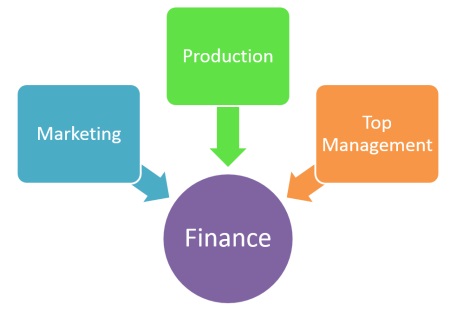
Schnittstellen zwischen Finanzen und anderen Unternehmensfunktionen
In diesem Kapitel lernen Sie:- Das Zusammenspiel des Finanzbereichs mit folgenden Bereichen verstehen:
- Der Marketingbereich
- Der Produktionsbereich
- Unternehmensleitung
-
Weitere Herausforderungen des Finanzmanagements verstehen, darunter:
- Treasury-Geschäfte
- Devisengeschäfte
- Strukturierung der Finanzierung
- Stabilisierung der Aktienkurse
- Sicherstellung der Managementkontrolle
Zusammenspiel des Finanzbereichs mit anderen Unternehmensfunktionen
Zusammenspiel von Marketing und Finanzbereich
Die Marketingleitung trifft viele Entscheidungen, die sich erheblich auf die Rentabilität des Unternehmens auswirken. Sie muss beispielsweise verstehen, wie sich die den Kunden eingeräumten Kredite auf die Unternehmensgewinne auswirken. Im Bestreben, ihre Vertriebsziele zu erreichen, könnte sie sonst zu großzügige Kreditbedingungen gewähren und damit die Gewinnplanung gefährden. Ebenso muss sie den Nutzen hoher Fertigwarenbestände für erwartete Verkäufe gegen die Kosten der Lagerhaltung abwägen. Weitere wichtige Entscheidungen der Marketingleitung mit finanziellen Auswirkungen betreffen die Preisgestaltung, die Produkte, Verkaufsförderung und Werbung, die Zusammensetzung des Sortiments und die Vertriebspolitik.
Zusammenspiel von Produktion und Finanzbereich
In jedem produzierenden Unternehmen verwaltet die Produktionsleitung einen großen Teil der Investitionen in Form von Anlagen, Material und Personal. Sie sollte ihre Abteilung so organisieren, dass die Anlagen möglichst produktiv eingesetzt, die Bestände an unfertigen Erzeugnissen, Lagerartikeln und Ersatzteilen optimiert und Leerlaufzeiten sowie Arbeitsunterbrechungen möglichst gering gehalten werden. Gelingt ihr das, behält sie die Produktionskosten unter Kontrolle und trägt damit zur Gewinnmaximierung bei. Sie muss berücksichtigen, dass externe Faktoren wie Wettbewerb und staatliche Vorschriften den Verkaufspreis weitgehend bestimmen, während sie die Produktionskosten stärker beeinflussen kann. Zudem muss sie etwa entscheiden, ob ein Produkt selbst hergestellt oder zugekauft oder ob eine Anlage gekauft oder geleast werden soll. Vor der Entscheidung muss sie die finanziellen Folgen prüfen.
Zusammenspiel von Unternehmensleitung und Finanzbereich
Die Unternehmensleitung will sicherstellen, dass die langfristigen Ziele erreicht werden. Mithilfe der Abschlüsse behält sie im Blick, wie wirksam die Organisation insgesamt arbeitet. Bisher haben wir kurz das Zusammenspiel des Finanzbereichs mit anderen Bereichen wie Produktion und Marketing betrachtet. Der Finanzbereich ist auch eng mit den Aufgaben der Unternehmensleitung verbunden. Strategische Planung und Managementkontrolle sind zwei wichtige Aufgaben der Unternehmensleitung. Der Finanzbereich liefert die grundlegenden Informationen dafür.
Durch die jüngste Liberalisierung vieler Volkswirtschaften, die Abschaffung der Behörde zur Kontrolle von Kapitalemissionen (Controller of Capital Issues), die die Emissionspreise zuvor im Voraus festlegte, und die Bestrebungen dieser Volkswirtschaften, sich in die Weltwirtschaft zu integrieren, steht die Finanzleitung heute vor neuen Herausforderungen. Dazu zählen:
Weitere Herausforderungen des Finanzmanagements
Treasury-Geschäfte:
Kurzfristige Mittel müssen ausgefeilter gesteuert werden. Als Finanzleitung können Sie spekulative Gewinne erzielen, wenn Sie Zinsbewegungen richtig vorhersehen.
Devisengeschäfte:
Sie müssen die Kosten und Vorteile von Devisengeschäften abwägen, insbesondere da sich die meisten Volkswirtschaften zunehmend global vernetzen und der künftige Wert von Währungen schwerer vorherzusagen ist.
Strukturierung der Finanzierung:
Ein optimales Verhältnis zwischen Fremd- und Eigenkapital ist entscheidend. Unternehmen müssen ihre Finanzinstrumente auf die eigenen Bedürfnisse und die der Anleger abstimmen. Die Preisfestsetzung für Neuemissionen ist heute eine wichtige Aufgabe der Finanzleitung.
Stabilisierung der Aktienkurse:
In einer Zeit, in der Aktien mit einem Aufgeld gehandelt werden, müssen Unternehmen darauf achten, dass die Kurse stabil bleiben. Sie müssen eine geeignete Politik für Dividenden und Gratisaktien entwickeln.
Sicherstellung der Managementkontrolle:
Bei Aktienemissionen mit Aufgeld kann die Unternehmensleitung die Kontrolle verlieren, wenn sie ihre Bezugsrechte nicht ausüben kann. Strategien, die das verhindern, sind entscheidend.
Zusammenfassung:
- Zusammenspiel von Marketing und Finanzbereich:
- Die Finanzleitung sollte den Nutzen hoher Fertigwarenbestände für erwartete Verkäufe gegen die Kosten der Lagerhaltung abwägen.
- Weitere wichtige Entscheidungen betreffen die Preisgestaltung, die Produkte, Verkaufsförderung und Werbung, die Zusammensetzung des Sortiments und die Vertriebspolitik.
-
Zusammenspiel von Produktion und Finanzbereich:
- Die Produktionsleitung sollte ihre Abteilung so organisieren, dass die Anlagen möglichst produktiv eingesetzt, die Bestände an unfertigen Erzeugnissen, Lagerartikeln und Ersatzteilen optimiert und Leerlaufzeiten sowie Arbeitsunterbrechungen möglichst gering gehalten werden.
-
Zusammenspiel von Unternehmensleitung und Finanzbereich:
- Strategische Planung und Managementkontrolle sind zwei wichtige Aufgaben der Unternehmensleitung. Der Finanzbereich liefert die grundlegenden Informationen dafür.
-
Weitere Herausforderungen des Finanzmanagements:
- Treasury-Geschäfte
- Devisengeschäfte
- Stabilisierung der Aktienkurse
- Sicherstellung der Managementkontrolle
Das Umfeld der Unternehmensfinanzierung
In diesem Kapitel lernen Sie:- Das Umfeld der Unternehmensfinanzierung verstehen
- Die wichtigsten Unternehmensformen verstehen
- Einzelunternehmen
- Personengesellschaft
- Kapitalgesellschaften
- Colgate ist Marktführer bei Zahnpflegeprodukten wie Zahnpasta und Zahnpulver und kann seinen Marktanteil steigern, indem es mehr produziert. Die Finanzleitung von Colgate kann jedoch keine Erweiterung der Produktionskapazität für Zahnpasta empfehlen, obwohl das Projekt das Vermögen der Aktionäre mit Sicherheit erhöhen würde. Warum? In den meisten Ländern ist die Herstellung von Zahnpasta kleinen Betrieben vorbehalten. Der Staat erlaubt anderen Herstellern in diesem Bereich nicht, ihre Kapazitäten zu erweitern.
- Die Süßwaren von Nutrine haben ein starkes Markenimage. Die Finanzleitung könnte diese Stärke nutzen wollen, um durch die Ausgabe von Aktien Mittel aus der Öffentlichkeit zu beschaffen. Diese Möglichkeit steht ihr jedoch nicht offen, weil Nutrine eine nicht öffentliche Gesellschaft mit beschränkter Haftung ist und das Gesellschaftsrecht vieler Länder solchen Gesellschaften untersagt, öffentlich Kapital aufzunehmen.
Auch die Struktur der Finanzmärkte, auf denen Sie Mittel beschaffen, und die Vorschriften für Finanzintermediäre wie Banken und andere Finanzinstitute beeinflussen Ihre Entscheidungen in der Finanzleitung. Hinzu kommen steuerliche Aspekte. Bei der Prüfung der Rentabilität von Investitionen berücksichtigen Sie auch die damit verbundenen Steuern.
Das Ziel, das Vermögen der Eigentümer zu maximieren, verfolgen Sie also innerhalb äußerer Grenzen und interner Beschränkungen, die sich aus den Stärken und Schwächen des jeweiligen Unternehmens ergeben. Das macht Ihre Arbeit komplex und interessant, denn Sie müssen unter diesen Bedingungen möglichst gute Entscheidungen treffen.
Wir haben vier Aspekte des externen Umfelds identifiziert, die sich unmittelbar auf Ihre Aufgaben in der Finanzleitung auswirken:
- Unternehmensformen.
- Regulatorischer Rahmen.
- Finanzsystem (einschließlich der Finanzmärkte und Finanzintermediäre).
- Steuerliche Aspekte.
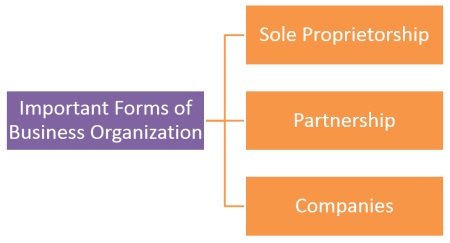
Wichtige Unternehmensformen
Einzelunternehmen
Diese Unternehmensform gehört einer einzigen Person. Der Inhaber hat die volle Entscheidungsbefugnis und trägt die Risiken des Unternehmens. Ihm stehen sämtliche Erträge und Gewinne zu, und er trägt alle Verluste und Verbindlichkeiten.
Die Vorteile eines Einzelunternehmens sind:
- Einfach und kostengünstig zu gründen.
- Wenige staatliche Vorschriften.
- Keine Besteuerung auf Unternehmensebene. $
- Die Lebensdauer des Unternehmens ist auf die Lebenszeit des Inhabers begrenzt.
- Unbeschränkte persönliche Haftung.
- Eine externe Mittelbeschaffung ist nicht möglich, was das Wachstum hemmen kann.
- Die Besteuerung des Einkommens fällt sehr hoch aus.
Bei dieser Unternehmensform gehört der Betrieb zwei oder mehr Personen. Sie sind Gesellschafter, tragen die Risiken und erhalten die Erträge des Unternehmens.
Die Personengesellschaft entsteht durch einen Gesellschaftsvertrag oder eine Gründungsurkunde.
Die Vorteile einer Personengesellschaft sind:
- Wie ein Einzelunternehmen lässt sie sich einfach und kostengünstig gründen.
- Sie unterliegt vergleichsweise wenigen staatlichen Vorschriften.
- Die Fachkenntnisse und Erfahrungen der Gesellschafter kommen dem laufenden Geschäft zugute.
- Der Fortbestand der Gesellschaft hängt von der Vereinbarung zwischen den Gesellschaftern ab. Scheidet einer von ihnen aus oder verstirbt er, kann sich die Gesellschaft auflösen.
- Mögliche Konflikte zwischen den Gesellschaftern gefährden den Fortbestand des Unternehmens.
- Die Gesellschafter haften persönlich und unbeschränkt.
- Die Möglichkeiten der Mittelbeschaffung sind begrenzt.
Ein Unternehmen ist eine Gruppe von Personen, die gemeinsam ein Ziel verfolgen. Es kann verschiedene Formen des Zusammenschlusses umfassen, ob zu geschäftlichen oder anderen Zwecken. Die Handelskammern der jeweiligen Länder geben Auskunft über die Unternehmensstrukturen.
Zusammenfassung:
- Die Finanzleitung muss die rechtlichen Rahmenbedingungen ihrer Entscheidungen gründlich kennen.
- Auch die Struktur der Finanzmärkte, auf denen die Finanzleitung Mittel beschaffen muss, und die Vorschriften für Finanzintermediäre wie Banken und andere Finanzinstitute beeinflussen ihre Entscheidungen.
- Zu den wichtigsten Unternehmensformen gehören:
- Einzelunternehmen: Bei dieser Unternehmensform gehört der Betrieb einer einzigen Person.
- Personengesellschaft: Bei dieser Unternehmensform gehört der Betrieb zwei oder mehr Personen.
- Kapitalgesellschaften: Eine Gesellschaft ist eine Gruppe von Personen, die gemeinsam ein Ziel verfolgen.
Zeitwert des Geldes
In diesem Kapitel lernen Sie:- Die Aufzinsung mit Zinseszins verstehen
- Die Abzinsung verstehen
- Den Endwert einer einmaligen Zahlung (Einmalbetrag) verstehen.
- Erklären, was die Verdopplungsdauer bedeutet.
- Erklären, was die Wachstumsrate bedeutet.
Auch wenn dieser Ansatz auf den ersten Blick zufriedenstellend erscheint, sollten Sie die wichtige Annahme beachten, auf der er beruht. Sie gehen davon aus, dass der Wert des Geldes unabhängig davon gleich bleibt, wann es investiert oder empfangen wird. Mit anderen Worten nehmen Sie an: Wert eines Dollars heute = Wert eines Dollars am Ende von Jahr 1 = Wert eines Dollars am Ende von Jahr 2 und so weiter. Intuitiv wissen Sie, dass diese Annahme nicht stimmt, denn Geld hat einen Zeitwert. Wie lässt sich dieser Zeitwert definieren und in den Zahlungsströmen eines Projekts berücksichtigen? Dieser Frage geht das Kapitel nach.
Intuitiv ist klar, dass $1000 heute mehr wert sind als $1000, die Sie erst in einem Jahr erhalten. Mit anderen Worten: Sie würden heute nicht auf $1000 verzichten, nur weil man Ihnen garantiert, dass Sie denselben Betrag in einem Jahr zurückerhalten. Vielleicht würden Sie heute aber $1000 abgeben, wenn man Ihnen zusichert, dass Sie am Ende des ersten Jahres mehr als $1000 erhalten. Die zusätzliche Vergütung, die Sie dafür verlangen, dass Sie heute auf $1000 verzichten, nennt man „Zins“ oder Zeitwert des Geldes. Üblicherweise werden Zinsen als Prozentsatz pro Jahr angegeben, etwa 12 Prozent pro Jahr oder 18 Prozent pro Jahr.
Warum hat Geld einen Zeitwert? Dafür gibt es einige wichtige Gründe:
Geld lässt sich produktiv einsetzen, um reale Renditen zu erzielen. Werden beispielsweise $100 in Rohstoffe und Arbeitskräfte investiert und entstehen daraus Fertigwaren im Wert von $105, hat die Investition von $100 eine Rendite von 5 Prozent erzielt.
In Zeiten der Inflation hat ein Dollar heute mehr Kaufkraft als ein Dollar in der Zukunft.
Da die Zukunft unsicher ist, ziehen Menschen den heutigen Konsum dem künftigen Konsum vor.
Wie diese drei Einflussgrößen bei der Bestimmung des Zinssatzes zusammenwirken, lässt sich symbolisch wie folgt darstellen:
Nominal- oder Marktzins = realer Zinssatz oder reale Rendite + erwartete Inflationsrate + Risikoprämien als Ausgleich für Unsicherheit.
Der Zeitwert des Geldes lässt sich auf zwei Arten berücksichtigen: durch Aufzinsung und durch Abzinsung. Um die Grundgedanken beider Methoden zu verstehen, betrachten wir ein Projekt mit einer sofortigen Auszahlung von beispielsweise $1000 und folgenden Einzahlungen:
Jahr 1: $250
Jahr 2: $500
Jahr 3: $750
Jahr 4: $750
Die anfängliche Auszahlung und die späteren Einzahlungen lassen sich wie folgt auf einer Zeitachse darstellen:
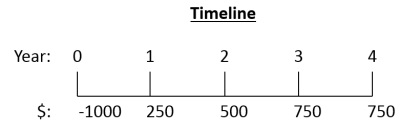
Anfängliche Auszahlung und spätere Einzahlungen
Aufzinsung mit Zinseszins
Bei der Aufzinsung berechnen Sie die Endwerte (FV) aller Zahlungsströme am Ende des Betrachtungszeitraums zu einem bestimmten Zinssatz. In diesem Fall vergleichen Sie den Endwert der anfänglichen Auszahlung von $1000 am Ende von Jahr 4 mit der Summe der Endwerte der jährlichen Einzahlungen am Ende von Jahr 4. Der Vorgang lässt sich wie folgt schematisch darstellen:
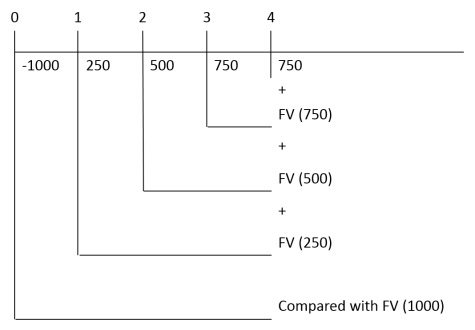
Aufzinsung mit Zinseszins
Abzinsung
Bei der Abzinsung ermitteln Sie den Zeitwert des Geldes in der Gegenwart, also zum Zeitpunkt 0 auf der Zeitachse. Sie vergleichen somit die anfängliche Auszahlung mit der Summe der Barwerte (PV) der künftigen Einzahlungen bei einem gegebenen Zinssatz. Der Vorgang lässt sich wie folgt grafisch darstellen:
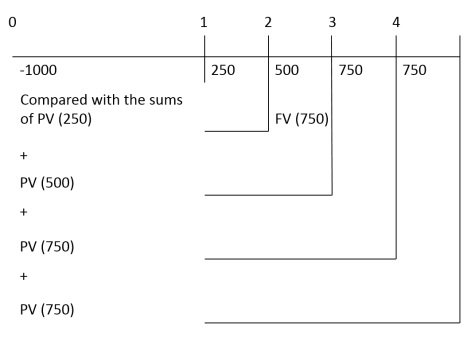
Abzinsung
Sehen wir uns den Unterschied zwischen Zinseszins und einfacher Verzinsung anhand des folgenden Beispiels an.
Beispiel 1:
X verfügt über $1000 zur Anlage und hat zwei Möglichkeiten: einen Zinssatz von 10 Prozent mit jährlichem Zinseszins oder einen einfachen Zinssatz von 10 Prozent. Welche Variante sollte X wählen, wenn der Betrag nach (a) einem Jahr, (b) zwei Jahren oder (c) fünf Jahren abgehoben werden soll?
Lösung:
Bei einer anfänglichen Anlage von $1000 ergeben sich bei den beiden Verzinsungsmodellen folgende Endbeträge:
| Jahresende | Modell mit Zinseszins | Modell mit einfacher Verzinsung) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
Die Tabelle zeigt, dass bei der Verzinsung mit Zinseszins auch auf die Zinsen weitere Zinsen anfallen. Bei einfacher Verzinsung ist das nicht der Fall. Wer seine Rendite maximieren will, entscheidet sich bei einer Haltedauer von mehr als einem Jahr für die Verzinsung mit Zinseszins. Die Unterscheidung macht deutlich, dass man in der Finanzanalyse stets von einer Wiederverzinsung der Zinsen ausgeht. Endwert einer einmaligen Zahlung (Einmalbetrag)
Die obige Tabelle veranschaulicht, wie sich der Endwert eines einmal angelegten Betrags bestimmen lässt. Das Verfahren wird jedoch aufwendig, wenn der Endwert für lange Laufzeiten von 20 oder 30 Jahren berechnet werden soll. Das allgemeine Verfahren zur Berechnung des Endwerts eines einzelnen Zahlungsstroms mit jährlicher Verzinsung und Zinseszins lautet wie folgt:
FVn = PV(1 +k)n
Dabei gilt: FVn = Endwert der Anfangszahlung nach n Jahren
PV = anfänglicher Zahlungsstrom
k = jährlicher Zinssatz
n = Laufzeit der Investition
In der obigen Formel bezeichnet der Ausdruck (1 + k)n den Endwert einer anfänglichen Anlage von $1 (einem heute angelegten Dollar) nach n Jahren bei einem Zinssatz k. Er wird Aufzinsungsfaktor genannt (im Folgenden FVIF). Um den Endwert einer beliebigen Investition für gegebene Werte von „k“ und „n“ zu berechnen, multiplizieren Sie die Anfangsinvestition mit dem entsprechenden Tabellenwert von (1 + k)n.
Verdopplungsdauer
Eine häufige Anlegerfrage lautet: „Wie lange dauert es bei einem bestimmten Zinssatz, bis sich der investierte Betrag verdoppelt?“ Eine ungefähre Antwort liefert die „72er-Regel“. Diese Faustregel besagt, dass man die Verdopplungsdauer erhält, indem man 72 durch den Zinssatz teilt.
Beträgt der vorgegebene Zinssatz beispielsweise 6 Prozent, ergibt sich eine Verdopplungsdauer von 72/6 = 12 Jahren.
Die 69er-Regel ermöglicht eine genauere Schätzung der Verdopplungsdauer.
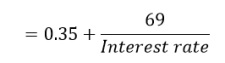
69er-Regel
Zusammenfassung:
- Ein Projekt ist eine Tätigkeit, bei der heute ein Geldbetrag investiert wird, um über einen künftigen Zeitraum verteilt Nutzen zu erzielen.
- Geld lässt sich produktiv einsetzen, um reale Renditen zu erzielen.
- In Zeiten der Inflation hat ein Dollar heute mehr Kaufkraft als ein Dollar in der Zukunft.
- Aufzinsung: Wir berechnen die Endwerte (FV) aller Zahlungsströme am Ende des Betrachtungszeitraums zu einem bestimmten Zinssatz.
- Abzinsung: Wir vergleichen die anfängliche Auszahlung mit der Summe der Barwerte (PV) der künftigen Einzahlungen bei einem gegebenen Zinssatz.
- Nach der 72er-Regel ergibt sich die Zeit, in der sich ein Betrag verdoppelt, wenn man 72 durch den Zinssatz teilt.
Messung der Rendite
In diesem Kapitel lernen Sie:- Den Begriff der Rendite verstehen
- Die realisierte Rendite definieren.
- Die erwartete Rendite definieren.
- Die verschiedenen Bestandteile der Rendite verstehen
- Die Rendite messen
Rendite
Anleger wollen die erwartete Rendite ihrer Anlagen unter Berücksichtigung verschiedener Beschränkungen maximieren, insbesondere des Risikos. Die Rendite ist die Gegenleistung, die zur Anlage motiviert. Ihre Bedeutung für Anlageentscheidungen ergibt sich aus folgenden Faktoren:
- Sie ermöglicht Anlegern, Anlagealternativen danach zu vergleichen, was sie ihnen bieten.
- Anhand historischer Renditen können Anleger beurteilen, wie erfolgreich ihre Anlagen waren.
- Die Messung historischer Renditen hilft auch dabei, künftige Renditen abzuschätzen.
Realisierte Rendite
Dies ist die Ex-post-Rendite, also die Rendite, die im Nachhinein tatsächlich erzielt wurde oder hätte erzielt werden können. Eine Bankeinlage von $1000 am 1. Januar zu einem angegebenen Jahreszinssatz von 10% ist beispielsweise genau ein Jahr später $1100 wert. Die historische oder realisierte Rendite beträgt in diesem Fall 10%.
Erwartete Rendite
Dies ist die Rendite, die Anleger für einen Vermögenswert über einen künftigen Zeitraum erwarten. Die erwartete Rendite ist mit Unsicherheit oder Risiko verbunden und kann eintreten oder ausbleiben. Als Ausgleich für die Unsicherheit über die Höhe und den Zeitpunkt der Rendite verlangen Anleger eine erwartete Rendite, die hoch genug ist, um das Risiko oder die Unsicherheit auszugleichen.
Bestandteile der Rendite
Woraus setzt sich die Rendite einer Anlage zusammen? Im Wesentlichen besteht sie aus zwei Komponenten:
- Ein Bestandteil der Rendite sind die regelmäßigen Zahlungseingänge oder Erträge aus der Anlage, etwa Zinsen oder Dividenden. Für diesen Bestandteil wird häufig der Begriff „laufende Rendite“ verwendet. Er bezeichnet den Ertrag eines Wertpapiers im Verhältnis zu seinem Kurs, in der Regel dem Kaufpreis. Eine Anleihe mit einem Kupon von 10% (5) und einem Kaufpreis von $900 hat beispielsweise eine laufende Rendite von 11.11%.
- Ein Anstieg oder Rückgang des Kurses eines Vermögenswerts wird als Kursgewinn bzw. Kursverlust bezeichnet. Es handelt sich um die Differenz zwischen dem Kaufpreis und dem tatsächlichen oder erzielbaren Verkaufspreis.
Messung der Rendite
Die Rendite ist der Gesamtertrag, den ein Anleger während der Haltedauer erzielt, also während er das Wertpapier hält. Sie wird als Prozentsatz des Kaufpreises der Anlage zu Beginn der Haltedauer angegeben. Dazu addiert man die Erträge aus dem Wertpapier in Form von Zahlungsströmen und die Kursdifferenz zwischen Beginn und Ende der Haltedauer. Die Summe wird als Prozentsatz des Kaufpreises zu Beginn der Haltedauer ausgedrückt.
Die allgemeine Formel zur Berechnung der Rendite lautet:
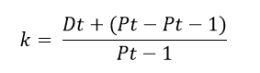
Berechnung der Rendite
Dabei gilt: k = Rendite
Pt = Kurs des Wertpapiers zum Zeitpunkt „t“, also am Ende der Haltedauer.
Pt-1 = Kurs des Wertpapiers zum Zeitpunkt „t-1“, also zu Beginn der Haltedauer, bzw. der Kaufpreis.
Dt = Ertrag oder Zahlungsströme, die das Wertpapier zum Zeitpunkt „t“ abwirft.
Renditen werden in der Regel als jährlicher Prozentsatz angegeben, damit sich Wertpapiere vergleichen lassen.
Zusammenfassung:
- Die Rendite ist die Gegenleistung, die Anleger zu einer Investition motiviert.
- Realisierte Rendite: die Ex-post-Rendite, also die Rendite, die tatsächlich erzielt wurde oder hätte erzielt werden können.
- Erwartete Rendite: die Rendite, die Anleger für einen Vermögenswert über einen künftigen Zeitraum erwarten.
- Bestandteile der Rendite:
- Regelmäßige Zahlungseingänge oder Erträge.
- Anstieg oder Rückgang des Preises eines Vermögenswerts.
- Die Rendite ist der Gesamtertrag, den ein Anleger während der Haltedauer erzielt, also während er das Wertpapier hält. Sie wird als Prozentsatz des Kaufpreises der Anlage zu Beginn der Haltedauer angegeben.
Quellen finanzieller Risiken
In diesem Kapitel lernen Sie:- Die verschiedenen Risikoquellen verstehen
- Erklären, wie das Gesamtrisiko gemessen wird.
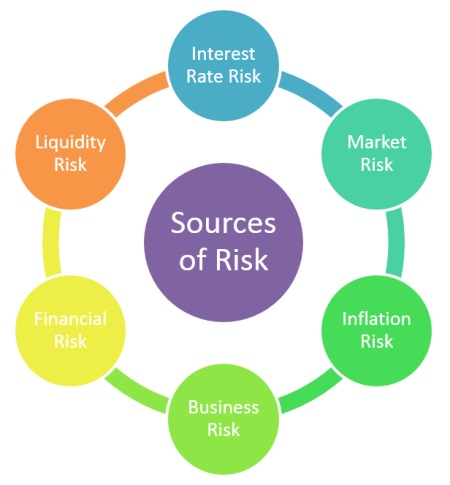
Quellen finanzieller Risiken
Zinsänderungsrisiko:
Das Zinsänderungsrisiko bezeichnet die Schwankungen der Rendite eines Wertpapiers infolge von Änderungen des Zinsniveaus. Unter sonst gleichen Bedingungen entwickeln sich Wertpapierkurse entgegengesetzt zu den Zinsen. Anleihegläubiger sind von diesem Risiko unmittelbarer betroffen als Aktionäre.
Marktrisiko:
Das Marktrisiko ist die Schwankung der Renditen aufgrund von Bewegungen am Wertpapiermarkt. Alle Wertpapiere sind dem Marktrisiko ausgesetzt, Aktien sind jedoch am stärksten betroffen. Dieses Risiko umfasst eine Vielzahl von Faktoren, die außerhalb der einzelnen Wertpapiere liegen, etwa Wirtschaftskrisen, Kriege und politische Entwicklungen.
Inflationsrisiko:
Wenn die Inflation steigt, sinkt die Kaufkraft. Man spricht auch vom Kaufkraftrisiko. Es betrifft alle Wertpapiere und hängt unmittelbar mit dem Zinsänderungsrisiko zusammen, da die Zinsen mit der Inflation steigen.
Geschäftsrisiko:
Gemeint ist das Risiko, das mit einer Geschäftstätigkeit in einer bestimmten Branche oder einem bestimmten Umfeld verbunden ist. Es geht auf diejenigen über, die in den Betrieb oder das Unternehmen investieren.
Finanzierungsrisiko:
Ein Finanzierungsrisiko entsteht, wenn Unternehmen Fremdkapital einsetzen und damit eine finanzielle Hebelwirkung nutzen. Je stärker sich ein Unternehmen über Fremdkapital finanziert, desto größer ist dieses Risiko.
Liquiditätsrisiko:
Dieses Risiko hängt mit dem Sekundärmarkt zusammen, auf dem das jeweilige Wertpapier gehandelt wird. Ein Wertpapier gilt als liquide, wenn es sich schnell und ohne nennenswerten Preisnachlass kaufen oder verkaufen lässt. Je größer die Unsicherheit über die benötigte Zeit und den Preisnachlass, desto größer ist das Liquiditätsrisiko. Wertpapiere mit aktiven Märkten wie Schatzwechsel weisen ein geringeres Liquiditätsrisiko auf.
Messung des Gesamtrisikos
Risiko hängt mit der Streuung der möglichen Ergebnisse zusammen. Streuung bezeichnet deren Schwankungsbreite. Schwankt die Rendite einer Anlage nicht, ist sie risikolos. Wer die Renditen einer Anlage über mehrere Jahre betrachtet, muss wissen, wie stark diese schwanken, also wie hoch das Gesamtrisiko der Anlage ist.
Renditeschwankungen lassen sich auf verschiedene Arten messen. Ein Maß ist die Spannweite, also die Differenz zwischen der höchstmöglichen und der niedrigstmöglichen Rendite. Sie beruht jedoch nur auf diesen beiden Extremwerten.
Die Varianz der Rendite eines Vermögenswerts ergibt sich aus der Summe der quadrierten Abweichungen jeder möglichen Rendite von der erwarteten Rendite, jeweils multipliziert mit der Wahrscheinlichkeit, dass diese Rendite eintritt.
Die dritte und gebräuchlichste Methode zur Messung von Renditeschwankungen ist die Standardabweichung. Die mit σ bezeichnete Standardabweichung ist die Quadratwurzel der Varianz der Renditen.
Standardabweichung und Varianz sind konzeptionell gleichwertige quantitative Maße für das Gesamtrisiko. Gegenüber der Spannweite hat die Standardabweichung folgende Vorteile:
- Im Gegensatz zur Spannweite berücksichtigt die Standardabweichung jedes mögliche Ereignis und gewichtet es entsprechend seiner Wahrscheinlichkeit.
- Die Standardabweichung ist eine geläufige Größe, die viele Taschenrechner und Computer berechnen können.
- Die Standardabweichung misst die Streuung um den erwarteten Wert oder Mittelwert. Das entspricht der Definition von Risiko als „Schwankung der Renditen“.
- Die Standardabweichung ergibt sich aus der Quadratwurzel der Summe der quadrierten Differenzen, jeweils gewichtet mit ihrer Wahrscheinlichkeit. Das erleichtert den Vergleich zwischen dem anhand der Standardabweichung gemessenen Risiko und der erwarteten Rendite, weil beide in denselben Einheiten angegeben werden. Daher wird die Standardabweichung als Risikomaß der Varianz vorgezogen.
- Das Zinsänderungsrisiko bezeichnet die Schwankungen der Rendite eines Wertpapiers infolge von Änderungen des Zinsniveaus.
- Das Marktrisiko ist die Schwankung der Renditen aufgrund von Bewegungen am Wertpapiermarkt.
- Wenn die Inflation steigt, sinkt die Kaufkraft. Man spricht auch vom Kaufkraftrisiko. Es betrifft alle Wertpapiere.
- Das Geschäftsrisiko bezeichnet das Risiko, das mit einer Geschäftstätigkeit in einer bestimmten Branche oder einem bestimmten Umfeld verbunden ist. Es geht auf diejenigen über, die in den Betrieb oder das Unternehmen investieren.
- Ein Finanzierungsrisiko entsteht, wenn Unternehmen Fremdkapital einsetzen und damit eine finanzielle Hebelwirkung nutzen.
- Das Liquiditätsrisiko hängt mit dem Sekundärmarkt zusammen, auf dem das jeweilige Wertpapier gehandelt wird.
- Wer die Renditen einer Anlage über mehrere Jahre betrachtet, muss wissen, wie stark diese schwanken, also wie hoch das Gesamtrisiko der Anlage ist.
Finanzportfolios und Risiken
In diesem Kapitel lernen Sie:- Zwischen diversifizierbarem und nicht diversifizierbarem Risiko unterscheiden.
- Den Grad der Korrelation zwischen Portfolios und Risiko verstehen
- Marktrisikofaktoren identifizieren.
- Spezifische Risikofaktoren identifizieren.
- Die Messung des Betas und die Annahmen des CAPM verstehen
- Das Konzept der SML (Wertpapiermarktlinie) verstehen
Diversifizierbares und nicht diversifizierbares Risiko
Da sich Aktienrenditen nicht vollständig im Gleichschritt entwickeln, lässt sich das Risiko durch Diversifizierung verringern. Eine gewisse positive Korrelation bedeutet aber, dass das Risiko in der Praxis nie auf null sinken kann. Die Risikominderung durch Diversifizierung ist daher begrenzt. Dafür gibt es zwei wesentliche Gründe.
Grad der Korrelation
Wie bereits erläutert, hängt die Risikominderung davon ab, wie stark die Aktien positiv korrelieren. Je geringer die positive Korrelation, desto stärker lässt sich das Risiko senken.
Anzahl der Aktien im Portfolio
Wie stark Diversifizierung das Risiko senkt, hängt auch von der Zahl der Aktien im Portfolio ab. Mit zunehmender Aktienzahl nimmt der Diversifizierungseffekt jeder weiteren Aktie ab, wie die folgende Abbildung zeigt:
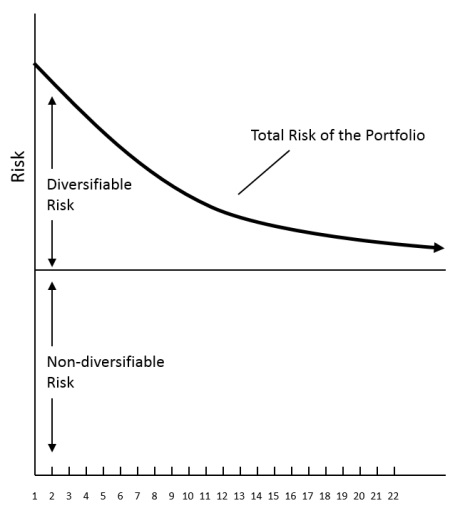
Risikominderung durch Diversifizierung
Wie die Abbildung zeigt, ergeben sich die größten Vorteile der Diversifizierung mit den ersten 10 bis 12 Aktien, sofern sie aus Branchen stammen, die nicht eng miteinander verbunden sind. Weitere Aktien senken das Gesamtrisiko weiterhin, der zusätzliche Nutzen nimmt jedoch ab.
Die Abbildung zeigt auch, dass sich das diversifizierbare Risiko verringert. Das nicht diversifizierbare Risiko bleibt unabhängig von der Zusammensetzung des Portfolios konstant. Was ist diversifizierbares und nicht diversifizierbares Risiko? Das Risiko jeder einzelnen Aktie lässt sich in zwei Komponenten aufteilen: das nicht diversifizierbare und das diversifizierbare Risiko.
Das nicht diversifizierbare Risiko ist der Teil des Gesamtrisikos, der mit der Gesamtwirtschaft oder dem gesamten Aktienmarkt zusammenhängt. Zu seinen Quellen zählen etwa das Zinsänderungs-, das Inflations- und das Finanzierungsrisiko. Es lässt sich daher nicht durch Diversifizierung beseitigen. Man nennt es auch Marktrisiko oder systematisches Risiko.
Das diversifizierbare Risiko ist der Teil des Gesamtrisikos, der für ein Unternehmen oder eine Branche spezifisch ist und sich deshalb durch Diversifizierung beseitigen lässt. Man nennt es auch unsystematisches oder spezifisches Risiko.
Sehen wir uns einige Faktoren an, die zu diversifizierbaren und nicht diversifizierbaren Risiken führen.
Faktoren des nicht diversifizierbaren Risikos oder Marktrisikos
- Erhebliche Änderungen der Steuersätze
- Krieg und andere Katastrophen
- Ein Anstieg oder Rückgang der Inflationsraten
- Eine Änderung der Wirtschaftspolitik
- Rezession in der Industrie
- Ein Anstieg der internationalen Ölpreise usw.
- Streik im Unternehmen
- Insolvenz eines wichtigen Lieferanten
- Tod einer wichtigen Führungskraft
- Unerwarteter Eintritt eines neuen Wettbewerbers in den Markt usw.
Wie messen Sie das Risiko von Aktien in einem Portfolio? Die Standardabweichung eines Portfolios ist ein guter Indikator für sein Risiko. Erhöht die Aufnahme einer Aktie die Standardabweichung des Portfolios, erhöht sie auch dessen Risiko. Das zusätzliche Risiko hängt allerdings sowohl vom Gesamtrisiko der Aktie, also ihrer Standardabweichung, als auch davon ab, wie sich dieses Risiko in einen diversifizierbaren und einen nicht diversifizierbaren Teil aufgliedert. Hält ein Anleger nur eine Aktie, gibt es keine Diversifizierung. Sein Risiko entspricht damit der Standardabweichung dieser Aktie. Für einen Anleger mit diversifiziertem Portfolio zählt nur der Teil des Gesamtrisikos der Aktie, der sich durch Diversifizierung nicht beseitigen lässt. Wie misst man das nicht diversifizierbare Risiko oder Marktrisiko? Üblicherweise verwendet man den Betakoeffizienten (β). Beta misst das Risiko eines einzelnen Portfolios im Verhältnis zum Risiko des Marktportfolios. Dieses enthält alle riskanten Vermögenswerte und ist damit das am stärksten diversifizierte Portfolio riskanter Anlagen, das ein Anleger erwerben könnte. Das relative Risiko lässt sich wie folgt ausdrücken:
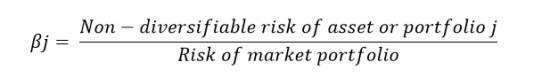
Formel für das relative Risiko
Der Betakoeffizient misst somit das nicht diversifizierbare oder systematische Risiko eines Vermögenswerts im Verhältnis zum Marktportfolio. Ein Beta von 1.0 weist auf ein durchschnittliches Risiko hin. Ein Beta von mehr als 1.0 steht für ein überdurchschnittliches Risiko, etwa bei Aktien, deren Renditen tendenziell riskanter sind als die des Markts. Aktien mit einem Betakoeffizienten unter 1.0 weisen ein unterdurchschnittliches Risiko auf, also ein geringeres Risiko als das Marktportfolio. Beim Marktportfolio ist bereits jede mögliche Diversifizierung ausgeschöpft. Sein Risiko lässt sich daher nicht diversifizieren und kann von Anlegern nicht vermieden werden. Solange die Rendite eines Vermögenswerts nicht vollkommen positiv mit den Renditen anderer Vermögenswerte korreliert, lässt sich das unsystematische Risiko durch Diversifizierung beseitigen. Das Beta hängt daher nur von nicht diversifizierbaren Risiken ab.
Das Beta eines Portfolios ist der gewichtete Durchschnitt der Betas der darin enthaltenen Wertpapiere. Die Gewichtung richtet sich nach dem Anteil des jeweiligen Wertpapiers an der Anlage. Beträgt das Beta von Wertpapier A beispielsweise 1.5 und das von Wertpapier B 0.9 und entfallen 60% bzw. 40% des Portfolios auf die 2 Wertpapiere, ergibt sich für das Portfolio ein Beta von 1.26 (1.5 x 0.6 + 0.9 x 0.4).
Messung des Betas
Der systematische Zusammenhang zwischen der Rendite eines Wertpapiers oder Portfolios und der Marktrendite lässt sich durch eine einfache lineare Regression beschreiben. In dem von William Sharpe entwickelten Einindexmodell oder Marktmodell ist die Rendite des Wertpapiers oder Portfolios die abhängige Variable kj. Die Rendite des Marktportfolios ist die unabhängige Variable km. Das lässt sich wie folgt ausdrücken:
kj = αj + βjkm + ej
Der Betaparameter βj des Modells beschreibt die Steigung der obigen Regressionsbeziehung. Wie bereits erläutert, misst er, wie empfindlich ein Wertpapier oder Portfolio auf den Gesamtmarkt reagiert und in welchem Umfang sich seine Rendite mit der Marktrendite ändert. Der Betakoeffizient eines Wertpapiers ist das Verhältnis der Kovarianz seiner Rendite mit der Marktrendite zur Varianz des Marktes.
Das Kapitalgutpreismodell (CAPM)
Das von William F Sharpe, John Lintner und Jan Mossin entwickelte CAPM ist einer der wichtigsten Fortschritte der Finanztheorie. Das CAPM stellt einen linearen Zusammenhang zwischen der geforderten Rendite eines Wertpapiers und seinem systematischen bzw. nicht diversifizierbaren Risiko, dem Beta, her.
Das CAPM lässt sich mathematisch wie folgt darstellen:
kj = Rf + Bj (km - Rf)
Dabei gilt:
kj = erwartete oder geforderte Rendite des Wertpapiers j
Rf = risikofreie Rendite
Bj = Betakoeffizient des Wertpapiers j
km = Rendite des Marktportfolios.
Annahmen:
- Anleger sind risikoavers und verwenden die erwartete Rendite und die Standardabweichung der Rendite als geeignete Maße für Rendite und Risiko ihres Portfolios. Je höher sie das Risiko des Portfolios einschätzen, desto höher ist die Rendite, die sie als Ausgleich erwarten.
- Anleger treffen ihre Anlageentscheidungen für einen Zeithorizont von einer einzigen Periode, also der unmittelbar folgenden Periode.
- Die Transaktionskosten an den Finanzmärkten sind so niedrig, dass sie vernachlässigt werden können. Vermögenswerte lassen sich in beliebigen Mengen kaufen und verkaufen. Die einzigen Grenzen für den Anleger sind sein Vermögen und der Preis des Vermögenswerts.
- Steuern beeinflussen die Entscheidung über den Kauf von Vermögenswerten nicht.
- Alle gehen davon aus, dass sie Vermögenswerte zum aktuellen Marktpreis kaufen können, und stimmen darin überein, welche Rendite und welches Risiko mit der jeweiligen Anlage verbunden sind.
Im CAPM kann die erwartete Rendite auch als geforderte Rendite verstanden werden, weil das Modell ein Marktgleichgewicht voraussetzt. Die erwartete Rendite ist die Rendite, die Anleger für einen Vermögenswert über einen künftigen Zeitraum erwarten. Die geforderte Rendite eines Wertpapiers ist die erwartete Mindestrendite, die Anleger zum Kauf bewegt.
Was verlangen oder erwarten Anleger bei einer Investition? Zunächst können sie eine risikofreie Rendite erzielen, indem sie in risikofreie Anlagen wie Schatzwechsel investieren. Diese risikofreie Rendite wird mit Rf bezeichnet und ist die Mindestrendite, die Anleger erwarten. Da Anleger Risiken scheuen, erwarten sie zusätzlich eine Risikoprämie als Ausgleich für das höhere Risiko einer riskanten Anlage.
Geforderte Rendite = risikofreier Zinssatz + Risikoprämie.
Das CAPM liefert ein ausdrückliches Maß für die Risikoprämie. Sie ist das Produkt aus dem Beta eines bestimmten Wertpapiers j und der Marktrisikoprämie km - Rf
Risikoprämie = βj (km - Rf)
Der Betakoeffizient „βj“ bezeichnet das nicht diversifizierbare Risiko eines Vermögenswerts im Verhältnis zum Marktrisiko. Ist das Risiko des Vermögenswerts höher als das Marktrisiko, übersteigt β also 1.0, setzt der Anleger für den Vermögenswert eine höhere Risikoprämie an als für den Markt.
Die Wertpapiermarktlinie (SML)
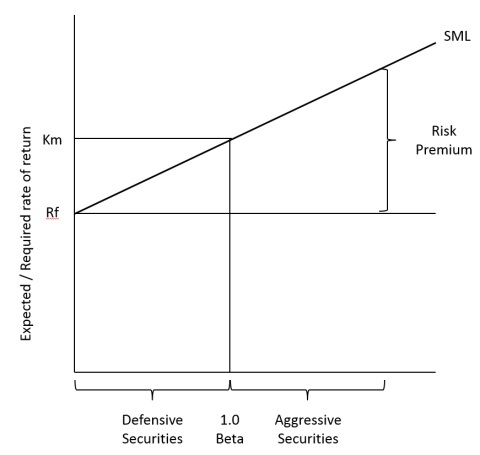
Sie können die im CAPM beschriebene Beziehung zwischen der geforderten Rendite (kj) und dem nicht diversifizierbaren Risiko (Beta) grafisch darstellen. So erhalten Sie die nachstehend gezeigte SML:
Risiko und Rendite
Nach den Annahmen des CAPM sollten die erwartete Rendite und der Betawert jedes einzelnen Wertpapiers auf der SML liegen. Die SML schneidet die vertikale Achse bei der risikofreien Rendite Rf. Die Steigung der SML beträgt km - Rf.
Da alle Wertpapiere erwartungsgemäß auf der SML liegen, bietet die SML eine direkte und einfache Möglichkeit, die erwartete oder geforderte Rendite eines Wertpapiers bei bekanntem Beta zu bestimmen. Die SML dient auch zur Einordnung von Wertpapieren. Wertpapiere mit einem Beta von mehr als 1.00 im oberen Teil der Linie gelten als aggressiv. Wertpapiere mit einem Beta von weniger als 1.00 im unteren Teil der SML lassen sich als defensiv einstufen und erzielen unterdurchschnittliche Renditen.
Eine der wichtigsten Annahmen des CAPM lautet, dass sich der Markt im Gleichgewicht befindet und die erwartete Rendite bei einem gegebenen Marktrisiko bzw. Beta der geforderten Rendite entspricht. Die Wertpapiermarktlinie (SML) bietet somit einen Rahmen, um zu prüfen, ob risikoreiche Aktien eine ihrem Risiko ungefähr angemessene Rendite bieten und umgekehrt. Sehen wir uns an, wie sich Wertpapiere mithilfe des CAPM und der SML bewerten lassen.
Zusammenfassung:
- Ein Anlageportfolio ist eine Zusammenstellung von Vermögenswerten, die ein Anleger hält.
- Da sich Aktienrenditen nicht vollständig im Gleichschritt entwickeln, kann Diversifizierung das Risiko senken.
- Die Risikominderung hängt davon ab, wie stark die Aktien positiv korrelieren.
- Mit zunehmender Aktienzahl nimmt der Diversifizierungseffekt jeder weiteren Aktie ab.
- Die Standardabweichung des Portfolios ist ein guter Indikator für sein Risiko.
- Beta misst das Risiko eines einzelnen Portfolios im Verhältnis zum Risiko des Marktportfolios.
- Das Kapitalgutpreismodell (CAPM) stellt einen linearen Zusammenhang zwischen der geforderten Rendite eines Wertpapiers und seinem systematischen bzw. nicht diversifizierbaren Risiko, dem Beta, her.
Management finanzieller Risiken
In diesem Kapitel lernen Sie:- Die verschiedenen Arten finanzieller Risiken verstehen.
Die Begriffe „Risiko“ und „Unsicherheit“ werden oft gleichbedeutend verwendet, obwohl sie unterschiedliche Bedeutungen haben. Zwischen Sicherheit, Unsicherheit und Risiko lässt sich klar unterscheiden. Sicherheit besteht, wenn feststeht, was passieren wird, und ein Ereignis mit einer Wahrscheinlichkeit von 100% eintritt oder ausbleibt. Risiko besteht, wenn es mehrere konkrete, wahrscheinliche Ergebnisse gibt, aber unklar ist, welches tatsächlich eintritt. Unsicherheit liegt vor, wenn selbst die wahrscheinlichen Ergebnisse unbekannt sind. Es ist dann völlig offen, was passieren kann. Risiko wird in der Regel mit der Standardabweichung gemessen.
Ein Unternehmen will Vermögen für seine Aktionäre schaffen. Dieses Vermögen spiegelt sich im Marktwert seiner Aktien wider. Das Risiko für das Unternehmen zeigt sich daher in der Möglichkeit, dass der tatsächliche Marktwert seiner Aktien vom erwarteten Marktwert abweicht. Weil der Marktwert der Aktien eng mit dem Gewinn zusammenhängt, lässt sich das Unternehmensrisiko auch als Möglichkeit beschreiben, dass der tatsächliche Gewinn nach Steuern (PAT) vom erwarteten PAT abweicht. Das Verlustrisiko kann sich aus höheren Kosten oder niedrigeren Erlösen als erwartet ergeben. Entsprechend kann sich die Chance auf ein besseres Ergebnis aus niedrigeren Kosten oder höheren Erlösen als erwartet ergeben.
Risikoquellen
Die Gewinne eines Unternehmens sind verschiedenen Risiken ausgesetzt. Dazu zählen das Zinsänderungsrisiko, das Wechselkursrisiko, das Ausfallrisiko, das Liquiditätsrisiko, das Geschäftsrisiko, das Finanzierungsrisiko, das Marktrisiko und das Veräußerbarkeitsrisiko. Diese Liste ist nicht vollständig, umfasst aber die wichtigsten Risiken.
Zinsänderungsrisiko:
Beim Zinsänderungsrisiko besteht die Gefahr, dass Zinsbewegungen die Gewinne oder die Bilanz des Unternehmens beeinträchtigen. Zinsen wirken sich auf zwei Arten aus: Sie verändern den Gewinn und den Wert von Vermögenswerten oder Verbindlichkeiten. Ein Unternehmen, das einen variabel verzinsten Kredit aufgenommen hat, läuft etwa bei steigenden Zinsen Gefahr, niedrigere Gewinne zu erzielen.
Wechselkursrisiko:
Das Wechselkursrisiko besteht darin, dass Wechselkursbewegungen den Wert der Vermögenswerte, Verbindlichkeiten oder Erträge eines Unternehmens beeinträchtigen können. Ungünstige Wechselkursbewegungen können Gewinne, Vermögenswerte oder Verbindlichkeiten selbst dann beeinflussen, wenn das Unternehmen nicht auf Auslandsmärkten tätig ist. Das liegt daran, dass die Märkte miteinander verflochten sind.
Ausfallrisiko:
Das Ausfallrisiko ist das Risiko, dass Forderungen gegenüber Dritten nicht beglichen werden, weil diese nicht zahlen können oder wollen. Dieses Risiko muss bei jeder Kreditvergabe berücksichtigt werden.
Liquiditätsrisiko:
Das Liquiditätsrisiko bezeichnet die Gefahr einer Insolvenz, wenn ein Unternehmen seinen finanziellen Verpflichtungen nicht nachkommen kann. Es ist ein Irrtum, dass ein rentables Unternehmen nur ein geringes oder kein Liquiditätsrisiko hat. Auch ein sehr rentables Unternehmen kann in einen erheblichen Liquiditätsengpass geraten, wenn seine Mittel in illiquiden Vermögenswerten gebunden sind.
Geschäftsrisiko:
Das Geschäftsrisiko ist das Risiko, dem ein Unternehmen aufgrund seines externen und internen Umfelds ausgesetzt ist. Es kann aus internen Faktoren wie einem Streik, dem Tod wichtiger Mitarbeiter oder einem Maschinenausfall entstehen. Auch externe Faktoren wie staatliche Maßnahmen oder Veränderungen der Kundenpräferenzen können es verursachen.
Finanzierungsrisiko:
Das Finanzierungsrisiko bezeichnet die Gefahr einer Insolvenz, wenn ein Unternehmen seine Schulden möglicherweise nicht rechtzeitig zurückzahlen kann. Je höher das Verhältnis von Fremd- zu Eigenkapital, desto größer das Finanzierungsrisiko. Die Hauptursachen sind das Liquiditätsrisiko und eine ungeeignete Kapitalstruktur.
Marktrisiko:
Marktrisiko entsteht, wenn der Wert der Anlagen eines Unternehmens infolge von Marktbewegungen sinkt. Man nennt es auch Preisrisiko. Das Marktrisiko lässt sich nicht eindeutig von den oben beschriebenen Risiken trennen, da es aus ihrem Zusammenspiel entsteht. Das Zinsänderungsrisiko und das Wechselkursrisiko tragen am stärksten dazu bei.
Veräußerbarkeitsrisiko:
Dieses Risiko besteht darin, dass sich die Vermögenswerte eines Unternehmens nicht ohne Weiteres verkaufen lassen. Schwer verkäufliche Vermögenswerte können mit einem Mittelbedarf zusammenhängen, müssen es aber nicht. Müssen diese Vermögenswerte verkauft werden, um Mittel zu beschaffen, kann ihre mangelnde Veräußerbarkeit ein Liquiditätsrisiko verursachen.
Zusammenfassung:
- Risiko liegt vor, wenn es mehrere konkrete, wahrscheinliche Ergebnisse gibt, aber nicht feststeht, welches tatsächlich eintritt.
- Beim Zinsänderungsrisiko besteht die Gefahr, dass Zinsbewegungen die Gewinne oder die Bilanz des Unternehmens beeinträchtigen.
- Das Wechselkursrisiko besteht darin, dass Wechselkursbewegungen den Wert der Vermögenswerte, Verbindlichkeiten oder Erträge eines Unternehmens beeinträchtigen können.
- Das Ausfallrisiko ist das Risiko, dass Forderungen gegenüber Dritten nicht beglichen werden, weil diese nicht zahlen können oder wollen.
- Das Liquiditätsrisiko bezeichnet die Gefahr einer Insolvenz, wenn ein Unternehmen seinen finanziellen Verpflichtungen nicht nachkommen kann.
- Das Geschäftsrisiko ist das Risiko, dem ein Unternehmen aufgrund seines externen und internen Umfelds ausgesetzt ist.
- Das Finanzierungsrisiko bezeichnet die Gefahr einer Insolvenz, wenn ein Unternehmen seine Schulden möglicherweise nicht rechtzeitig zurückzahlen kann.
- Marktrisiko entsteht, wenn der Wert der Anlagen eines Unternehmens infolge von Marktbewegungen sinkt.
- Das Veräußerbarkeitsrisiko besteht darin, dass sich die Vermögenswerte eines Unternehmens nicht ohne Weiteres verkaufen lassen.
Der Risikomanagementprozess
In diesem Kapitel lernen Sie:- Die verschiedenen Ansätze des Risikomanagements verstehen
- Den Risikomanagementprozess verstehen
- Erklären, wie Risiken bewertet werden.
Es ist ein Irrtum, dass das Risikomanagement Risiken vollständig beseitigen soll. Tatsächlich geht es darum, Risiken auf dem gewünschten und akzeptablen Niveau oder innerhalb einer akzeptablen Bandbreite zu halten. Nur wenn keine Geschäftstätigkeit stattfindet, lässt sich das Risiko vollständig beseitigen. Auch die Rendite von Staatsanleihen, die im Allgemeinen als risikofreie Rendite bezeichnet wird, ist nicht frei von Risiken. Das einzige Risiko, das diese Anlagen nicht aufweisen, ist das Ausfallrisiko. Wer Rendite erzielen will, muss gewisse Risiken eingehen. Das Risikomanagement soll das Risiko lediglich auf ein Niveau bringen, das zur erwarteten Rendite der Investition passt. Da sich die Einflussfaktoren laufend ändern, ändert sich auch das Risiko für das Unternehmen. Deshalb muss das Unternehmen sein Risiko laufend bewerten und versuchen, es auf das angestrebte Niveau zu bringen. Dazu kann auch gehören, Risiken zu erhöhen, wenn sie unter dem Zielniveau liegen.
Ansätze des Risikomanagements
Die folgenden Ansätze dienen dem Umgang mit Risiken:
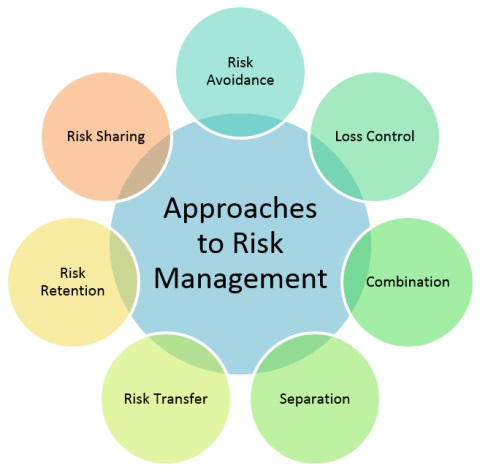
Techniken des Risikomanagements
Risikovermeidung
Ein weitreichender Ansatz besteht darin, ein Risiko vollständig zu vermeiden, indem man auf die damit verbundene Tätigkeit verzichtet. Ein Unternehmen kann beispielsweise entscheiden, nicht in eine bestimmte Branche zu investieren, wenn das Risiko seine Risikotragfähigkeit übersteigt. Dieser Ansatz ist unter bestimmten Umständen sinnvoll, bleibt aber die Ausnahme. Es ist weder ratsam noch möglich, ihn auf alle Risiken anzuwenden. Würden alle Risiken vermieden, könnte keine Tätigkeit stattfinden, denn jede Tätigkeit ist mit einem gewissen Risiko verbunden.
Verlustbegrenzung
Bei der Verlustbegrenzung wird versucht, die Wahrscheinlichkeit eines Verlusts oder dessen Höhe zu verringern. Dazu passt das Unternehmen seine täglichen Abläufe an. Ein Unternehmen mit variabel verzinsten Verbindlichkeiten kann beispielsweise in variabel verzinste Vermögenswerte investieren, um sein Zinsänderungsrisiko zu begrenzen.
Bündelung
Bei der Kombination bündelt das Unternehmen zusätzliche Geschäftsaktivitäten, um sein Gesamtrisiko zu senken. Man spricht auch von Aggregation oder Diversifizierung. Das Unternehmen betätigt sich in mehreren Geschäftsbereichen, die möglichst wenig miteinander korrelieren. Fehlt die Korrelation, erwirtschaften zu einem bestimmten Zeitpunkt zumindest einige dieser Bereiche Gewinne. So sinkt die Wahrscheinlichkeit, dass das Unternehmen Verluste erleidet.
Trennung
Durch die Trennung von Geschäftsbereichen, Vermögenswerten oder Verbindlichkeiten lässt sich das Risiko verringern. Ein Unternehmen mit zwei risikoreichen Geschäftsbereichen, die positiv korrelieren, kann beispielsweise einen davon als eigenständige Einheit ausgliedern, um sein Risiko zu senken. Ein Unternehmen kann seine Vorräte auch auf mehrere Standorte verteilen, statt sie an einem Ort zu lagern, und so das Risiko einer Zerstörung durch Brand verringern.
Risikoübertragung
Bei der Risikoübertragung gibt ein Unternehmen, das einem Risiko ausgesetzt ist, dieses an einen anderen Beteiligten ab, der bereit ist, es zu tragen. Dafür gibt es drei Wege. Erstens kann das Unternehmen den Vermögenswert selbst übertragen. Ein Unternehmen, das in mehreren Geschäftsbereichen tätig ist, kann etwa einen davon verkaufen und damit das zugehörige Risiko übertragen. Zweitens kann es das Risiko übertragen, ohne das Eigentum am Vermögenswert oder die Verbindlichkeit zu übertragen. Dazu kann es sich über Derivate wie Forwards, Futures, Swaps und Optionen absichern. Drittens kann es vereinbaren, dass ein Dritter mögliche Verluste übernimmt, ohne das Risiko selbst zu übertragen. Dies nennt man Risikofinanzierung. Sie ist beispielsweise durch den Abschluss einer Versicherung möglich.
Risikoeinbehalt
Ein Unternehmen behält ein Risiko ein, wenn es nichts unternimmt, um es zu vermeiden, zu verringern oder zu übertragen. Das kann bewusst geschehen, wenn andere Techniken zu teuer sind oder nicht eingesetzt werden können. Es kann auch unbewusst geschehen, wenn das Risiko nicht erkannt wird. Es ist wichtig, zwischen den Risiken zu unterscheiden, die ein Unternehmen selbst tragen will, und denen, die es mithilfe des Risikomanagements abgeben will.
Risikoteilung
Diese Technik verbindet Risikoeinbehalt und Risikoübertragung. Das Unternehmen trägt einen Teil eines bestimmten Risikos selbst und überträgt den Rest an einen Beteiligten, der bereit ist, ihn zu tragen. Ein Unternehmen und sein Lieferant können etwa vereinbaren, dass der Verkäufer einen Teil seines Vorteils an das Unternehmen abgibt, wenn der künftige Marktpreis der Ware einen bestimmten Betrag übersteigt. Liegt der künftige Marktpreis unter dem festgelegten Preis, gibt das Unternehmen einen Teil des Vorteils an den Verkäufer ab.
Der Risikomanagementprozess
Risikomanagement muss als unternehmensweiter Ansatz verstanden werden, da die isolierte Steuerung einzelner Risiken langfristig nicht die gewünschte Wirkung erzielt. Das ist besonders wichtig, weil Risiken aus unterschiedlichen Tätigkeiten entstehen und die Verantwortlichen die damit verbundenen Risiken nicht immer verstehen. Das Risikomanagement folgt einer logischen Abfolge von Schritten:
Festlegung der Ziele:
Die Festlegung der Ziele ist der erste Schritt im Risikomanagement. Ziel kann es sein, Gewinne zu schützen oder einen Wettbewerbsvorteil aufzubauen. Die Unternehmensleitung muss das Ziel festlegen, damit die Risikoverantwortlichen ihre Aufgaben entsprechend erfüllen können.
Risiken identifizieren:
Jede Organisation ist unterschiedlichen Risiken ausgesetzt. Diese hängen von ihrer Tätigkeit, wirtschaftlichen, sozialen und politischen Faktoren und den Merkmalen ihrer Branche ab, etwa der Wettbewerbsintensität, den Stärken und Schwächen der Wettbewerber und der Verfügbarkeit von Rohstoffen. Hinzu kommen interne Faktoren wie die Kompetenz und Haltung der Unternehmensleitung, die Arbeitsbeziehungen, die Abhängigkeit von Auslandsmärkten bei Beschaffung, Absatz oder Finanzierung sowie die Fähigkeiten des Personals und zahlreiche weitere Faktoren. Jedes Unternehmen muss mögliche Risikoquellen und die Arten von Risiken ermitteln, denen es ausgesetzt ist. Dazu benötigen die Risikoverantwortlichen ein grundlegendes Verständnis aller Unternehmenstätigkeiten und der externen Einflussfaktoren.
Risikobewertungen:
Sobald die Risiken identifiziert sind, müssen sie bewertet werden, um ihre Bedeutung festzustellen. Diese hängt von der Höhe des möglichen Verlusts und von der Wahrscheinlichkeit ab, dass er eintritt. Anhand dieser Faktoren werden die Risiken des Unternehmens in kritische, wichtige und weniger wichtige Risiken eingeteilt. Kritische Risiken können zur Insolvenz führen. Wichtige Risiken führen möglicherweise nicht zur Insolvenz, können das Unternehmen aber in ernste finanzielle Schwierigkeiten bringen. Weniger wichtige Risiken können Verluste verursachen, die das Unternehmen im normalen Geschäftsverlauf ohne Weiteres tragen kann.
Entwicklung der Richtlinie:
Die Richtlinie zum Risikomanagement muss sich an der Risikotoleranz des Unternehmens orientieren. Sie sollte einen vergleichsweise langen Zeitraum abdecken, damit sie möglichst stabil bleibt. In der Regel legt sie fest, wie viel Risiko abgesichert werden soll, also wie viel Risiko das Unternehmen zu tragen bereit ist. Sie kann zum Beispiel vorgeben, dass ein bestimmter Prozentsatz aller Risiken, etwa 50%, abzusichern ist oder dass zu keinem Zeitpunkt mehr als ein bestimmter Betrag gefährdet sein darf.
Entwicklung der Strategie:
Auf Grundlage der Richtlinie muss das Unternehmen eine Strategie für sein Risikomanagement entwickeln. Sie gilt kürzer als die Richtlinie, da sie zahlreiche veränderliche Faktoren berücksichtigen muss. Die Strategie ist ein Handlungsplan, der festlegt, welche Risiken wann zu steuern sind. Sie bestimmt auch, mit welchen Werkzeugen, Techniken und Instrumenten die Risiken gesteuert werden können. Zudem befasst sie sich mit steuerlichen und rechtlichen Fragen. Sie kann etwa festlegen, ob eine Tochtergesellschaft ihr Risiko besser selbst steuert oder es auf die Muttergesellschaft überträgt. Sie kann auch festlegen, wie sich Verluste am günstigsten auf eine Niederlassung an einem bestimmten Standort übertragen lassen. Eine weitere wichtige Frage lautet, ob das Unternehmen mit seinem Risikomanagement Gewinne erzielen will, etwa durch aktiven Handel am Derivatemarkt, oder ob es sich auf die Absicherung bestehender Risiken beschränkt.
Umsetzung:
Sobald Richtlinie und Strategie feststehen, müssen sie umgesetzt werden, um die Risiken tatsächlich zu steuern. Das ist der operative Teil des Risikomanagements. Dazu gehört, bei der Risikoübertragung die beste Vereinbarung zu finden, bei einem Risikoeinbehalt Vorkehrungen für mögliche Schadensfälle zu treffen und Programme zur Risikokontrolle zu entwickeln und umzusetzen. Auch die operativen Einzelheiten gehören dazu, etwa die Arbeiten im Backoffice und die Überwachung der Kontrollen.
Überprüfung:
Je nach Höhe der damit verbundenen Kosten muss das Risikomanagement regelmäßig überprüft werden. Da sich die Einflussfaktoren auf Entscheidungen im Risikomanagement laufend ändern, ist die Wirksamkeit früherer Entscheidungen zu überwachen. Mitunter erweisen sich frühere Entscheidungen als ungeeignet, oder veränderte Umstände machen eine andere Option wirksamer. Eine regelmäßige Überprüfung stellt sicher, dass das Risikomanagement flexibel bleibt und seine Werkzeuge, Techniken und Instrumente an die veränderten Umstände angepasst werden. Sie hilft den Risikoverantwortlichen zu prüfen, ob die gesetzten Ziele erreicht werden, und bei Abweichungen von den Erwartungen eine Alternative zu finden.
Zusammenfassung:
- Ein Risiko lässt sich vermeiden, indem man auf die Tätigkeit verzichtet, mit der es verbunden ist.
- Bei der Verlustbegrenzung wird versucht, die Wahrscheinlichkeit eines Verlusts oder dessen Höhe zu verringern.
- Bei der Bündelung werden zusätzliche Geschäftsaktivitäten kombiniert, um das Gesamtrisiko des Unternehmens zu senken.
- Durch die Trennung von Geschäftsbereichen, Vermögenswerten oder Verbindlichkeiten lässt sich das Risiko verringern.
- Ein Risiko wird übertragen, wenn das Unternehmen, das ihm zunächst ausgesetzt ist, es an einen anderen Beteiligten abgibt, der bereit ist, es zu tragen.
- Ein Unternehmen behält ein Risiko ein, wenn es nichts unternimmt, um es zu vermeiden, zu verringern oder zu übertragen.
- Die Risikoteilung verbindet Risikoeinbehalt und Risikoübertragung.
- Das Risikomanagement umfasst:
- Festlegung der Ziele und
- Risiken identifizieren
- Die Risikobewertung umfasst:
- Entwicklung der Richtlinie
- Umsetzung der Strategie
- Umsetzung und
- Überprüfung