International MBA Institute™
Formación del programa MBA Finance™ Degree
Naturaleza e importancia de la función financiera
En este capítulo, aprenderás a:- Comprender la naturaleza y la importancia de la función financiera
- Comprender los distintos objetivos de la gestión financiera
El dinero es un elemento común en las decisiones de los responsables de una empresa. Importa a casi todos, con independencia de su función u organización. Veamos algunos casos para ilustrarlo.
El responsable de I+D tiene que justificar el dinero invertido en investigación mediante el desarrollo de nuevos productos y procesos que ayuden a reducir costes y aumentar los ingresos. Si el departamento de I+D es un pozo sin fondo que absorbe cada vez más dinero sin ofrecer resultados positivos a cambio, la dirección no tendrá más remedio que cerrarlo. Ninguna entidad comercial mantiene un departamento de I+D para realizar investigaciones básicas infructuosas.
Del mismo modo, el responsable de materiales debe tener presente que las existencias de los distintos artículos almacenados representan dinero inmovilizado. Debe procurar reducir las existencias para destinar los fondos liberados a usos más productivos. Al mismo tiempo, debe asegurarse de que las existencias de materiales no bajen hasta un nivel que interrumpa el proceso de producción. Tiene que encontrar el equilibrio entre un exceso y una escasez de existencias. Es lo que se denomina equilibrio entre liquidez y rentabilidad, que se estudia con más detalle en las lecciones sobre gestión del capital circulante. Lo mismo sucede con todas las actividades de una organización. Sus resultados se reflejan en dólares en los estados financieros. Como su propio cargo indica, el director financiero debe participar en todos los asuntos financieros de la organización, pues casi todas sus actividades tienen repercusiones financieras. Por tanto, es razonable afirmar que el director financiero interviene en la mayoría de las decisiones de la organización. Para entender qué es la gestión financiera, veamos qué hace el director financiero y qué objetivos persigue.
Objetivo de la gestión financiera
Veamos qué objetivo persigue el director financiero. Supongamos que consigues los fondos necesarios a un coste aceptable, que los inviertes adecuadamente y que todo marcha según lo previsto gracias a los controles eficaces que aplicas. Si la empresa es comercial o tiene ánimo de lucro, un buen desempeño se refleja en sus beneficios. ¿Cómo se utilizan esos beneficios? Una parte se distribuye entre los propietarios como dividendos y otra se reinvierte en las operaciones de la empresa. A medida que el proceso se mantiene en el tiempo, la empresa gana valor porque sus operaciones generan excedentes atractivos. Si las acciones cotizan en bolsa, el buen desempeño de la empresa se refleja en su cotización. Cuando las acciones alcanzan un buen precio, los propietarios o accionistas se benefician, porque podrían obtener mucho más de lo que invirtieron. Su patrimonio aumenta. Así, una buena gestión financiera aumenta el valor de la empresa para sus propietarios o accionistas y, con ello, su patrimonio. Por tanto, tu objetivo como director financiero es aumentar o maximizar el patrimonio de los propietarios incrementando el valor de la empresa, que se refleja en el beneficio por acción (EPS) y en el precio de mercado de sus acciones.
Hasta hace poco, el único objetivo de las empresas del sector público era incrementar la riqueza de la sociedad y del país en su conjunto. Para ello, garantizaban que todos los ciudadanos tuvieran acceso a bienes y servicios esenciales en cualquier rincón del país, promovían un desarrollo uniforme de todas las regiones, ofrecían oportunidades de empleo e invertían en proyectos de larga gestación a los que quizá no acudiera la inversión privada y en industrias que sustituían importaciones, entre otras medidas. Ahora el sector público también ha comprendido que debe rendir para subsistir y que el Gobierno dejará de subvencionar sus productos y servicios. Las empresas públicas (PSUs) están recurriendo a la desinversión y la privatización para ganar eficiencia.
Resumen:
- El director financiero debe participar en todos los asuntos financieros de la organización, ya que casi todas sus actividades tienen repercusiones financieras.
- Si la empresa es comercial o tiene ánimo de lucro, un buen desempeño se refleja en sus beneficios.
- A medida que el proceso se mantiene en el tiempo, el valor de la empresa aumenta porque sus operaciones pueden generar excedentes atractivos.
- Las empresas públicas (PSUs) están recurriendo a la desinversión y la privatización para ganar eficiencia.
Funciones del director financiero
En este capítulo, aprenderás a:- Explicar cómo asigna los fondos un director financiero.
- Describir cómo controla un director financiero el uso de los fondos de la organización.
- Explicar el equilibrio entre riesgo y rentabilidad.
Veamos un ejemplo real:
XYZ Limited, una empresa conocida por sus actividades de formación informática, desarrollo de software, sistemas de información y consultoría, está llevando a cabo un plan de modernización y ampliación. El plan contempla incorporar nuevos servicios y líneas de productos y actualizar los sistemas existentes. El coste del programa de ampliación y modernización se estima en $357.8 millones, que, según el folleto de la empresa, se obtendrán de las siguientes fuentes.
| Partida | Coste ($ MM) |
| Oferta pública de acciones ordinarias, incluida la prima de emisión
Préstamo a plazo Arrendamiento Otras Garantía de pago aplazado Recursos generados internamente |
180.4
13 12.5 7.5 9.9 134.5 |
| TOTAL: | 357.8 |
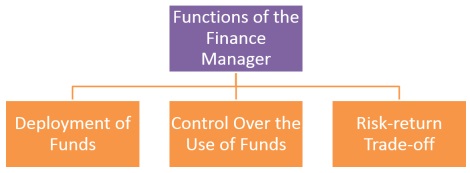
Funciones del director financiero
Asignación de fondos
Siempre hay muchas necesidades que compiten por los fondos. En consulta con los responsables de departamentos como producción, marketing, personal e I+D, y con la alta dirección, tú, como director financiero, decides cómo asignar los fondos a distintos activos, como terrenos, edificios, maquinaria o materiales. A veces, los responsables de esos departamentos forman un «comité de inversiones» y evalúan una propuesta desde las perspectivas comercial, técnica y financiera. Tú evalúas la propuesta desde el punto de vista financiero para determinar si merece la inversión que requiere. Esta decisión, denominada «decisión de inversión», es una de tus funciones principales como director financiero.
Tal como se indica en el folleto de la empresa, se propone asignar de la siguiente manera los fondos que XYZ ha obtenido de distintas fuentes.
| Partida | Coste ($ MM) |
| Edificio
Ordenadores y accesorios Instalaciones y maquinaria Infraestructura Gastos de capital ordinarios Reembolso de préstamos Aumento del capital circulante |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| TOTAL: | 357.8 |
Control del uso de los fondos
Una vez decidido en qué proyectos y propuestas se invertirán los fondos y una vez obtenidos, debes supervisar continuamente su uso para garantizar que la obtención y la asignación de fondos se ajusten al plan. Esta tarea del director financiero se denomina control financiero. Envías informes frecuentes al director general. Contienen datos y cifras sobre el grado en que la obtención y la asignación de fondos avanzan según lo previsto. Por ejemplo, informan a la dirección de cuánto crédito aprobado por los bancos para el funcionamiento cotidiano de la empresa, es decir, su capital circulante, se ha utilizado y cuánto más se puede pedir prestado. También indican cuánto adeudan a la empresa los distintos clientes y cuánto debe la empresa a sus proveedores. Los informes incluyen los fondos que harán falta en distintos momentos futuros y los disponibles de distintas fuentes, incluidos los excedentes generados internamente. También informas a la alta dirección sobre el desempeño de cada departamento. Todos estos informes se denominan «informes de control». El conjunto del proceso constituye el «control», pues ayuda a la dirección a tomar medidas correctivas a tiempo para garantizar que se obtengan los resultados previstos.
Equilibrio entre riesgo y rentabilidad
Al tomar decisiones de inversión y financiación, como director financiero buscas el equilibrio adecuado entre riesgo y rentabilidad. Si la empresa se endeuda mucho para financiar sus operaciones, los excedentes que generen se destinarán al «servicio de la deuda», es decir, al pago de intereses y de principal. La carga elevada del servicio de la deuda reducirá el excedente o beneficio disponible para los propietarios. Si las cosas no salen según lo previsto y la empresa no puede cumplir sus obligaciones, se expone incluso al riesgo de insolvencia. De manera similar, las distintas oportunidades de inversión conllevan cierto riesgo respecto de la rentabilidad y del momento en que se materializará. Debes decidir si la oportunidad vale más de lo que cuesta y si puede soportarse con seguridad la carga adicional de deuda. De hecho, tomar decisiones en cualquier área de gestión, incluida la financiera, exige equilibrar el riesgo y la rentabilidad.
Resumen:
- El director financiero debe planificar y obtener los fondos necesarios de distintas fuentes, cuando hagan falta y a un coste aceptable. Esto se denomina decisión de financiación.
- El director financiero intentará equilibrar las ventajas de disponer de fondos con los costes y la pérdida de flexibilidad que se derivan de las cláusulas restrictivas del contrato de préstamo.
- El director financiero evalúa la propuesta desde el punto de vista financiero para determinar si merece la inversión que requiere. Esta «decisión de inversión» constituye una de las funciones principales del director financiero.
- Tras decidir en qué proyectos y propuestas invertir los fondos y una vez obtenidos, el director financiero debe supervisar continuamente su uso para asegurarse de que la obtención y la asignación de fondos se ajustan al plan. Esta tarea del director financiero se denomina control financiero.
- Al tomar decisiones de inversión y financiación, el director financiero procura encontrar el equilibrio adecuado entre riesgo y rentabilidad.
Relación entre finanzas y otras funciones empresariales
En este capítulo, aprenderás a:- Comprender la relación del área financiera con:
- La función de marketing
- La función de producción
- Alta dirección
-
Comprender otros desafíos de la gestión financiera, entre ellos:
- Operaciones de tesorería
- Operaciones de cambio de divisas
- Estructuración financiera
- Mantenimiento de los precios de las acciones
- Garantía del control de gestión
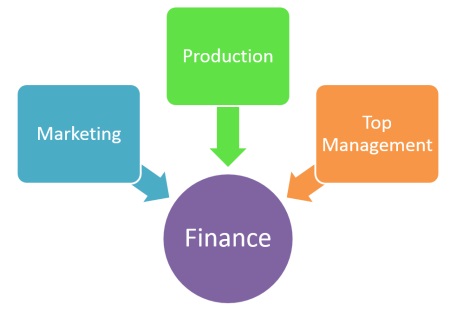
Relación del área financiera con otras funciones de la empresa
Relación entre marketing y finanzas
El responsable de marketing toma muchas decisiones que tienen un efecto importante en la rentabilidad de la empresa. Por ejemplo, debe comprender cómo repercute en los beneficios el crédito concedido a los clientes. De lo contrario, en su empeño por cumplir las metas de ventas, podría ofrecer condiciones de crédito demasiado flexibles y desbaratar las previsiones de beneficios. De la misma manera, debe sopesar las ventajas de mantener un volumen elevado de productos terminados en previsión de ventas frente al coste de mantener esas existencias. Otras decisiones clave con repercusiones financieras son las relativas a los precios, los productos, la promoción y la publicidad, la combinación de productos y la política de distribución.
Relación entre producción y finanzas
En cualquier empresa manufacturera, el responsable de producción controla una parte importante de la inversión en forma de equipos, materiales y personal. Debe organizar su departamento para que los equipos a su cargo se utilicen con la máxima productividad, se optimicen las existencias de productos en curso o sin terminar, suministros y repuestos, y se reduzcan al mínimo los tiempos de inactividad y las interrupciones. Si lo consigue, mantendrá bajo control el coste de producción y contribuirá a maximizar los beneficios. Debe tener en cuenta que el precio de venta depende en gran medida de factores externos a la empresa, como la competencia o la normativa gubernamental, mientras que el coste de producción está más bajo su control. Asimismo, tiene que decidir si conviene fabricar o comprar, comprar o arrendar, etc., y evaluar las repercusiones financieras antes de decidir.
Relación entre la alta dirección y el área financiera
La alta dirección, interesada en que se cumplan los objetivos a largo plazo de la empresa, utiliza los estados financieros para mantenerse informada de la eficacia global de la organización. Hasta ahora hemos revisado brevemente la relación de las finanzas con áreas no financieras como producción y marketing. El área financiera también está estrechamente vinculada a las funciones de la alta dirección. La planificación estratégica y el control de gestión son dos funciones importantes de esta. El área financiera proporciona la información básica necesaria para llevarlas a cabo.
La reciente liberalización de muchas economías, la supresión del organismo de control de emisiones de capital (Controller of Capital Issues), que fijaba de antemano los precios de emisión, y los esfuerzos de esas economías por integrarse en el mercado mundial plantean nuevos desafíos a los directores financieros, como los que se indican a continuación:
Otros desafíos de la gestión financiera
Operaciones de tesorería:
La gestión de fondos a corto plazo debe ser más sofisticada. Como director financiero, podrías obtener ganancias especulativas anticipando las variaciones de los tipos de interés.
Operaciones de cambio de divisas:
Tendrás que sopesar los costes y los beneficios de operar en divisas, sobre todo ahora que la mayoría de las economías se están integrando en el mercado mundial y el valor futuro de las monedas es difícil de prever.
Estructuración financiera:
Será imprescindible una combinación óptima de deuda y capital propio. Las empresas tendrán que adaptar los instrumentos financieros a sus necesidades y a las de los inversores. Actualmente, fijar los precios de las nuevas emisiones es una tarea importante del director financiero.
Mantenimiento de los precios de las acciones:
En una época en que las acciones cotizan con prima, las empresas deben procurar que sus precios se mantengan sólidos. Tendrás que definir políticas adecuadas de dividendos y de emisión de acciones gratuitas.
Garantía del control de gestión:
En las emisiones de acciones con prima, la dirección puede perder el control si no logra ejercer sus derechos de suscripción. Las estrategias para evitarlo son fundamentales.
Resumen:
- Relación entre marketing y finanzas:
- El director financiero debe sopesar las ventajas de mantener un volumen elevado de productos terminados en previsión de ventas frente al coste de mantener esas existencias.
- Otras decisiones clave son las relativas a los precios, los productos, la promoción y la publicidad, la combinación de productos y la política de distribución.
-
Relación entre producción y finanzas:
- El responsable de producción debe organizar su departamento para que el equipo a su cargo se use con la máxima productividad, se optimicen las existencias de productos en curso o sin terminar, suministros y repuestos, y se reduzcan al mínimo los tiempos de inactividad y las interrupciones del trabajo.
-
Relación entre la alta dirección y el área financiera:
- La planificación estratégica y el control de gestión son dos funciones importantes de la alta dirección. El área financiera proporciona la información básica necesaria para llevar a cabo estas actividades.
-
Otros desafíos de la gestión financiera:
- Operaciones de tesorería
- Operaciones de cambio de divisas
- Mantenimiento de los precios de las acciones
- Garantía del control de gestión
Entorno de las finanzas corporativas
En este capítulo, aprenderás a:- Comprender el entorno de las finanzas corporativas
- Comprender las principales formas de organización empresarial
- Empresa unipersonal
- Sociedad de personas
- Compañías
- Colgate es líder del mercado de productos dentales, como la pasta y el polvo dentífricos, y puede aumentar su cuota de mercado si incrementa la producción. Sin embargo, el director financiero de Colgate no puede recomendar una ampliación de la capacidad de producción de pasta dentífrica, aunque el proyecto vaya a aumentar con certeza el patrimonio de los accionistas. ¿Por qué? Porque en la mayoría de los países la fabricación de pasta dentífrica es una actividad reservada a la pequeña industria y el Gobierno no permite que las empresas que realizan esta actividad amplíen su capacidad si no pertenecen a ese sector.
- Los productos de confitería de Nutrine tienen una sólida imagen de marca. Su director financiero podría querer aprovechar esa fortaleza para captar fondos del público mediante la emisión de acciones. Sin embargo, no puede recurrir a esta opción, aunque lo desee, porque Nutrine es una sociedad limitada de carácter privado y en muchos países la legislación societaria impide que estas sociedades capten capital del público.
La estructura de los mercados financieros en los que obtienes fondos y la normativa que rige a los intermediarios financieros, como los bancos y otras instituciones financieras, también influyen en tus decisiones como director financiero. Por último, cabe considerar el factor fiscal. Al evaluar la viabilidad de las inversiones, también se tienen en cuenta los factores tributarios asociados a ellas.
Por tanto, el objetivo de maximizar el patrimonio de los propietarios se persigue bajo una serie de restricciones externas, además de las restricciones internas que se derivan de las fortalezas y debilidades de cada entidad. Esto hace que el trabajo sea complejo e interesante, pues obliga a tomar decisiones óptimas dentro de esos límites.
Hemos identificado cuatro aspectos del entorno externo que tienen una relación directa con tu labor como director financiero. Son los siguientes:
- Formas de organización empresarial.
- Marco normativo.
- Sistema financiero (que incluye los mercados e intermediarios financieros).
- Aspectos fiscales.
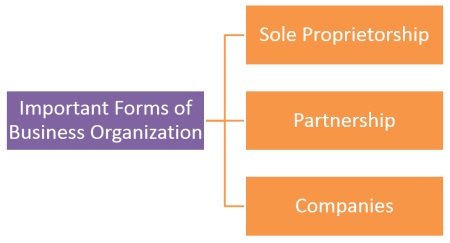
Principales formas de organización empresarial
Empresa unipersonal
Este tipo de empresa pertenece a una sola persona. El propietario tiene plenas facultades para tomar decisiones y asumir riesgos en su negocio. Le corresponden todas las recompensas, los beneficios, las pérdidas y las obligaciones de la empresa.
Las ventajas de una empresa unipersonal son:
- Fácil y económico de constituir.
- Escasa regulación gubernamental.
- No se aplica un impuesto a la empresa. $
- La duración de la empresa se limita a la vida de su propietario.
- Responsabilidad personal ilimitada.
- No es posible obtener financiación externa, lo cual puede limitar el crecimiento.
- El impuesto sobre la renta será muy elevado.
En este tipo de empresa, el negocio pertenece a dos o más personas. Son socios, asumen los riesgos y reciben los beneficios del negocio.
La sociedad se constituye mediante un contrato de sociedad o una escritura de constitución.
Las ventajas de una sociedad de personas son:
- Al igual que una empresa unipersonal, puede constituirse fácilmente y con poco coste.
- Está relativamente libre de regulaciones gubernamentales.
- Los conocimientos especializados y la experiencia de los socios son útiles para las operaciones de la empresa.
- La duración de la sociedad depende del acuerdo entre los socios. Si alguno se retira o fallece, la sociedad puede disolverse.
- Los posibles conflictos entre los socios amenazan la existencia de la empresa.
- La responsabilidad personal de los socios es ilimitada.
- Su capacidad para obtener fondos es limitada.
Una empresa es un grupo de personas que trabaja por un objetivo común. Puede adoptar distintas formas de asociación, con fines comerciales o de otro tipo. Las cámaras de comercio de cada país detallan las estructuras societarias.
Resumen:
- El director financiero debe conocer a fondo el marco jurídico que rige sus decisiones.
- La estructura de los mercados financieros en los que el director financiero debe obtener fondos y las normas que rigen a los intermediarios financieros, como bancos e instituciones financieras, también influyen en sus decisiones.
- Entre las principales formas de organización empresarial figuran:
- Empresa unipersonal: este tipo de empresa pertenece a una sola persona.
- Sociedad de personas: en este tipo de empresa, el negocio pertenece a dos o más personas.
- Compañías: una compañía es un grupo de personas que trabaja por un objetivo común.
Valor del dinero en el tiempo
En este capítulo, aprenderás a:- Comprender el proceso de capitalización compuesta
- Comprender el proceso de descuento
- Comprender el valor futuro de un flujo de efectivo único (suma global).
- Explicar qué significa el plazo de duplicación.
- Explicar qué significa la tasa de crecimiento.
Aunque este enfoque parece satisfactorio a primera vista, conviene tener en cuenta el supuesto importante en que se basa. Has supuesto que el valor del dinero permanece constante, independientemente del momento en que se invierta o se reciba. Dicho de otro modo, has supuesto que: valor de un dólar ahora = valor de un dólar al final del año 1 = valor de un dólar al final del año 2, y así sucesivamente. Sabes intuitivamente que este supuesto es incorrecto, porque el dinero tiene valor en el tiempo. ¿Cómo se define ese valor temporal y cómo se incorpora a los flujos de efectivo de un proyecto? Esa es la cuestión que aborda este capítulo.
Sabes intuitivamente que disponer de $1000 ahora vale más que cobrar $1000 dentro de un año. En otras palabras, no renunciarías hoy a $1000 a cambio de la garantía de recuperar la misma suma dentro de un año. Sin embargo, quizá sí entregarías $1000 ahora si te garantizasen recibir más de $1000 al final del primer año. Esa compensación adicional por renunciar hoy a $1000 se denomina «interés» o valor del dinero en el tiempo. Por lo general, el interés se expresa como porcentaje anual, por ejemplo, 12 por ciento anual, 18 por ciento anual, etc.
¿Por qué tiene el dinero un valor que cambia con el tiempo? Estas son algunas razones importantes:
El dinero puede utilizarse de forma productiva para generar rendimientos reales. Por ejemplo, si una suma de $100 invertida en materias primas y mano de obra da lugar a productos acabados por valor de $105, puede decirse que la inversión de $100 obtuvo una rentabilidad del 5 por ciento.
En un período inflacionario, un dólar hoy tiene más poder adquisitivo que un dólar en el futuro.
Dado que el futuro se caracteriza por la incertidumbre, las personas prefieren el consumo actual al futuro.
La manera en que estos tres factores se combinan para determinar el tipo de interés puede expresarse simbólicamente del siguiente modo:
Tipo de interés nominal o de mercado = tasa real de interés o de rentabilidad + tasa de inflación esperada + primas de riesgo para compensar la incertidumbre.
El valor del dinero en el tiempo puede incorporarse mediante dos métodos: capitalización compuesta y descuento. Para entender en qué se basan, consideremos un proyecto que exige un desembolso inmediato de, por ejemplo, $1000 y genera los siguientes cobros:
Año 1: $250
Año 2: $500
Año 3: $750
Año 4: $750
El desembolso inicial y los cobros posteriores pueden representarse en una línea temporal como la que aparece a continuación:
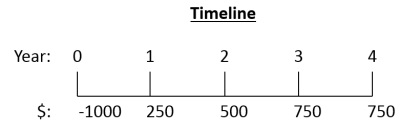
Desembolso inicial y cobros posteriores
Proceso de capitalización compuesta
Con el método de capitalización compuesta se calculan los valores futuros (FV) de todos los flujos de efectivo al final del horizonte temporal, a un tipo de interés determinado. En este caso se compara el valor futuro del desembolso inicial de $1000 al final del año 4 con la suma de los valores futuros de los cobros anuales al final del año 4. El proceso puede representarse de forma esquemática del siguiente modo:
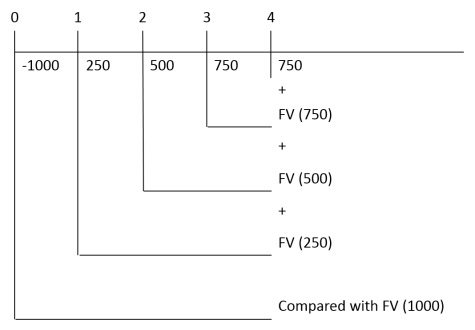
Proceso de capitalización compuesta
Proceso de descuento
Con el método de descuento se calcula el valor del dinero en el presente, es decir, en el momento 0 de la línea temporal. Así, se compara el desembolso inicial con la suma de los valores actuales (PV) de los cobros futuros, calculados con un tipo de interés dado. El proceso puede representarse gráficamente de la siguiente manera:
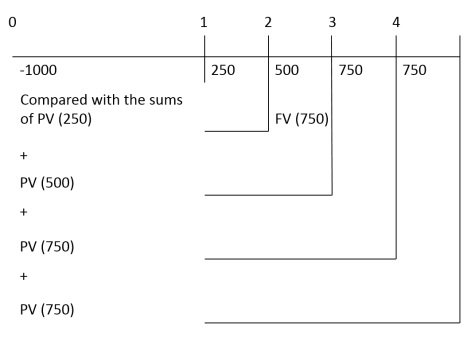
Proceso de descuento
Distingamos los conceptos de interés compuesto e interés simple. Veamos el siguiente ejemplo.
Ejemplo 1:
Si X dispone de $1000 para invertir y hay dos opciones, una a un tipo de interés del 10 por ciento con capitalización anual y otra a un tipo de interés simple del 10 por ciento, ¿cuál debe elegir si va a retirar el importe al cabo de (a) un año, (b) dos años y (c) cinco años?
Solución:
Dada la inversión inicial de $1000, los importes acumulados con los dos métodos serán los siguientes:
| Final del año | Régimen de interés compuesto | Régimen de interés simple) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
La tabla muestra que, con el interés compuesto, los intereses generan intereses, mientras que con el interés simple no generan intereses adicionales. Si el período de tenencia supera un año, un inversor que busca maximizar la rentabilidad elegirá el interés compuesto. Esta distinción entre el interés compuesto y el simple sirve para destacar que en el análisis financiero siempre se supone que los intereses se capitalizan. Valor futuro de un flujo único (suma global)
La tabla anterior ilustra cómo calcular el valor futuro de una suma global invertida en un momento determinado. Sin embargo, este método resulta laborioso si se necesita calcular el valor futuro para plazos de vencimiento largos, de 20 años o 30 años. A continuación se presenta un procedimiento general para calcular el valor futuro de un flujo de efectivo único con capitalización anual:
FVn = PV(1 +k)n
donde FVn = valor futuro del flujo inicial al cabo de n años
PV = flujo de efectivo inicial
k = tipo de interés anual
n = duración de la inversión
En la fórmula anterior, la expresión (1 + k)n representa el valor futuro de una inversión inicial de $1 (un dólar invertido hoy) al final de n años a un tipo de interés k. Este valor se denomina factor de interés del valor futuro (en adelante, FVIF). Para calcular el valor futuro de cualquier inversión dados ‘k’ y ‘n’, se multiplica la inversión inicial por el valor correspondiente de (1 + k)n en la tabla.
Plazo de duplicación
Una pregunta habitual de los inversores es: «¿Cuánto tardará en duplicarse la cantidad invertida a un tipo de interés dado?». La respuesta puede estimarse con la «regla del 72». Aunque es un método de cálculo aproximado, esta regla establece que el plazo de duplicación se obtiene dividiendo 72 entre el tipo de interés.
Por ejemplo, si el tipo de interés dado es del 6 por ciento, el plazo de duplicación es de 72/6 = 12 años.
La regla del 69 ofrece una manera más precisa de estimar el plazo de duplicación.
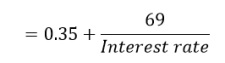
Regla del 69
Resumen:
- Un proyecto es una actividad que implica invertir una suma de dinero ahora con la expectativa de obtener beneficios repartidos a lo largo de un período futuro.
- El dinero puede utilizarse de forma productiva para generar rendimientos reales.
- En un período inflacionario, un dólar hoy tiene más poder adquisitivo que un dólar en el futuro.
- Proceso de capitalización compuesta: se calculan los valores futuros (FV) de todos los flujos de efectivo al final del horizonte temporal a un tipo de interés determinado.
- Proceso de descuento: se compara el desembolso inicial con la suma de los valores actuales (PV) de los cobros futuros, calculados a un tipo de interés dado.
- Según la regla del 72, el plazo en que se duplicará el importe se obtiene dividiendo 72 entre el tipo de interés.
Medición de la rentabilidad
En este capítulo, aprenderás a:- Comprender el concepto de rentabilidad
- Definir la rentabilidad realizada.
- Definir la rentabilidad esperada.
- Comprender los distintos componentes de la rentabilidad
- Medir la tasa de rentabilidad
Rentabilidad
El objetivo del inversor es maximizar la rentabilidad esperada de sus inversiones, sujeto a varias restricciones, sobre todo el riesgo. La rentabilidad motiva al inversor a realizar la inversión al ofrecerle una recompensa. La importancia de la rentabilidad en cualquier decisión de inversión se explica por los siguientes factores:
- Permite a los inversores comparar distintas alternativas de inversión en función de lo que les ofrecen.
- Medir la rentabilidad histórica (pasada) permite a los inversores evaluar sus resultados.
- Medir la rentabilidad histórica también ayuda a estimar la rentabilidad futura.
Rentabilidad realizada
Es la rentabilidad ex post, es decir, posterior al hecho, que se obtuvo o se pudo haber obtenido. Por ejemplo, un depósito bancario de $1000 el 1 de enero a un tipo de interés anual declarado del 10% tendrá un valor de $1100 exactamente un año después. En este caso, la rentabilidad histórica o realizada es del 10%.
Rentabilidad esperada
Es la rentabilidad de un activo que los inversores prevén o esperan obtener durante un período futuro. La rentabilidad esperada está sujeta a incertidumbre o riesgo y puede materializarse o no. Para compensar la incertidumbre sobre la cuantía de los rendimientos y cuándo se obtendrán, el inversor exige una rentabilidad esperada lo bastante alta como para compensar el riesgo o la incertidumbre.
Componentes de la rentabilidad
¿Qué constituye la rentabilidad de una inversión? La rentabilidad consta básicamente de dos componentes:
- Los cobros periódicos en efectivo o ingresos de la inversión, como intereses o dividendos, constituyen uno de los componentes de la rentabilidad. Para este componente suele utilizarse el término «rendimiento». El rendimiento es el ingreso que genera un valor en relación con su precio, normalmente el de compra. Por ejemplo, un bono al 10% (5) con un precio de compra de $900 tiene un rendimiento del 11.11%.
- La apreciación (depreciación) del precio del activo se denomina ganancia (pérdida) de capital. Es la diferencia entre el precio de compra y el precio al que se vende o puede venderse el activo.
Medición de la tasa de rentabilidad
La tasa de rentabilidad es la rentabilidad total que recibe el inversor durante el período de tenencia, es decir, mientras posee o mantiene el valor. Se expresa como porcentaje del precio de compra de la inversión al comienzo de ese período. Dicho de otro modo, se suman los ingresos que genera el valor en forma de flujos de efectivo y la diferencia entre su precio al comienzo y al final del período de tenencia, y se expresa el resultado como porcentaje del precio de compra del valor al comienzo del período.
A continuación se muestra la fórmula general para calcular la tasa de rentabilidad:
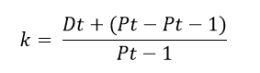
Cálculo de la tasa de rentabilidad
Donde k = tasa de rentabilidad
Pt = Precio del valor en el momento ‘t’, es decir, al final del período de tenencia.
Pt-1 = Precio del valor en el momento ‘t-1’, es decir, al comienzo del período de tenencia, o precio de compra.
Dt = Ingresos o flujos de efectivo que se cobrarán del valor en el momento ‘t’.
Las tasas de rentabilidad suelen expresarse como un porcentaje anual para facilitar la comparación entre valores.
Resumen:
- La rentabilidad es la recompensa que motiva al inversor a realizar la inversión.
- Rentabilidad realizada: es la rentabilidad ex post, es decir, posterior al hecho, que se obtuvo o se pudo haber obtenido.
- Rentabilidad esperada: es la rentabilidad de un activo que los inversores prevén o esperan obtener durante un período futuro.
- Componentes de la rentabilidad:
- Cobros periódicos en efectivo o ingresos.
- Apreciación o depreciación del precio de un activo.
- La tasa de rentabilidad es la rentabilidad total que recibe el inversor durante el período de tenencia, es decir, mientras posee o mantiene el valor. Se expresa como porcentaje del precio de compra de la inversión al comienzo de ese período.
Fuentes de riesgo financiero
En este capítulo, aprenderás a:- Comprender las distintas fuentes de riesgo
- Explicar cómo se mide el riesgo total.
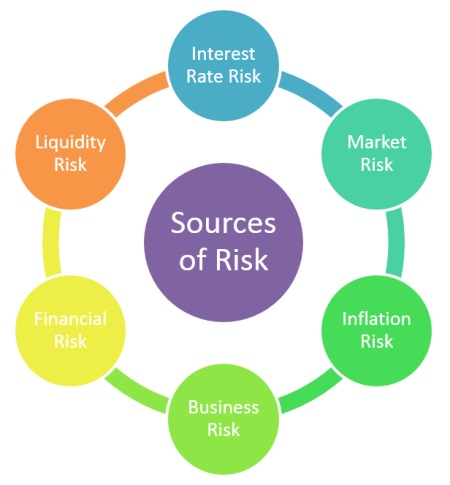
Fuentes de riesgo financiero
Riesgo de tipos de interés:
El riesgo de tipos de interés es la variabilidad de la rentabilidad de un valor que resulta de cambios en el nivel de los tipos de interés. En igualdad de condiciones, los precios de los valores evolucionan en sentido inverso a los tipos de interés. Este riesgo afecta más directamente a los tenedores de bonos que a los accionistas.
Riesgo de mercado:
El riesgo de mercado es la variabilidad de los rendimientos debida a las fluctuaciones del mercado de valores. Todos los valores están expuestos al riesgo de mercado, pero las acciones son las más afectadas. Este riesgo abarca muchos factores ajenos a los propios valores, como las depresiones económicas, las guerras y la política.
Riesgo de inflación:
Al aumentar la inflación, disminuye el poder adquisitivo. Este riesgo también se denomina riesgo de poder adquisitivo y afecta a todos los valores. Está directamente relacionado con el riesgo de tipos de interés, ya que estos suben con la inflación.
Riesgo empresarial:
Se refiere al riesgo de operar en un sector o entorno determinado y se transmite a quienes invierten en el negocio o la empresa.
Riesgo financiero:
El riesgo financiero surge cuando las empresas recurren al apalancamiento financiero o a la financiación mediante deuda. Cuanto más recurre la empresa a la financiación mediante deuda, mayor es el riesgo financiero.
Riesgo de liquidez:
Este riesgo está asociado al mercado secundario en el que se negocia un valor determinado. Se considera líquido el valor que puede comprarse o venderse rápidamente sin una concesión importante en el precio. Cuanto mayor sea la incertidumbre sobre el tiempo necesario y la concesión en el precio, mayor será el riesgo de liquidez. Los valores con mercados activos, como las letras del Tesoro, tienen un riesgo de liquidez menor.
Medición del riesgo total
El riesgo se asocia con la dispersión de los resultados probables. La dispersión se refiere a la variabilidad. Si la rentabilidad de un activo no varía, el activo no entraña riesgo. Para analizar una serie de rendimientos de una inversión a lo largo de varios años, el inversor necesita conocer su variabilidad, es decir, el riesgo total del activo.
Existen distintas formas de medir la variabilidad de los rendimientos. Una de ellas es el rango, es decir, la diferencia entre la tasa de rentabilidad máxima posible y la mínima posible. Sin embargo, el rango solo se basa en los dos valores extremos.
La varianza de la tasa de rentabilidad de un activo se obtiene sumando las desviaciones al cuadrado de cada tasa de rentabilidad posible respecto de la esperada, multiplicada cada una por la probabilidad de que se produzca esa tasa.
El tercer método, y el más utilizado, para medir la variabilidad de los rendimientos es la desviación estándar. La desviación estándar, representada por σ, es la raíz cuadrada de la varianza de las tasas de rentabilidad.
La desviación estándar y la varianza son medidas cuantitativas del riesgo total conceptualmente equivalentes. Se prefiere la desviación estándar al rango por las siguientes ventajas:
- A diferencia del rango, la desviación estándar considera todos los sucesos posibles y asigna a cada uno una ponderación igual a su probabilidad.
- La desviación estándar es un concepto muy conocido y muchas calculadoras y ordenadores están programados para calcularla.
- La desviación estándar mide la dispersión en torno al valor esperado (o medio). Esto concuerda plenamente con la definición del riesgo como «variabilidad de los rendimientos».
- La desviación estándar se obtiene calculando la raíz cuadrada de la suma de los cuadrados de las diferencias, ponderados por sus probabilidades. Esto permite comparar el riesgo medido por la desviación estándar con la rentabilidad esperada, porque ambos se expresan en las mismas unidades. Por eso, como medida del riesgo, se prefiere la desviación estándar a la varianza.
- El riesgo de tipos de interés es la variabilidad de la rentabilidad de un valor como consecuencia de cambios en el nivel de los tipos de interés.
- El riesgo de mercado es la variabilidad de los rendimientos debida a las fluctuaciones del mercado de valores.
- Al aumentar la inflación, disminuye el poder adquisitivo. Este riesgo también se denomina riesgo de poder adquisitivo y afecta a todos los valores.
- El riesgo empresarial es el riesgo de operar en un determinado sector o entorno y se transmite a quienes invierten en el negocio o la empresa.
- El riesgo financiero surge cuando las empresas recurren al apalancamiento financiero o a la financiación mediante deuda.
- El riesgo de liquidez está asociado al mercado secundario en el que se negocia el valor en cuestión.
- Para analizar una serie de rendimientos de una inversión a lo largo de varios años, el inversor necesita conocer su variabilidad, es decir, el riesgo total del activo.
Carteras y riesgos financieros
En este capítulo, aprenderás a:- Distinguir entre el riesgo diversificable y el no diversificable.
- Comprender el grado de correlación entre las carteras y el riesgo
- Identificar los factores de riesgo de mercado.
- Identificar los factores de riesgo específico.
- Comprender cómo se mide la beta y los supuestos del CAPM
- Comprender el concepto de SML (línea del mercado de valores)
Riesgo diversificable y no diversificable
El hecho de que los rendimientos de las acciones no evolucionen de forma perfectamente sincronizada significa que el riesgo puede reducirse mediante la diversificación. Sin embargo, como existe cierta correlación positiva, en la práctica el riesgo nunca puede reducirse a cero. Por tanto, hay un límite a la reducción del riesgo mediante la diversificación. Esto se debe a dos razones principales.
Grado de correlación
Como hemos señalado, la reducción del riesgo depende del grado de correlación positiva entre las acciones. Cuanto menor sea ese grado, más se puede reducir el riesgo.
Número de acciones de la cartera
La reducción del riesgo que se consigue con la diversificación también depende del número de acciones de la cartera. A medida que aumenta ese número, disminuye el efecto diversificador de cada acción adicional, como se muestra en la figura siguiente:
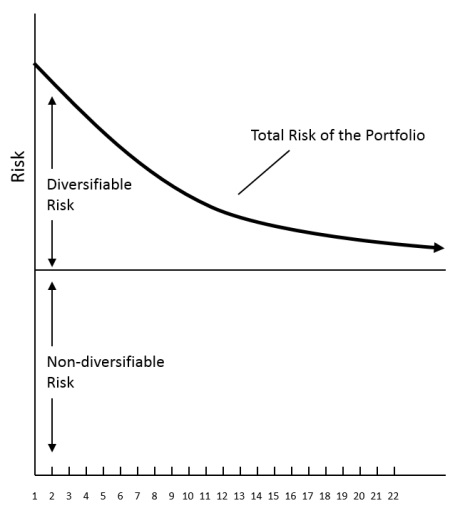
Reducción del riesgo mediante la diversificación
Como indica la figura, las mayores ventajas de la diversificación se obtienen con las primeras 10 a 12 acciones, siempre que pertenezcan a sectores poco relacionados. A partir de ese punto, añadir más acciones a la cartera sigue reduciendo el riesgo total, pero el beneficio disminuye.
La figura muestra también que lo que se reduce es el riesgo diversificable. El riesgo no diversificable permanece constante cualquiera que sea la cartera. ¿Qué son los riesgos diversificable y no diversificable? El riesgo de una acción individual puede descomponerse en dos componentes: el riesgo no diversificable y el diversificable.
El riesgo no diversificable es la parte del riesgo total, procedente de fuentes como los tipos de interés, la inflación o el riesgo financiero, que guarda relación con la economía general o con el mercado bursátil en su conjunto. Por ello, no puede eliminarse mediante la diversificación. También se denomina riesgo de mercado o riesgo sistemático.
El riesgo diversificable es la parte del riesgo total específica de una empresa o sector y, por tanto, puede eliminarse mediante la diversificación. También se denomina riesgo no sistemático o específico.
Veamos algunos de los factores que dan lugar al riesgo diversificable y al no diversificable.
Factores de riesgo no diversificable o de mercado
- Cambios importantes en los tipos impositivos
- Guerra y otras calamidades
- Un aumento o una disminución de las tasas de inflación
- Un cambio en la política económica
- Recesión industrial
- Un aumento de los precios internacionales del petróleo, etc.
- Huelga en la empresa
- Quiebra de un proveedor importante
- Fallecimiento de un directivo clave de la empresa
- Entrada inesperada de un nuevo competidor en el mercado, etc.
¿Cómo se mide el riesgo de las acciones de una cartera? La desviación estándar de una cartera es un buen indicador de su riesgo. Si al añadir una acción aumenta la desviación estándar de la cartera, esa acción añade riesgo. Sin embargo, el riesgo que una acción aporta a la cartera depende tanto de su riesgo total, medido por su desviación estándar, como de la parte de ese riesgo que es diversificable y la que no lo es. Si el inversor posee una sola acción, no hay diversificación, y su riesgo es la desviación estándar de esa acción. Para un inversor con una cartera diversificada, el riesgo de la acción es únicamente la parte del riesgo total que no se puede eliminar mediante la diversificación, es decir, su riesgo no diversificable. ¿Cómo se mide el riesgo no diversificable o de mercado? Normalmente se utiliza el coeficiente beta (β). La beta mide el riesgo de una cartera individual en relación con el riesgo de la cartera de mercado. Esta representa la cartera más diversificada de activos con riesgo que un inversor podría adquirir, pues los incluye a todos. Este riesgo relativo se puede expresar así:
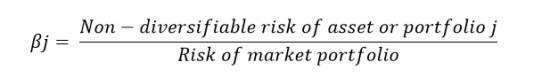
Fórmula del riesgo relativo
Por tanto, el coeficiente beta mide el riesgo no diversificable o sistemático de un activo en relación con el de la cartera de mercado. Una beta de 1.0 indica un activo de riesgo medio. Un coeficiente beta superior a 1.0 indica un riesgo superior a la media, como en las acciones cuyos rendimientos tienden a ser más arriesgados que los del mercado. Las acciones con betas inferiores a 1.0 presentan un riesgo inferior a la media, es decir, menor que el de la cartera de mercado. Es importante señalar que en la cartera de mercado ya se ha diversificado todo lo posible. Por tanto, su riesgo es no diversificable y el inversor no puede evitarlo. Del mismo modo, mientras los rendimientos del activo no presenten una correlación positiva perfecta con los de otros activos, habrá alguna forma de eliminar su riesgo no sistemático mediante la diversificación. Por ello, la beta solo depende de los riesgos no diversificables.
La beta de una cartera es el promedio ponderado de las betas de los valores que la componen. Las ponderaciones corresponden a las proporciones invertidas en cada valor. Por ejemplo, si la beta de un valor A es de 1.5 y la de un valor B es de 0.9, y el 60% y el 40% de nuestra cartera están invertidos en esos 2 valores, respectivamente, la beta de la cartera será 1.26 (1.5 x 0.6 + 0.9 x 0.4).
Medición de la beta
La relación sistemática entre la rentabilidad de un valor o cartera y la del mercado puede describirse mediante una regresión lineal simple. En el modelo de índice único o modelo de mercado desarrollado por William Sharpe, la rentabilidad del valor o cartera es la variable dependiente kj, y la de la cartera de mercado es la variable independiente km. Puede expresarse del siguiente modo:
kj = αj + βjkm + ej
El parámetro beta βj del modelo representa la pendiente de la relación de regresión anterior. Como se explicó, mide la sensibilidad del valor o la cartera al mercado en general e indica cuánto variará su rentabilidad cuando cambie la del mercado. El coeficiente beta de un valor se define como el cociente entre la covarianza de su rentabilidad con la del mercado y la varianza del mercado.
El modelo de valoración de activos de capital (CAPM)
El CAPM, desarrollado por William F Sharpe, John Lintner y Jan Mossin, es uno de los principales avances de la teoría financiera. El CAPM establece una relación lineal entre la tasa de rentabilidad exigida a un valor y su riesgo sistemático o no diversificable, es decir, su beta.
El CAPM se representa matemáticamente mediante
kj = Rf + Bj (km - Rf)
donde,
kj = tasa de rentabilidad esperada o exigida del valor j
Rf = tasa de rentabilidad libre de riesgo
Bj = coeficiente beta del valor j
km = rentabilidad de la cartera de mercado.
Supuestos:
- Los inversores tienen aversión al riesgo y utilizan la tasa de rentabilidad esperada y la desviación estándar de los rendimientos como medidas de la rentabilidad y del riesgo de su cartera. En otras palabras, cuanto mayor sea el riesgo percibido de una cartera, mayor será la rentabilidad que espere un inversor con aversión al riesgo para compensarlo.
- Los inversores toman sus decisiones de inversión con un horizonte de un solo período, es decir, el inmediatamente posterior.
- Los costes de transacción en los mercados financieros son tan bajos que pueden ignorarse, y los activos pueden comprarse y venderse en cualquier cantidad. El inversor solo está limitado por su patrimonio y el precio del activo.
- Los impuestos no afectan a la decisión de comprar activos.
- Todas las personas suponen que pueden comprar activos al precio de mercado vigente y coinciden en la naturaleza de la rentabilidad y el riesgo asociados a cada inversión.
En el CAPM, la tasa de rentabilidad esperada puede considerarse también la exigida, pues se supone que el mercado está en equilibrio. La rentabilidad esperada es la que los inversores prevén obtener de un activo en un período futuro. La tasa de rentabilidad exigida a un valor se define como la tasa de rentabilidad esperada mínima necesaria para que un inversor se decida a comprarlo.
¿Qué exigen o esperan los inversores al invertir? En primer lugar, pueden obtener una tasa de rentabilidad libre de riesgo invirtiendo en activos sin riesgo, como las letras del Tesoro. Esta tasa de rentabilidad libre de riesgo se denomina Rf y es la rentabilidad mínima que esperan los inversores. Como tienen aversión al riesgo, también esperan una prima que les compense por el riesgo adicional que asumen al invertir en un activo arriesgado.
Tasa de rentabilidad exigida = tasa libre de riesgo + prima de riesgo.
El CAPM proporciona una medida explícita de la prima de riesgo. Es el producto de la beta de un valor concreto j por la prima de riesgo del mercado km - Rf
Prima de riesgo = βj (km - Rf)
Este coeficiente beta ‘βj’ representa el riesgo no diversificable del activo en relación con el riesgo de mercado. Si el riesgo del activo es superior al del mercado, es decir, si β supera 1.0, el inversor asigna al activo una prima de riesgo mayor que la del mercado.
Línea del mercado de valores (SML)
Puedes representar la relación entre la tasa de rentabilidad exigida (kj) y el riesgo no diversificable (beta), tal como se expresa en el CAPM, para obtener el gráfico de la SML que se muestra a continuación:
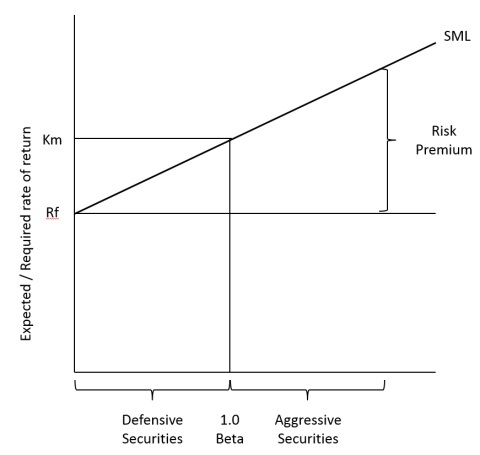
Riesgo y rentabilidad
Según los supuestos del CAPM, la rentabilidad esperada y la beta de cualquier valor individual deberían situarse en la SML. La SML corta el eje vertical en la tasa de rentabilidad libre de riesgo Rf, y km - Rf es la pendiente de la SML.
Como se espera que todos los valores se sitúen sobre la SML, la SML ofrece una forma directa y práctica de determinar la rentabilidad esperada o exigida de un valor si se conoce su beta. La SML también permite clasificar los valores. Aquellos con betas superiores a 1.00 que se sitúan en la parte superior de la SML se clasifican como valores agresivos. Los que tienen betas inferiores a 1.00 y se sitúan en la parte inferior se clasifican como valores defensivos, que obtienen rendimientos por debajo de la media.
Uno de los supuestos principales del CAPM es que el mercado está en equilibrio y que la tasa de rentabilidad esperada coincide con la exigida para un nivel dado de riesgo de mercado o beta. En otras palabras, la línea del mercado de valores (SML) permite evaluar si las acciones de alto riesgo ofrecen rendimientos más o menos proporcionales a su riesgo, y viceversa. Veamos cómo valorar los títulos mediante el CAPM y la SML.
Resumen:
- Una cartera de inversión es el conjunto de activos que posee un inversor.
- Como los rendimientos de las acciones no evolucionan de forma perfectamente sincronizada, la diversificación puede reducir el riesgo.
- La reducción del riesgo depende del grado de correlación positiva entre las acciones.
- A medida que aumenta el número de acciones, disminuye el efecto diversificador de cada acción adicional.
- La desviación estándar de la cartera es un buen indicador de su riesgo.
- La beta mide el riesgo de una cartera determinada en relación con el riesgo de la cartera de mercado.
- El modelo de valoración de activos de capital (CAPM) establece una relación lineal entre la tasa de rentabilidad exigida a un valor y su riesgo sistemático o no diversificable, es decir, su beta.
Gestión del riesgo financiero
En este capítulo, aprenderás a:- Comprender los distintos tipos de riesgo financiero.
Aunque los términos «riesgo» e «incertidumbre» suelen utilizarse indistintamente, no son sinónimos. Existe una distinción clara entre certeza, incertidumbre y riesgo. Hay certeza cuando sabes qué va a pasar y la ocurrencia o no ocurrencia de un suceso tiene una probabilidad del 100%. Hay riesgo cuando existen varios resultados concretos y probables, pero no se sabe con certeza cuál de ellos ocurrirá. Hay incertidumbre cuando se desconocen incluso los resultados probables. Refleja un desconocimiento total de lo que puede pasar. El riesgo suele medirse mediante la desviación estándar.
El objetivo de una empresa es generar riqueza para sus accionistas. Esa riqueza se refleja en el valor de mercado de sus acciones. Por tanto, el riesgo que afronta una empresa se refleja en la posibilidad de que el valor de mercado real de sus acciones difiera del esperado. Como el valor de mercado de las acciones está estrechamente relacionado con el beneficio de la empresa, el riesgo empresarial también puede definirse como la posibilidad de que los beneficios reales después de impuestos (PAT) difieran de los PAT esperados. El riesgo a la baja puede deberse a que los costes superen lo previsto o a que los ingresos sean inferiores a lo esperado. De forma análoga, el riesgo al alza puede surgir si los costes son inferiores o los ingresos superiores a los previstos.
Fuentes de riesgo
Los beneficios de una empresa están expuestos a distintas fuentes de riesgo. Entre los riesgos a los que se enfrenta figuran el riesgo de tipos de interés, el cambiario, el de impago, el de liquidez, el empresarial, el financiero, el de mercado y el de negociabilidad. La lista no es exhaustiva, pero recoge los más importantes.
Riesgo de tipos de interés:
El riesgo de tipos de interés es la posibilidad de que las variaciones de estos tipos afecten negativamente a los beneficios o al balance de una empresa. Los tipos de interés afectan a la empresa de dos maneras: modifican los beneficios y el valor de sus activos o pasivos. Por ejemplo, una empresa que se haya endeudado a tipo variable corre el riesgo de obtener menos beneficios si suben los tipos de interés.
Riesgo cambiario:
El riesgo cambiario es la posibilidad de que las variaciones de los tipos de cambio afecten negativamente al valor de los activos, los pasivos o los ingresos de una empresa. Los movimientos adversos del tipo de cambio pueden afectar a los beneficios, activos o pasivos de una empresa aunque no opere en mercados extranjeros. Esto se debe a las interrelaciones entre los mercados.
Riesgo de impago:
El riesgo de impago es el riesgo de no recuperar los importes adeudados por terceros, ya sea porque no puedan pagarlos o porque no quieran hacerlo. Hay que tenerlo en cuenta al conceder crédito a cualquier parte.
Riesgo de liquidez:
El riesgo de liquidez es el riesgo de que una empresa quiebre al no poder cumplir sus obligaciones financieras. Existe la idea errónea de que una empresa rentable tiene poco o ningún riesgo de liquidez. Una empresa puede ser muy rentable y, aun así, sufrir una grave falta de liquidez porque tiene su dinero inmovilizado en activos ilíquidos.
Riesgo empresarial:
El riesgo empresarial es el que una empresa afronta como consecuencia de su entorno interno y externo. Puede surgir de factores internos, como una huelga, el fallecimiento de personal clave o una avería de la maquinaria, o de factores externos, como las políticas gubernamentales o los cambios en las preferencias de los clientes.
Riesgo financiero:
El riesgo financiero es el riesgo de quiebra derivado de la posibilidad de que una empresa no pueda pagar sus deudas a tiempo. Cuanto mayor es la relación entre deuda y patrimonio de una empresa, mayor es el riesgo financiero al que se expone. Las causas principales son el riesgo de liquidez y una estructura de capital inadecuada.
Riesgo de mercado:
El riesgo de mercado surge cuando el valor de las inversiones de una empresa cae debido a los movimientos del mercado. También se denomina riesgo de precio. No se puede separar con claridad de los demás riesgos definidos anteriormente, pues resulta de su interacción. El riesgo de tipos de interés y el riesgo cambiario son los que más contribuyen al riesgo de mercado.
Riesgo de negociabilidad:
Es el riesgo de que los activos de una empresa no puedan venderse con facilidad. Tener activos difíciles de vender puede estar relacionado con una necesidad de fondos, aunque no necesariamente. Cuando es preciso vender esos activos para obtener fondos, su escasa negociabilidad puede originar un riesgo de liquidez.
Resumen:
- Hay riesgo cuando existen varios resultados concretos y probables, pero no se sabe con certeza cuál de ellos ocurrirá.
- El riesgo de tipos de interés es la posibilidad de que las variaciones de estos tipos afecten negativamente a los beneficios o al balance de una empresa.
- El riesgo cambiario es la posibilidad de que las variaciones de los tipos de cambio afecten negativamente al valor de los activos, pasivos o ingresos de una empresa.
- El riesgo de impago es el riesgo de no recuperar las cantidades adeudadas por terceros, ya sea porque no puedan pagarlas o porque no quieran hacerlo.
- El riesgo de liquidez es el riesgo de que una empresa quiebre al no poder cumplir sus obligaciones financieras.
- El riesgo empresarial es el riesgo que una empresa afronta como consecuencia de su entorno interno y externo.
- El riesgo financiero es el riesgo de quiebra derivado de la posibilidad de que una empresa no pueda pagar sus deudas a tiempo.
- El riesgo de mercado es el que surge cuando el valor de las inversiones de una empresa cae a causa de los movimientos del mercado.
- El riesgo de negociabilidad consiste en que los activos de una empresa no puedan venderse con facilidad.
Proceso de gestión de riesgos
En este capítulo, aprenderás a:- Comprender los distintos enfoques de gestión del riesgo
- Comprender el proceso de gestión del riesgo
- Explicar cómo se evalúa el riesgo.
Existe la idea errónea de que el objetivo de la gestión del riesgo es eliminarlo por completo. En realidad, se busca que el riesgo permanezca en un nivel deseado y aceptable, o dentro de un intervalo aceptable. Solo puede eliminarse por completo cuando no se realiza ninguna actividad empresarial. De hecho, la rentabilidad de los valores públicos, a la que generalmente se denomina tasa de rentabilidad libre de riesgo, tampoco está exenta de riesgos. El único riesgo que estas inversiones no conllevan es el de impago. Para obtener rentabilidad, es indispensable asumir algún riesgo. La gestión del riesgo solo pretende situarlo en un nivel acorde con los rendimientos que se espera obtener de la inversión. Como los factores que afectan al riesgo cambian continuamente, también cambia el riesgo que afronta la empresa. Por ello, la empresa debe evaluar de forma continua su nivel de riesgo y procurar ajustarlo al nivel objetivo. Esto puede incluir medidas para aumentar el riesgo cuando se sitúe por debajo de dicho nivel.
Enfoques de gestión del riesgo
A continuación se presentan distintos enfoques para gestionar los riesgos:
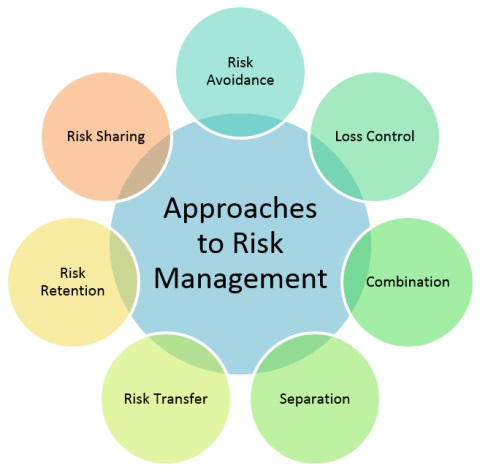
Técnicas de gestión del riesgo
Evitación del riesgo
Una forma extrema de gestionar el riesgo es evitarlo por completo. Para ello, se prescinde de la actividad que conlleva el riesgo. Por ejemplo, una empresa puede decidir no invertir en un sector determinado porque el riesgo supera su capacidad para asumirlo. Aunque este enfoque es pertinente en determinadas circunstancias, constituye una excepción. Aplicarlo a todos los riesgos no es prudente ni posible. Si se optara por evitar todos los riesgos, no se realizaría ninguna actividad, pues todas entrañan algún riesgo, aunque su nivel varíe.
Control de pérdidas
El control de pérdidas consiste en intentar reducir la probabilidad de una pérdida o su cuantía. Para ello se introducen ajustes en las actividades cotidianas de la empresa. Por ejemplo, una empresa con pasivos a tipo variable puede optar por invertir en activos a tipo variable para limitar su exposición al riesgo de tipos de interés.
Combinación
La combinación consiste en combinar más actividades empresariales para reducir el riesgo global de la empresa. También se denomina agregación o diversificación. Consiste en entrar en más de un negocio, de forma que los distintos negocios tengan entre sí la menor correlación posible. La ausencia de correlación hace que al menos algunos de los negocios generen beneficios en un momento dado. Así se reduce la posibilidad de que la empresa sufra pérdidas.
Separación
La separación es una técnica para reducir el riesgo mediante la segregación de unidades de negocio, activos o pasivos. Por ejemplo, una empresa con dos negocios de alto riesgo y correlación positiva puede escindir uno de ellos como entidad independiente para reducir su exposición al riesgo. Una empresa también puede distribuir sus existencias en varios lugares en vez de almacenarlas en uno solo, con el fin de reducir el riesgo de destrucción por incendio.
Transferencia del riesgo
El riesgo se transfiere cuando la empresa que estaba expuesta a él lo traslada a otra parte dispuesta a asumirlo. Puede hacerse de tres maneras. La primera consiste en transferir el activo. Por ejemplo, una empresa que opera en distintos negocios puede vender uno de ellos a otra parte y transferir así el riesgo asociado. La segunda consiste en transferir el riesgo sin traspasar la titularidad del activo o pasivo. Se puede recurrir a coberturas mediante instrumentos derivados como contratos a plazo, futuros, permutas financieras y opciones. La tercera consiste en acordar que un tercero pague las pérdidas si se producen, sin transferir el riesgo en sí. Esto se denomina financiación del riesgo. Una forma de hacerlo es contratar un seguro.
Retención del riesgo
El riesgo se retiene cuando no se hace nada para evitarlo, reducirlo o transferirlo. Puede retenerse conscientemente porque las otras técnicas de gestión del riesgo son demasiado costosas o porque no se pueden aplicar. También puede retenerse de forma involuntaria si no se advierte su existencia. Es muy importante distinguir los riesgos que la empresa está dispuesta a retener de los que quiere descargar mediante técnicas de gestión del riesgo.
Riesgo compartido
Esta técnica combina la retención y la transferencia del riesgo. Consiste en gestionar un riesgo concreto reteniendo parte de él y transfiriendo el resto a una parte dispuesta a asumirlo. Por ejemplo, una empresa y su proveedor pueden acordar que, si el precio de mercado del producto supera un determinado importe en el futuro, el vendedor ceda parte del beneficio a la empresa. Si el precio de mercado futuro queda por debajo de un precio preestablecido, la empresa cede parte del beneficio al vendedor.
Proceso de gestión de riesgos
La gestión del riesgo debe abordarse en el conjunto de la organización, ya que gestionar los riesgos de forma aislada no produce el efecto deseado a largo plazo. Esto es especialmente importante porque los riesgos surgen de distintas actividades de la empresa y las personas encargadas de ellas no siempre comprenden el riesgo que conllevan. La función de gestión del riesgo sigue una secuencia lógica de pasos. Son los siguientes:
Determinación de objetivos:
El primer paso en la función de gestión del riesgo es determinar los objetivos. El objetivo puede ser proteger los beneficios o desarrollar una ventaja competitiva. La dirección debe decidir el objetivo de la gestión del riesgo para que el responsable de riesgos pueda cumplir sus funciones conforme a lo establecido.
Identificación de riesgos:
Cada organización se enfrenta a riesgos distintos, en función de su actividad, de factores económicos, sociales y políticos y de las características de su sector, como la intensidad de la competencia, las fortalezas y debilidades de sus competidores y la disponibilidad de materias primas. También influyen factores internos, como la competencia y la visión de la dirección, el estado de las relaciones laborales, la dependencia de mercados extranjeros para obtener insumos, vender o financiarse, y las capacidades de su personal, entre muchos otros. Cada empresa debe identificar las posibles fuentes y los tipos de riesgo que afronta. Para ello, el responsable de riesgos debe conocer a fondo todas las actividades de la empresa y los factores externos que contribuyen al riesgo.
Evaluaciones de riesgo:
Una vez identificados los riesgos, deben evaluarse para determinar su importancia. La importancia de un riesgo concreto depende de la cuantía de la pérdida que podría ocasionar y de la probabilidad de que ocurra. Con arreglo a estos factores, los riesgos de la empresa deben clasificarse en críticos, importantes y de menor importancia. Los riesgos críticos pueden provocar la quiebra de la empresa. Los importantes tal vez no provoquen una quiebra, pero pueden causar graves dificultades financieras. Los de menor importancia pueden causar pérdidas que la empresa puede soportar fácilmente en el curso normal de sus actividades.
Elaboración de la política:
La política de gestión del riesgo debe elaborarse en función del nivel de tolerancia al riesgo de la empresa. Su horizonte temporal debe ser relativamente largo para que la política sea estable. Suele adoptar la forma de una declaración sobre cuánto riesgo debe cubrirse, es decir, cuánto está dispuesta a asumir la empresa. Por ejemplo, puede establecer que se cubra un porcentaje concreto de todos los riesgos, digamos el 50%, o que en ningún momento se exponga al riesgo un importe superior al fijado.
Desarrollo de la estrategia:
A partir de la política, la empresa debe elaborar la estrategia que seguirá para gestionar el riesgo. La estrategia tiene una vigencia más corta que la política, pues debe tener en cuenta distintas variables que cambian constantemente. Es un plan de acción que especifica la naturaleza del riesgo que se debe gestionar y en qué momento. También especifica las herramientas, técnicas e instrumentos que se pueden utilizar para gestionar esos riesgos. La estrategia aborda además cuestiones fiscales y jurídicas. Puede indicar si resulta más ventajoso que una filial gestione su propio riesgo o que lo traslade a la matriz. También puede determinar cómo conviene trasladar las pérdidas a una sucursal situada en un lugar determinado. Otra cuestión que debe resolver es si la empresa intentará obtener beneficios de la gestión del riesgo, mediante operaciones activas en el mercado de derivados, o si se limitará a cubrir los riesgos existentes.
Implantación:
Una vez establecidas la política y la estrategia, deben aplicarse para gestionar los riesgos en la práctica. Esta es la parte operativa de la gestión del riesgo. Incluye buscar el mejor acuerdo si se transfiere el riesgo, prever contingencias si se retiene, y diseñar e implantar programas de control del riesgo, entre otras medidas. También exige ocuparse de los detalles operativos, como las tareas administrativas internas y la comprobación de que se cumplan los controles.
Revisión:
La función de gestión del riesgo debe revisarse periódicamente en función de los costes que conlleve. Los factores que influyen en las decisiones de gestión del riesgo cambian constantemente, por lo que es necesario vigilar la eficacia de las decisiones anteriores. A veces esas decisiones pueden resultar inadecuadas, o las nuevas circunstancias pueden hacer que otra opción sea más eficaz. Una revisión periódica permite que la función de gestión del riesgo conserve su flexibilidad y que las herramientas, técnicas e instrumentos se adapten a los cambios. En la práctica, la revisión ayuda al responsable de riesgos a determinar si la función cumple sus objetivos y a encontrar una alternativa si los resultados no se ajustan a lo previsto.
Resumen:
- Para evitar un riesgo, se puede prescindir de la actividad que lo conlleva.
- El control de pérdidas consiste en intentar reducir la probabilidad de una pérdida o su cuantía.
- La combinación es la técnica de reunir más actividades empresariales para reducir el riesgo global de la empresa.
- La separación es la técnica de reducir el riesgo mediante la segregación de unidades de negocio, activos o pasivos.
- El riesgo se transfiere cuando la empresa que estaba expuesta a él lo traslada a otra parte dispuesta a asumirlo.
- El riesgo se retiene cuando no se hace nada para evitarlo, reducirlo o transferirlo.
- La técnica de riesgo compartido combina la retención y la transferencia del riesgo.
- La gestión del riesgo incluye:
- Determinación de objetivos y
- Identificación de riesgos
- La evaluación del riesgo incluye:
- Elaboración de la política
- Despliegue de la estrategia
- Implantación y
- Revisión