International MBA Institute™
Formation du programme MBA Finance™ Degree
Nature et importance de la fonction financière
Dans ce chapitre, vous allez :- Comprendre la nature et l’importance de la fonction financière
- Comprendre les différents objectifs de la gestion financière
L’argent est un élément commun aux décisions des responsables. Il compte pour presque tous, quelle que soit leur fonction ou leur organisation. Les situations suivantes l’illustrent.
Le responsable de la R&D doit justifier les sommes consacrées à la recherche en développant de nouveaux produits et procédés qui réduisent les coûts et augmentent le chiffre d’affaires. Si le service de R&D engloutit toujours plus d’argent sans produire de résultats positifs, la direction n’aura d’autre choix que de le fermer. Aucune entreprise commerciale n’entretient un service de R&D pour mener des recherches fondamentales infructueuses.
De même, le responsable des approvisionnements doit savoir que les différents articles stockés représentent de l’argent immobilisé. Il doit chercher à réduire les stocks afin d’affecter les fonds libérés à des usages plus productifs. Il doit aussi veiller à ce que les stocks de matières ne descendent pas au point d’interrompre la production. Il doit trouver le juste équilibre entre des stocks trop importants et des stocks insuffisants. C’est l’arbitrage entre liquidité et rentabilité, que vous étudierez plus en détail dans les leçons sur la gestion du fonds de roulement. Il en va de même pour toutes les activités d’une organisation. Leurs résultats figurent dans les états financiers, exprimés en dollars. Comme l’intitulé du poste l’indique, le responsable financier doit prendre part à toutes les questions financières, car presque toutes les activités de l’organisation ont des conséquences financières. On peut donc dire qu’il participe à la plupart des décisions de l’organisation. Pour comprendre la gestion financière, examinons ce qu’il fait et les objectifs qu’il poursuit.
Objectif de la gestion financière
Examinons l’objectif du responsable financier. Supposons que vous parveniez à réunir les fonds nécessaires à un coût acceptable, à les investir judicieusement et à faire en sorte que tout se déroule comme prévu grâce à des contrôles efficaces. Dans une entreprise commerciale ou à but lucratif, de bons résultats se traduisent par des bénéfices. Comment sont-ils utilisés ? Une partie est versée aux propriétaires sous forme de dividendes et l’autre est réinvestie dans l’activité. À mesure que ce processus se poursuit, la valeur de l’entreprise augmente parce que son activité dégage des excédents intéressants. Si les actions sont cotées en bourse, les bons résultats se reflètent dans leur cours. Lorsque les actions se négocient à un bon prix, les propriétaires ou actionnaires en profitent, car ils peuvent obtenir bien plus que leur mise initiale. Leur patrimoine augmente. Une bonne gestion financière accroît donc la valeur de l’entreprise pour ses propriétaires ou actionnaires et, par conséquent, leur patrimoine. Votre objectif de responsable financier est ainsi d’accroître ou de maximiser leur patrimoine en augmentant la valeur de l’entreprise, qui se reflète dans le bénéfice par action (EPS) et dans le cours de ses actions.
Jusqu’à récemment, le seul objectif des entreprises du secteur public était d’accroître la richesse de la société et du pays dans son ensemble. Elles y contribuaient en mettant des biens et services essentiels à la disposition de tous les citoyens sur l’ensemble du territoire, en favorisant un développement uniforme des régions, en créant des emplois et en investissant notamment dans des projets de longue haleine qui n’attiraient pas toujours les investisseurs privés et dans des industries de substitution aux importations. Le secteur public a désormais compris qu’il doit obtenir des résultats pour se maintenir et que l’État ne subventionnera plus ses produits ou services. Les entreprises publiques (PSUs) procèdent à des désinvestissements et à des privatisations pour gagner en efficacité.
Résumé :
- Le responsable financier doit prendre part à toutes les questions financières, car presque toutes les activités de l’organisation ont des conséquences financières.
- Dans une entreprise commerciale ou à but lucratif, de bons résultats se traduisent par des bénéfices.
- À mesure que ce processus se poursuit, la valeur de l’entreprise augmente parce que son activité dégage des excédents intéressants.
- Les entreprises publiques (PSUs) procèdent à des désinvestissements et à des privatisations pour gagner en efficacité.
Fonctions du responsable financier
Dans ce chapitre, vous allez :- Expliquer comment un responsable financier affecte les fonds.
- Décrire comment un responsable financier contrôle l’utilisation des fonds de l’organisation.
- Expliquer l’arbitrage entre risque et rendement.
Prenons un exemple concret :
XYZ Limited, une entreprise reconnue dans la formation informatique, le développement de logiciels, les systèmes d’information et le conseil, entre autres, lance un programme de modernisation et d’expansion. Ce programme prévoit d’ajouter des services et des gammes de produits et de moderniser les systèmes existants. Son coût est estimé à $357.8 millions. Selon le prospectus de la société, ces fonds seront réunis comme suit.
| Poste | Coût ($ MM) |
| Offre au public d’actions ordinaires, prime d’émission comprise
Prêt à terme Crédit-bail Autres éléments Garantie de paiement différé Fonds générés en interne |
180.4
13 12.5 7.5 9.9 134.5 |
| TOTAL : | 357.8 |
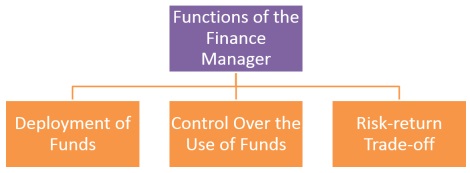
Fonctions du responsable financier
Emploi des fonds
Les besoins à financer se disputent toujours les fonds disponibles. En concertation avec les responsables de différents services, notamment la production, le marketing, le personnel et la R&D, ainsi qu’avec la direction générale, vous décidez, en tant que responsable financier, de l’affectation des fonds à divers actifs, comme les terrains, les bâtiments, les machines et les matériaux. Ces responsables forment parfois un « comité d’investissement » qui examine les aspects commerciaux, techniques et financiers d’une proposition. Vous l’évaluez sur le plan financier pour déterminer si elle justifie l’investissement. Cette « décision d’investissement » est l’une des activités centrales du responsable financier.
Selon le prospectus de la société, les fonds réunis par XYZ auprès de différentes sources devraient être affectés comme suit.
| Poste | Coût ($ MM) |
| Bâtiment
Ordinateurs et accessoires Installations et machines Infrastructures Dépenses d’investissement courantes Remboursement des emprunts Augmentation du fonds de roulement |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| TOTAL : | 357.8 |
Contrôle de l’utilisation des fonds
Après avoir choisi les projets à financer et réuni les fonds, vous devez suivre en permanence leur utilisation pour vous assurer que leur obtention et leur affectation se déroulent comme prévu. Cette tâche du responsable financier est appelée contrôle financier. Vous envoyez régulièrement des rapports au directeur général. Ils présentent des faits et des chiffres sur le respect du plan de financement et d’affectation des fonds. Par exemple, ils informent la direction de la part déjà utilisée des crédits accordés par les banques pour les activités quotidiennes de l’entreprise, c’est-à-dire pour le fonds de roulement, et des sommes qu’il reste possible d’emprunter. Ils indiquent également les montants dus à l’entreprise par ses clients et ceux qu’elle doit à ses fournisseurs. Ils précisent en outre les besoins de financement aux différentes échéances et les fonds disponibles auprès de diverses sources, notamment les excédents générés en interne. Vous informez aussi la direction générale des performances des différents services. Ces documents sont appelés « rapports de contrôle ». L’ensemble du processus constitue le « contrôle », puisqu’il aide la direction à prendre à temps les mesures correctives nécessaires pour atteindre les résultats prévus.
Arbitrage entre risque et rendement
En tant que responsable financier, vous recherchez le bon équilibre entre risque et rendement lorsque vous prenez des décisions d’investissement et de financement. Si l’entreprise emprunte beaucoup pour financer ses activités, les excédents d’exploitation serviront au « service de la dette », c’est-à-dire au paiement des intérêts et au remboursement du principal. La lourde charge du service de la dette réduira l’excédent ou le bénéfice dont disposent les propriétaires. Si les choses ne se déroulent pas comme prévu et que l’entreprise ne peut pas honorer ses obligations, elle risque même de devenir insolvable. De même, les différentes possibilités d’investissement comportent un risque quant à la fois au rendement et au moment où il se concrétisera. Il vous faut décider si l’opportunité vaut plus qu’elle ne coûte et si la dette supplémentaire peut être assumée sans danger. Dans tous les domaines de la gestion, y compris la gestion financière, prendre une décision suppose d’arbitrer entre risque et rendement.
Résumé :
- Le responsable financier doit planifier les besoins et réunir les fonds nécessaires auprès de différentes sources, au bon moment et à un coût acceptable. Il s’agit de la décision de financement.
- Le responsable financier chercherait à mettre en balance les avantages de disposer des fonds, d’une part, et les coûts et la perte de souplesse liés aux clauses restrictives du contrat de prêt, d’autre part.
- Le responsable financier évalue la proposition sur le plan financier pour déterminer si elle justifie l’investissement. Cette « décision d’investissement » est l’une des activités centrales du responsable financier.
- Après avoir choisi les projets à financer et réuni les fonds, le responsable financier doit suivre en permanence leur utilisation pour s’assurer que leur obtention et leur affectation se déroulent comme prévu. Cette tâche du responsable financier est appelée contrôle financier.
- Lorsqu’il prend des décisions d’investissement et de financement, le responsable financier recherche le bon équilibre entre risque et rendement.
Interface entre la finance et les autres fonctions de l’entreprise
Dans ce chapitre, vous allez :- Comprendre les relations de la fonction financière avec :
- La fonction marketing
- La fonction de production
- Direction générale
-
Comprendre d’autres enjeux de la gestion financière, notamment :
- Opérations de trésorerie
- Opérations de change
- Structuration financière
- Maintien du cours des actions
- Assurer le contrôle de gestion
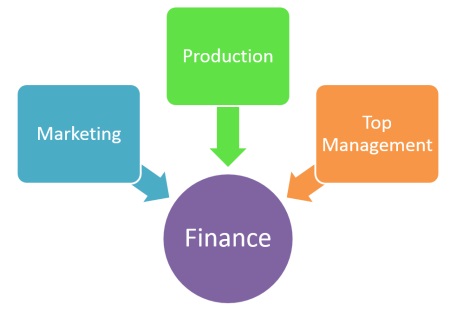
Relations de la finance avec les autres fonctions de l’entreprise
Relations entre le marketing et la fonction financière
Le responsable du marketing prend de nombreuses décisions qui ont une incidence importante sur la rentabilité de l’entreprise. Il doit par exemple bien comprendre l’effet sur les bénéfices des crédits accordés aux clients. Faute de quoi, en voulant atteindre ses objectifs de vente, il risque d’accorder des conditions de crédit trop souples et de compromettre les objectifs de bénéfice. Il doit également peser les avantages de stocks importants de produits finis en prévision des ventes au regard du coût de ces stocks. Parmi ses autres décisions importantes ayant des conséquences financières figurent les prix, les produits, la promotion et la publicité, le choix de la gamme et la politique de distribution.
Relations entre la production et la fonction financière
Dans une entreprise manufacturière, le responsable de la production gère une grande partie des investissements sous forme d’équipements, de matériaux et de personnel. Il doit organiser son service de manière à utiliser le plus efficacement possible les équipements dont il a la charge, à optimiser les stocks de produits en cours ou inachevés, de fournitures et de pièces de rechange, et à réduire au minimum les temps d’inactivité et les arrêts de travail. S’il y parvient, il maîtrisera les coûts de production et contribuera à maximiser les bénéfices. Il doit tenir compte du fait que le prix de vente dépend largement de facteurs externes, comme la concurrence ou les réglementations publiques, alors qu’il peut agir plus directement sur les coûts de production. De même, il doit décider s’il vaut mieux fabriquer ou acheter, acheter ou louer, et examiner les conséquences financières avant de trancher.
Relations entre la direction générale et la fonction financière
La direction générale, qui veut s’assurer que les objectifs à long terme de l’entreprise sont atteints, s’appuie sur les états financiers pour suivre l’efficacité globale de l’organisation. Nous avons brièvement examiné les relations entre la finance et d’autres fonctions, comme la production et le marketing. La fonction financière est également étroitement liée aux fonctions de la direction générale. La planification stratégique et le contrôle de gestion comptent parmi les fonctions importantes de celle-ci. La fonction financière fournit les informations de base nécessaires à ces activités.
La libéralisation récente de nombreuses économies, la suppression de l’autorité de contrôle des émissions de titres (Controller of Capital Issues), qui fixait les prix d’émission à l’avance, et l’ouverture de ces économies au marché mondial posent de nouveaux défis aux responsables financiers, notamment :
Autres enjeux de la gestion financière
Opérations de trésorerie :
La gestion des fonds à court terme doit être plus élaborée. En tant que responsable financier, vous pouvez réaliser des gains spéculatifs en anticipant les variations des taux d’intérêt.
Opérations de change :
Vous devrez peser les coûts et les avantages des opérations de change, d’autant que la plupart des économies s’internationalisent et que la valeur future des devises devient difficile à prévoir.
Structuration financière :
Une combinaison optimale de dette et de capitaux propres sera indispensable. Les entreprises devront adapter leurs instruments financiers à leurs besoins et à ceux des investisseurs. La fixation du prix des nouvelles émissions est désormais une tâche importante du responsable financier.
Maintien du cours des actions :
À une époque où les actions se négocient avec une prime, les entreprises doivent veiller à maintenir des cours solides. Il vous faut concevoir des politiques adaptées en matière de dividendes et d’attribution d’actions gratuites.
Assurer le contrôle de gestion :
Lors d’une émission d’actions avec prime, la direction risque de perdre le contrôle si elle ne parvient pas à exercer ses droits de souscription. Il est essentiel de prévoir des stratégies pour l’éviter.
Résumé :
- Relations entre le marketing et la fonction financière :
- Le responsable financier doit peser les avantages de stocks importants de produits finis en prévision des ventes au regard du coût de ces stocks.
- Les autres décisions importantes concernent les prix, les produits, la promotion et la publicité, le choix de la gamme et la politique de distribution.
-
Relations entre la production et la fonction financière :
- Le responsable de la production doit organiser son service de manière à utiliser le plus efficacement possible les équipements dont il a la charge, à optimiser les stocks de produits en cours ou inachevés, de fournitures et de pièces de rechange, et à réduire au minimum les temps d’inactivité et les arrêts de travail.
-
Relations entre la direction générale et la fonction financière :
- La planification stratégique et le contrôle de gestion sont deux fonctions importantes de la direction générale. La fonction financière fournit les informations de base nécessaires à ces activités.
-
Autres enjeux de la gestion financière :
- Opérations de trésorerie
- Opérations de change
- Maintien du cours des actions
- Assurer le contrôle de gestion
Environnement de la finance d’entreprise
Dans ce chapitre, vous allez :- Comprendre l’environnement de la finance d’entreprise
- Comprendre les principales formes d’organisation des entreprises
- Entreprise individuelle
- Société de personnes
- Sociétés de capitaux
- Colgate domine le marché des produits d’hygiène dentaire, comme le dentifrice et la poudre dentifrice, et peut augmenter sa part de marché en produisant davantage. Son responsable financier ne peut cependant pas recommander d’accroître la capacité de production de dentifrice, même si le projet augmenterait assurément le patrimoine des actionnaires. Pourquoi ? Dans la plupart des pays, la fabrication de dentifrice est réservée aux petites entreprises, et l’État n’autorise pas les autres unités de production à augmenter leur capacité dans ce secteur.
- Les confiseries de Nutrine bénéficient d’une forte image de marque. Son responsable financier pourrait souhaiter en tirer parti pour lever des fonds auprès du public en émettant des actions. Il ne peut cependant pas recourir à cette option, même s’il le souhaite, car Nutrine est une société fermée à responsabilité limitée et, dans de nombreux pays, le droit des sociétés interdit à ces sociétés de faire appel public à l’épargne.
La structure des marchés financiers sur lesquels vous réunissez des fonds et les réglementations applicables aux intermédiaires, notamment aux banques et autres établissements financiers, influencent également vos décisions de responsable financier. Enfin, il faut tenir compte de la fiscalité. Lorsque vous évaluez la viabilité d’un investissement, vous prenez aussi en compte les aspects fiscaux qui lui sont associés.
Vous cherchez donc à maximiser le patrimoine des propriétaires dans le cadre de contraintes externes, auxquelles s’ajoutent les contraintes internes liées aux forces et faiblesses de chaque entité. C’est ce qui rend votre travail complexe et intéressant : vous devez prendre des décisions optimales dans ces limites.
Nous avons identifié quatre aspects de l’environnement externe qui concernent directement votre rôle de responsable financier :
- Formes d’organisation des entreprises.
- Cadre réglementaire.
- Système financier (qui comprend les marchés et les intermédiaires financiers).
- Aspects fiscaux.
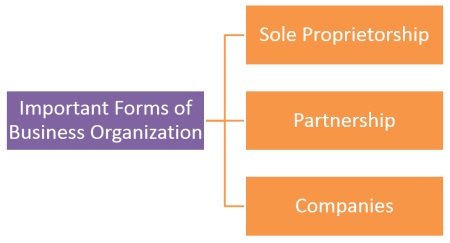
Principales formes d’organisation des entreprises
Entreprise individuelle
Cette forme d’entreprise appartient à une seule personne. Le propriétaire dispose de tous les pouvoirs de décision et assume les risques de son entreprise. Tous les avantages et bénéfices lui reviennent, et il assume toutes les pertes et dettes.
Les avantages d’une entreprise individuelle sont les suivants :
- Simple et peu coûteuse à constituer.
- Peu de réglementations publiques.
- L’entreprise elle-même n’est pas imposée. $
- La durée de vie de l’entreprise se limite à celle de son propriétaire.
- Responsabilité personnelle illimitée.
- L’entreprise ne peut pas lever de fonds externes, ce qui peut freiner sa croissance.
- L’impôt sur le revenu sera très élevé.
Dans cette forme d’entreprise, l’activité appartient à deux personnes ou plus. Ces associés assument les risques et bénéficient des résultats de l’entreprise.
La société de personnes est constituée par un contrat de société ou un acte constitutif.
Les avantages d’une société de personnes sont les suivants :
- Comme une entreprise individuelle, elle peut être créée facilement et à peu de frais.
- Elle est soumise à relativement peu de réglementations publiques.
- Les compétences et l’expérience des associés sont utiles aux activités de l’entreprise.
- La durée de vie de la société dépend de l’accord conclu entre les associés. Le retrait ou le décès de l’un d’eux peut entraîner la dissolution de la société.
- Un conflit entre les associés peut menacer la survie de l’entreprise.
- La responsabilité personnelle des associés est illimitée.
- Sa capacité à réunir des fonds est limitée.
Une entreprise est un groupe de personnes qui travaillent ensemble vers un objectif commun. Elle peut prendre différentes formes d’association, à des fins commerciales ou non. Les chambres de commerce des pays concernés précisent les modalités des structures d’entreprise.
Résumé :
- Un responsable financier doit bien connaître le cadre juridique qui régit ses décisions.
- La structure des marchés financiers sur lesquels le responsable financier doit réunir des fonds et les réglementations applicables aux intermédiaires financiers, notamment aux banques et aux établissements financiers, influencent également ses décisions.
- Parmi les principales formes d’organisation des entreprises figurent :
- Entreprise individuelle : cette forme d’entreprise appartient à une seule personne.
- Société de personnes : dans cette forme d’entreprise, l’activité appartient à deux personnes ou plus.
- Sociétés de capitaux : une société est un groupe de personnes qui travaillent ensemble vers un objectif commun.
Valeur temporelle de l’argent
Dans ce chapitre, vous allez :- Comprendre le processus de capitalisation
- Comprendre le processus d’actualisation
- Comprendre la valeur future d’un flux de trésorerie unique (montant forfaitaire).
- Expliquer ce que signifie le délai de doublement.
- Expliquer ce que signifie le taux de croissance.
Cette approche paraît satisfaisante à première vue, mais il faut tenir compte de l’hypothèse importante sur laquelle elle repose. Vous avez supposé que la valeur de l’argent reste la même, quel que soit le moment où il est investi ou reçu. Autrement dit : valeur d’un dollar aujourd’hui = valeur d’un dollar à la fin de l’année 1 = valeur d’un dollar à la fin de l’année 2, et ainsi de suite. Vous savez intuitivement que cette hypothèse est erronée, car la valeur de l’argent varie dans le temps. Comment définir cette valeur temps et en tenir compte dans les flux de trésorerie d’un projet ? C’est la question abordée dans ce chapitre.
Vous savez intuitivement que $1000 dont vous disposez aujourd’hui valent plus que $1000 à recevoir dans un an. Autrement dit, vous ne vous sépareriez pas de $1000 aujourd’hui en échange de la seule garantie de récupérer la même somme dans un an. Vous pourriez toutefois accepter de vous séparer de $1000 maintenant si vous avez la certitude de recevoir plus de $1000 à la fin de la première année. La rémunération supplémentaire exigée pour renoncer à $1000 maintenant est appelée « intérêt », ou valeur temps de l’argent. En général, l’intérêt s’exprime en pourcentage annuel, par exemple 12 pour cent ou 18 pour cent par an.
Pourquoi l’argent a-t-il une valeur qui varie dans le temps ? Voici quelques raisons importantes :
L’argent peut être employé de manière productive pour dégager des rendements réels. Par exemple, si $100 investis en matières premières et en main-d’œuvre permettent de produire des biens finis d’une valeur de $105, on peut dire que l’investissement de $100 a généré un taux de rendement de 5 pour cent.
En période d’inflation, un dollar a aujourd’hui un pouvoir d’achat supérieur à celui qu’il aura plus tard.
L’avenir étant incertain, les individus privilégient la consommation présente par rapport à la consommation future.
La manière dont ces trois facteurs se combinent pour déterminer le taux d’intérêt peut être représentée symboliquement comme suit :
Taux d’intérêt nominal ou de marché = taux d’intérêt ou de rendement réel + taux d’inflation attendu + primes de risque pour compenser l’incertitude.
Deux méthodes permettent de tenir compte de la valeur temps de l’argent : la capitalisation et l’actualisation. Pour comprendre leurs principes, prenons un projet qui exige un décaissement immédiat de, par exemple, $1000 et donne lieu aux encaissements suivants :
Année 1 : $250
Année 2 : $500
Année 3 : $750
Année 4 : $750
Le décaissement initial et les encaissements ultérieurs peuvent être représentés sur la frise suivante :
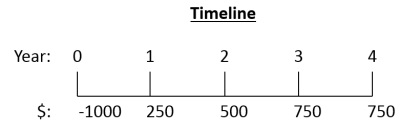
Décaissement initial et encaissements ultérieurs
Processus de capitalisation
Avec la méthode de capitalisation, on calcule les valeurs futures (FV) de tous les flux de trésorerie à la fin de la période considérée, à un taux d’intérêt donné. Ici, on compare la valeur future du décaissement initial de $1000 à la fin de l’année 4 à la somme des valeurs futures des encaissements annuels à la fin de l’année 4. Le processus peut être représenté comme suit :
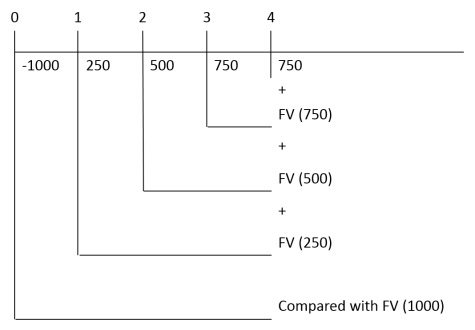
Processus de capitalisation
Processus d’actualisation
La méthode de l’actualisation ramène la valeur de l’argent au présent, c’est-à-dire à l’instant 0 sur la frise chronologique. Vous comparez donc le décaissement initial à la somme des valeurs actuelles (PV) des encaissements futurs, à un taux d’intérêt donné. Le processus peut être représenté comme suit :
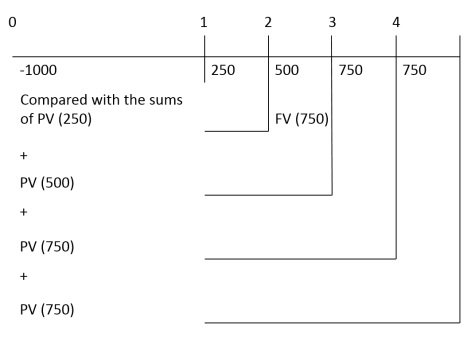
Processus d’actualisation
Distinguons les intérêts composés des intérêts simples à l’aide de l’exemple suivant.
Exemple 1 :
Si X a $1000 à placer et a le choix entre un taux de 10 pour cent avec capitalisation annuelle et un taux d’intérêt simple de 10 pour cent, quel placement doit-il choisir s’il prévoit de retirer la somme au bout de (a) un an, (b) deux ans ou (c) cinq ans ?
Solution :
Pour un placement initial de $1000, les montants accumulés selon les deux modes de rémunération seront les suivants :
| Fin de l’année | Placement à intérêts composés | Placement à intérêts simples) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
Le tableau montre qu’avec les intérêts composés, les intérêts produisent à leur tour des intérêts. Avec les intérêts simples, ils ne produisent aucun intérêt supplémentaire. L’investisseur qui cherche à maximiser son rendement choisira donc les intérêts composés si sa période de détention dépasse un an. Cette distinction souligne qu’en analyse financière, on suppose toujours que les intérêts sont capitalisés. Valeur future d’un flux unique (montant forfaitaire)
Le tableau ci-dessus illustre le calcul de la valeur future d’un montant placé en une fois à un moment donné. Toutefois, ce mode de calcul devient fastidieux pour des échéances longues de 20 ou 30 ans. Voici une méthode générale pour calculer la valeur future d’un flux de trésorerie unique avec capitalisation annuelle :
FVn = PV(1 +k)n
où FVn = valeur future du flux initial après n années
PV = flux de trésorerie initial
k = taux d’intérêt annuel
n = durée du placement
Dans la formule ci-dessus, l’expression (1 + k)n représente la valeur future d’un placement initial de $1 (un dollar investi aujourd’hui) au bout de n années à un taux d’intérêt k. On l’appelle facteur de capitalisation (ci-après FVIF). Pour calculer la valeur future d’un placement pour des valeurs données de « k » et de « n », on multiplie le placement initial par la valeur de (1 + k)n correspondante dans le tableau.
Délai de doublement
Une question revient souvent chez les investisseurs : « À un taux d’intérêt donné, combien de temps faut-il pour doubler la somme investie ? » La « règle de 72 » donne une réponse approximative. Elle indique que le délai de doublement s’obtient en divisant 72 par le taux d’intérêt.
Par exemple, si le taux d’intérêt indiqué est de 6 pour cent, le délai de doublement est de 72/6 = 12 ans.
La règle de 69 permet d’estimer plus précisément le délai de doublement.
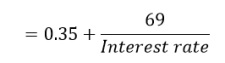
Règle de 69
Résumé :
- Un projet consiste à investir une somme maintenant dans l’espoir d’en tirer des avantages répartis sur une période future.
- L’argent peut être employé de manière productive pour dégager des rendements réels.
- En période d’inflation, un dollar a aujourd’hui un pouvoir d’achat supérieur à celui qu’il aura plus tard.
- Processus de capitalisation : on calcule les valeurs futures (FV) de tous les flux de trésorerie à la fin de la période considérée, à un taux d’intérêt donné.
- Processus d’actualisation : on compare le décaissement initial à la somme des valeurs actuelles (PV) des encaissements futurs, à un taux d’intérêt donné.
- Selon la règle de 72, le délai de doublement d’un montant s’obtient en divisant 72 par le taux d’intérêt.
Mesure du rendement
Dans ce chapitre, vous allez :- Comprendre la notion de rendement
- Définir le rendement réalisé.
- Définir le rendement attendu.
- Comprendre les différentes composantes du rendement
- Mesurer le taux de rendement
Rendement
L’investisseur cherche à maximiser le rendement attendu de ses placements en tenant compte de diverses contraintes, au premier rang desquelles figure le risque. Le rendement est la récompense qui l’incite à investir. Son importance dans toute décision de placement tient aux facteurs suivants :
- Il permet aux investisseurs de comparer les différents placements en fonction de ce qu’ils offrent.
- Mesurer les rendements historiques (passés) permet aux investisseurs d’évaluer leurs résultats.
- La mesure des rendements historiques aide aussi à estimer les rendements futurs.
Rendement réalisé
Il s’agit du rendement ex post, c’est-à-dire constaté après coup, qui a été ou aurait pu être obtenu. Par exemple, un dépôt bancaire de $1000 effectué le 1er janvier à un taux d’intérêt annuel annoncé de 10% vaudra $1100 exactement un an plus tard. Le rendement historique ou réalisé est alors de 10%.
Rendement attendu
C’est le rendement qu’un investisseur prévoit ou espère obtenir d’un actif sur une période future. Le rendement attendu est soumis à l’incertitude, ou au risque, et peut se concrétiser ou non. Pour compenser l’incertitude sur les rendements et sur le moment où ils se matérialiseront, l’investisseur exige un rendement attendu assez élevé pour compenser ce risque ou cette incertitude.
Composantes du rendement
De quoi se compose le rendement d’un investissement ? Il comprend essentiellement deux éléments :
- Les encaissements périodiques, ou revenus du placement, peuvent prendre la forme d’intérêts ou de dividendes, entre autres. On parle souvent de « rendement courant » pour cette composante. Il désigne le revenu d’un titre rapporté à son prix, généralement son prix d’achat. Par exemple, une obligation à 10% (5) achetée $900 présente un rendement courant de 11.11%.
- La hausse ou la baisse du prix de l’actif est appelée plus-value ou moins-value. Il s’agit de la différence entre le prix d’achat et le prix auquel l’actif est vendu ou pourrait être vendu.
Mesure du taux de rendement
Le taux de rendement est le rendement total que l’investisseur reçoit pendant la période de détention, c’est-à-dire tant qu’il détient le titre. Il est exprimé en pourcentage du prix d’achat du placement au début de cette période. Autrement dit, on additionne les revenus du titre sous forme de flux de trésorerie et la variation du cours entre le début et la fin de la période de détention, puis on exprime la somme en pourcentage du prix d’achat du titre au début de cette période.
Voici la formule générale de calcul du taux de rendement :
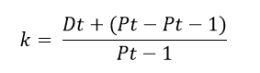
Calcul du taux de rendement
où k = taux de rendement
Pt = Cours du titre à l’instant « t », c’est-à-dire à la fin de la période de détention.
Pt-1 = Cours du titre à l’instant « t-1 », c’est-à-dire au début de la période de détention, ou prix d’achat.
Dt = Revenus ou flux de trésorerie à recevoir du titre à l’instant « t ».
Les taux de rendement sont généralement exprimés en pourcentage annuel afin de permettre la comparaison entre les titres.
Résumé :
- Le rendement est la récompense qui incite l’investisseur à placer son argent.
- Rendement réalisé : rendement ex post, c’est-à-dire constaté après coup, qui a été ou aurait pu être obtenu.
- Rendement attendu : rendement qu’un investisseur prévoit ou espère obtenir d’un actif sur une période future.
- Composantes du rendement :
- Encaissements ou revenus périodiques.
- Hausse ou baisse du prix d’un actif.
- Le taux de rendement est le rendement total que l’investisseur reçoit pendant la période de détention, c’est-à-dire tant qu’il détient le titre. Il est exprimé en pourcentage du prix d’achat du placement au début de cette période.
Sources des risques financiers
Dans ce chapitre, vous allez :- Comprendre les différentes sources de risque
- Expliquer comment on mesure le risque total.
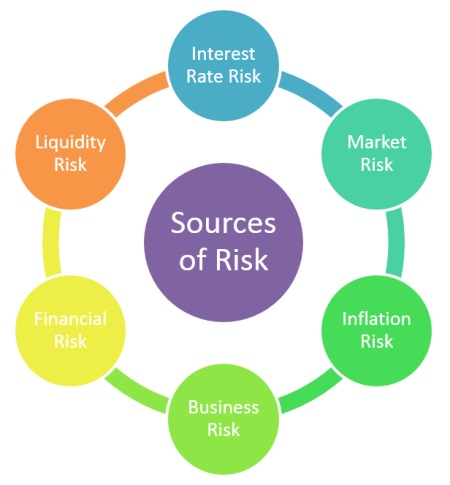
Sources des risques financiers
Risque de taux d’intérêt :
Le risque de taux d’intérêt est la variabilité du rendement d’un titre due à l’évolution du niveau des taux d’intérêt. Toutes choses égales par ailleurs, le cours des titres évolue en sens inverse des taux. Ce risque touche plus directement les détenteurs d’obligations que les actionnaires.
Risque de marché :
Le risque de marché désigne la variabilité des rendements liée aux fluctuations du marché des titres. Tous les titres y sont exposés, mais les actions sont les plus touchées. Ce risque englobe des facteurs extérieurs aux titres eux-mêmes, notamment les dépressions économiques, les guerres et les événements politiques.
Risque d’inflation :
Lorsque l’inflation augmente, le pouvoir d’achat diminue. Ce risque est également appelé risque de pouvoir d’achat et concerne tous les titres. Il est directement lié au risque de taux d’intérêt, car les taux d’intérêt augmentent avec l’inflation.
Risque d’exploitation :
C’est le risque lié à l’exercice d’une activité dans un secteur ou un environnement donné. Il se transmet aux investisseurs qui placent leurs fonds dans l’activité ou dans l’entreprise.
Risque financier :
Le risque financier apparaît lorsqu’une entreprise recourt à l’effet de levier financier ou au financement par la dette. Plus elle recourt à la dette, plus le risque financier augmente.
Risque de liquidité :
Ce risque est lié au marché secondaire sur lequel le titre est négocié. Un titre est considéré comme liquide s’il peut être acheté ou vendu rapidement sans concession de prix importante. Plus l’incertitude sur le délai et la concession de prix est grande, plus le risque de liquidité augmente. Les titres qui bénéficient d’un marché actif, comme les bons du Trésor, présentent un risque de liquidité plus faible.
Mesure du risque total
Le risque est lié à la dispersion des résultats possibles. La dispersion désigne leur variabilité. Si le rendement d’un actif ne varie pas, l’actif ne présente aucun risque. Pour analyser les rendements d’un placement sur plusieurs années, l’investisseur doit connaître leur variabilité, autrement dit le risque total de l’actif.
On peut mesurer la variabilité des rendements de plusieurs façons. L’une d’elles est l’étendue, soit la différence entre le taux de rendement maximal et le taux minimal possibles. Cependant, l’étendue ne tient compte que de ces deux valeurs extrêmes.
La variance du taux de rendement d’un actif est la somme des carrés des écarts entre chaque taux de rendement possible et le taux attendu, chacun étant pondéré par la probabilité que le taux correspondant se réalise.
La troisième méthode, et la plus courante, pour mesurer la variabilité des rendements est l’écart-type. Noté σ, l’écart-type est la racine carrée de la variance des taux de rendement.
L’écart-type et la variance sont des mesures quantitatives du risque total équivalentes sur le plan conceptuel. On préfère l’écart-type à l’étendue pour les raisons suivantes :
- Contrairement à l’étendue, l’écart-type tient compte de chaque événement possible et lui attribue un poids égal à sa probabilité.
- L’écart-type est une notion bien connue. De nombreuses calculatrices et de nombreux ordinateurs sont programmés pour le calculer.
- L’écart-type mesure la dispersion autour de la valeur attendue, ou moyenne. Cela correspond à la définition du risque comme « variabilité des rendements ».
- L’écart-type s’obtient en calculant la racine carrée de la somme des carrés des écarts, pondérés par leurs probabilités respectives. Il facilite la comparaison entre le risque mesuré par l’écart-type et le rendement attendu, puisque les deux sont exprimés dans la même unité. C’est pourquoi, comme mesure du risque, on préfère l’écart-type à la variance.
- Le risque de taux d’intérêt est la variabilité du rendement d’un titre due à l’évolution du niveau des taux d’intérêt.
- Le risque de marché désigne la variabilité des rendements liée aux fluctuations du marché des titres.
- Lorsque l’inflation augmente, le pouvoir d’achat diminue. Ce risque est également appelé risque de pouvoir d’achat et concerne tous les titres.
- Le risque d’exploitation est le risque lié à l’exercice d’une activité dans un secteur ou un environnement donné. Il se transmet aux investisseurs qui placent leurs fonds dans l’activité ou dans l’entreprise.
- Le risque financier apparaît lorsqu’une entreprise recourt à l’effet de levier financier ou au financement par la dette.
- Le risque de liquidité est lié au marché secondaire sur lequel le titre est négocié.
- Pour analyser les rendements d’un placement sur plusieurs années, l’investisseur doit connaître leur variabilité, autrement dit le risque total de l’actif.
Portefeuilles financiers et risques
Dans ce chapitre, vous allez :- Distinguer le risque diversifiable du risque non diversifiable.
- Comprendre le degré de corrélation entre les portefeuilles et le risque
- Identifier les facteurs de risque de marché.
- Identifier les facteurs de risque spécifique.
- Comprendre la mesure du bêta et les hypothèses du CAPM
- Comprendre la notion de SML (droite de marché des titres)
Risque diversifiable et non diversifiable
Puisque les rendements des actions n’évoluent pas tous de la même façon, la diversification peut réduire le risque. Toutefois, comme il existe une corrélation positive, le risque ne peut jamais être ramené à zéro en pratique. La réduction du risque par la diversification a donc une limite. Cela tient à deux raisons principales.
Degré de corrélation
Comme on l’a vu, la réduction du risque dépend du degré de corrélation positive entre les actions. Plus cette corrélation est faible, plus la réduction possible du risque est importante.
Nombre d’actions dans le portefeuille
L’ampleur de la réduction du risque obtenue par diversification dépend aussi du nombre d’actions détenues. Plus leur nombre augmente, plus l’effet de diversification de chaque action supplémentaire diminue, comme le montre la figure suivante :
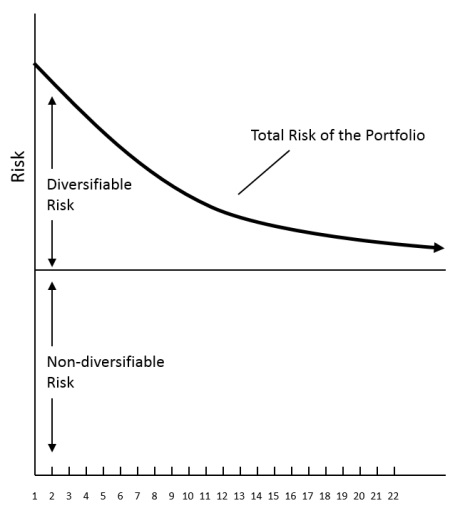
Réduction du risque par la diversification
Comme le montre la figure, l’essentiel des avantages de la diversification s’obtient avec les 10 à 12 premières actions, à condition qu’elles proviennent de secteurs qui ne sont pas étroitement liés. L’ajout d’actions au-delà de ce seuil continue de réduire le risque total, mais de moins en moins.
La figure montre également que la réduction concerne le risque diversifiable. Le risque non diversifiable reste constant quelle que soit la composition du portefeuille. Que sont les risques diversifiable et non diversifiable ? Le risque de chaque action peut être décomposé en deux parties : le risque non diversifiable et le risque diversifiable.
Le risque non diversifiable est la part du risque total, issue notamment des risques de taux d’intérêt, d’inflation ou de financement, qui est liée à l’économie générale ou à l’ensemble du marché boursier. Il ne peut donc pas être éliminé par la diversification. On l’appelle aussi risque de marché ou risque systématique.
Le risque diversifiable est la part du risque total propre à l’entreprise ou au secteur. Il peut donc être éliminé par la diversification. Il est aussi appelé risque non systématique ou risque spécifique.
Examinons quelques facteurs à l’origine des risques diversifiables et non diversifiables.
Facteurs de risque non diversifiable ou de marché
- Modifications importantes des taux d’imposition
- Guerres et autres catastrophes
- Hausse ou baisse des taux d’inflation
- Un changement de politique économique
- Récession industrielle
- Une hausse des cours internationaux du pétrole, entre autres.
- Grève dans l’entreprise
- Faillite d’un fournisseur important
- Décès d’un dirigeant clé de l’entreprise
- Arrivée inattendue d’un nouveau concurrent sur le marché, entre autres.
Comment mesurer le risque des actions dans un portefeuille ? L’écart-type d’un portefeuille constitue un bon indicateur de son risque. Si l’ajout d’une action augmente l’écart-type du portefeuille, elle accroît son risque. Le risque apporté par une action dépend à la fois de son risque total, mesuré par son écart-type, et de la répartition de ce risque entre ses composantes diversifiable et non diversifiable. Si un investisseur ne détient qu’une action, il n’y a pas de diversification. Son risque correspond donc à l’écart-type de cette action. Pour un investisseur dont le portefeuille est diversifié, le risque d’une action correspond uniquement à la part du risque total qui ne peut être éliminée par diversification. Comment mesurer ce risque non diversifiable, ou risque de marché ? On utilise généralement le coefficient bêta (β). Le bêta mesure le risque d’un portefeuille par rapport à celui du portefeuille de marché. Celui-ci est le portefeuille d’actifs risqués le plus diversifié qu’un investisseur puisse acheter, puisqu’il les comprend tous. Ce risque relatif peut s’exprimer ainsi :
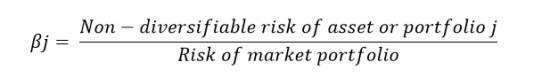
Formule du risque relatif
Le coefficient bêta mesure donc le risque non diversifiable ou systématique d’un actif par rapport au portefeuille de marché. Un bêta de 1.0 indique un risque moyen. Un bêta supérieur à 1.0 signale un risque supérieur à la moyenne, comme pour les actions dont les rendements tendent à être plus risqués que ceux du marché. Les actions dont le bêta est inférieur à 1.0 présentent un risque inférieur à la moyenne, c’est-à-dire inférieur à celui du portefeuille de marché. Il faut noter que le portefeuille de marché bénéficie déjà de toute la diversification possible. Son risque est donc non diversifiable et ne peut être évité par l’investisseur. De même, tant que les rendements d’un actif ne sont pas parfaitement et positivement corrélés aux rendements d’autres actifs, il existe un moyen d’éliminer son risque non systématique par diversification. Le bêta dépend donc uniquement des risques non diversifiables.
Le bêta d’un portefeuille est la moyenne pondérée des bêtas des titres qui le composent. Les pondérations correspondent à la part investie dans chacun des titres. Par exemple, si le bêta d’un titre A est de 1.5 et celui d’un titre B de 0.9, et que 60% et 40% de notre portefeuille sont investis respectivement dans les 2 titres, le bêta du portefeuille sera de 1.26 (1.5 x 0.6 + 0.9 x 0.4).
Mesure du bêta
La relation systématique entre le rendement d’un titre ou d’un portefeuille et celui du marché peut être décrite par une régression linéaire simple. Dans le modèle à indice unique ou modèle de marché élaboré par William Sharpe, le rendement du titre ou du portefeuille est la variable dépendante kj. Le rendement du portefeuille de marché est la variable indépendante km. Cette relation s’exprime ainsi :
kj = αj + βjkm + ej
Le paramètre bêta βj du modèle représente la pente de la relation de régression ci-dessus. Comme expliqué précédemment, il mesure la sensibilité du titre ou du portefeuille à l’ensemble du marché et indique dans quelle mesure son rendement variera en fonction du rendement du marché. Le coefficient bêta d’un titre est le rapport entre la covariance de son rendement avec celui du marché et la variance du marché.
Le modèle d’évaluation des actifs financiers (CAPM)
Le CAPM, élaboré par William F Sharpe, John Lintner et Jan Mossin, est l’une des avancées majeures de la théorie financière. Le CAPM établit une relation linéaire entre le taux de rendement exigé d’un titre et son risque systématique ou non diversifiable, c’est-à-dire son bêta.
Le CAPM s’exprime mathématiquement comme suit :
kj = Rf + Bj (km - Rf)
où,
kj = taux de rendement attendu ou exigé du titre j
Rf = taux de rendement sans risque
Bj = coefficient bêta du titre j
km = rendement du portefeuille de marché.
Hypothèses :
- Les investisseurs ont une aversion pour le risque et utilisent le taux de rendement attendu et l’écart-type du rendement comme mesures appropriées du rendement et du risque de leur portefeuille. Autrement dit, plus le risque perçu du portefeuille est élevé, plus un investisseur qui a une aversion pour le risque attend un rendement élevé en contrepartie.
- Les investisseurs fondent leurs décisions de placement sur un horizon d’une seule période, à savoir la période immédiatement suivante.
- Les coûts de transaction sur les marchés financiers sont assez faibles pour être ignorés. Les actifs peuvent être achetés et vendus en toute quantité. L’investisseur n’est limité que par son patrimoine et par le prix de l’actif.
- Les impôts n’influencent pas la décision d’acheter des actifs.
- Tous les investisseurs supposent qu’ils peuvent acheter des actifs au prix du marché en vigueur et s’accordent sur la nature du rendement et du risque associés à chaque placement.
Dans le CAPM, le taux de rendement attendu peut également être considéré comme le taux de rendement exigé, puisque le marché est supposé à l’équilibre. Le rendement attendu est celui qu’un investisseur prévoit ou espère obtenir d’un actif sur une période future. Le taux de rendement exigé d’un titre est le taux de rendement attendu minimal qui incite un investisseur à l’acheter.
Qu’exigent ou attendent les investisseurs lorsqu’ils placent leur argent ? D’abord, ils peuvent obtenir un taux de rendement sans risque en investissant dans des actifs sans risque, comme les bons du Trésor. Ce taux, noté Rf, est le rendement minimal attendu par les investisseurs. Comme ils ont une aversion pour le risque, ils attendent en outre une prime de risque pour compenser le risque supplémentaire d’un placement dans un actif risqué.
Taux de rendement exigé = taux sans risque + prime de risque.
Le CAPM donne une mesure explicite de la prime de risque. Il s’agit du produit du bêta d’un titre donné j par la prime de risque du marché km - Rf
Prime de risque = βj (km - Rf)
Ce coefficient bêta « βj » représente le risque non diversifiable de l’actif par rapport au risque de marché. Si le risque de l’actif dépasse celui du marché, c’est-à-dire si β est supérieur à 1.0, l’investisseur attribue à l’actif une prime de risque plus élevée qu’au marché.
La droite de marché des titres (SML)
On peut représenter la relation entre le taux de rendement exigé (kj) et le risque non diversifiable (bêta), telle qu’elle est exprimée dans le CAPM, pour obtenir le graphique de la SML présenté ci-dessous :
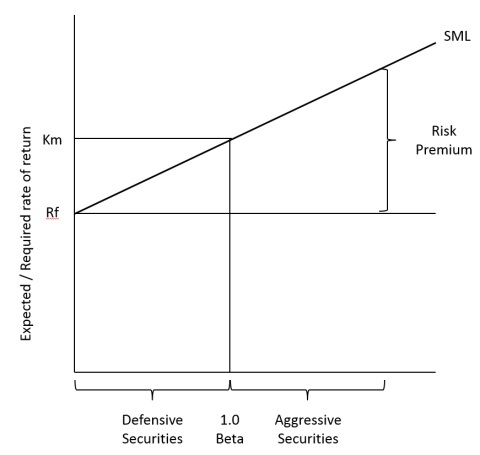
Risque et rendement
Selon les hypothèses du CAPM, le rendement attendu et le bêta de chaque titre doivent se situer sur la SML. La SML coupe l’axe vertical au taux de rendement sans risque Rf. La pente de la SML est égale à km - Rf.
Puisque tous les titres sont censés se situer sur la SML, cette droite offre un moyen direct et pratique de déterminer le rendement attendu ou exigé d’un titre dont le bêta est connu. La SML peut aussi servir à classer les titres. Ceux dont le bêta est supérieur à 1.00 et qui se situent dans la partie supérieure de la SML sont qualifiés d’offensifs. Ceux dont le bêta est inférieur à 1.00 et qui se situent dans la partie inférieure de la SML peuvent être qualifiés de défensifs et procurent un rendement inférieur à la moyenne.
L’une des principales hypothèses du CAPM est que le marché est à l’équilibre et que le rendement attendu est égal au rendement exigé pour un niveau donné de risque de marché, ou bêta. Autrement dit, la droite de marché des titres (SML) permet d’évaluer si les actions à haut risque offrent des rendements à peu près proportionnels à leur risque, et inversement. Voyons comment évaluer les titres à l’aide du CAPM et de la SML.
Résumé :
- Un portefeuille d’investissement est un ensemble d’actifs détenus par un investisseur.
- Les rendements des actions n’évoluent pas tous de la même façon. La diversification peut donc réduire le risque.
- La réduction du risque dépend du degré de corrélation positive entre les actions.
- Plus le nombre d’actions augmente, plus l’effet de diversification de chaque action supplémentaire diminue.
- L’écart-type du portefeuille est un bon indicateur de son risque.
- Le bêta mesure le risque relatif d’un portefeuille donné par rapport à celui du portefeuille de marché.
- Le modèle d’évaluation des actifs financiers (CAPM) établit une relation linéaire entre le taux de rendement exigé d’un titre et son risque systématique ou non diversifiable, c’est-à-dire son bêta.
Gestion des risques financiers
Dans ce chapitre, vous allez :- Comprendre les différents types de risques financiers.
Les termes « risque » et « incertitude » sont souvent employés indifféremment, alors qu’ils n’ont pas le même sens. On distingue clairement la certitude, l’incertitude et le risque. Il y a certitude lorsque l’on sait ce qui va se passer et que la survenance ou la non-survenance d’un événement a une probabilité de 100%. Il y a risque lorsque plusieurs résultats précis et probables sont possibles, sans certitude quant à celui qui se produira. Il y a incertitude lorsque même les résultats probables sont inconnus. On ignore alors totalement ce qui peut arriver. Le risque est généralement mesuré à l’aide de l’écart-type.
Une entreprise cherche à créer de la richesse pour ses actionnaires. Cette richesse se reflète dans la valeur de marché de ses actions. Le risque encouru se traduit donc par la possibilité que la valeur de marché effective des actions diffère de la valeur attendue. Comme cette valeur est étroitement liée au bénéfice de l’entreprise, le risque d’entreprise peut aussi être défini comme la possibilité que le bénéfice réel après impôts (PAT) diffère du PAT attendu. Le risque de baisse peut découler de coûts supérieurs ou de recettes inférieures aux prévisions. Le potentiel de hausse peut, à l’inverse, découler de coûts inférieurs ou de recettes supérieures aux prévisions.
Sources de risque
Les bénéfices d’une entreprise sont exposés à diverses sources de risque. Parmi ces risques figurent le risque de taux d’intérêt, de change, de défaut, de liquidité, d’exploitation, financier, de marché et de négociabilité. La liste ne prétend pas être exhaustive, mais couvre les risques les plus importants.
Risque de taux d’intérêt :
Le risque de taux d’intérêt désigne la possibilité que les variations des taux d’intérêt nuisent aux bénéfices ou au bilan d’une entreprise. Les taux d’intérêt agissent sur l’entreprise de deux manières : ils influencent ses bénéfices et la valeur de ses actifs ou de ses passifs. Par exemple, une entreprise qui a emprunté à taux variable risque de voir ses bénéfices diminuer en cas de hausse des taux.
Risque de change :
Le risque de change correspond à la possibilité que les variations des taux de change nuisent à la valeur des actifs, des passifs ou des revenus d’une entreprise. Des mouvements défavorables peuvent affecter les bénéfices, les actifs ou les passifs de l’entreprise, même si elle n’exerce pas d’activité sur des marchés étrangers. Cela s’explique par les liens entre les différents marchés.
Risque de défaut :
Le risque de défaut est le risque de ne pas recouvrer des sommes dues par des tiers, soit parce qu’ils ne peuvent pas payer, soit parce qu’ils ne le veulent pas. Il faut en tenir compte dès lors qu’un crédit est accordé.
Risque de liquidité :
Le risque de liquidité est le risque de faillite lorsque l’entreprise ne parvient pas à honorer ses obligations financières. On croit à tort qu’une entreprise rentable ne présente guère ou pas de risque de liquidité. Une entreprise peut être très rentable et connaître de graves difficultés de trésorerie parce que ses fonds sont immobilisés dans des actifs illiquides.
Risque d’exploitation :
Le risque d’exploitation est le risque auquel une entreprise est exposée en raison de son environnement externe et interne. Il peut découler de facteurs internes, comme une grève, le décès d’une personne clé ou une panne de matériel, ou de facteurs externes, comme la politique de l’État ou l’évolution des préférences des clients.
Risque financier :
Le risque financier est le risque de faillite lié à la possibilité qu’une entreprise ne rembourse pas ses dettes à temps. Plus le ratio de la dette sur les capitaux propres est élevé, plus le risque financier est important. Le risque de liquidité et une structure de capital inadéquate en sont les principales causes.
Risque de marché :
Le risque de marché survient lorsque la valeur des placements d’une entreprise baisse à la suite de mouvements du marché. Il est aussi appelé risque de prix. Il ne peut pas être distingué nettement des autres risques décrits plus haut, car il résulte de leur interaction. Les risques de taux d’intérêt et de change y contribuent le plus.
Risque de négociabilité :
C’est le risque que les actifs de l’entreprise ne puissent pas être vendus facilement. La détention d’actifs difficiles à céder peut être liée ou non à un besoin de financement. Lorsque ces actifs doivent être vendus pour obtenir des fonds, leur faible négociabilité peut entraîner un risque de liquidité.
Résumé :
- Il y a risque lorsque plusieurs résultats précis et probables sont possibles, sans certitude quant à celui qui se produira.
- Le risque de taux d’intérêt désigne la possibilité que les variations des taux d’intérêt nuisent aux bénéfices ou au bilan d’une entreprise.
- Le risque de change correspond à la possibilité que les variations des taux de change nuisent à la valeur des actifs, des passifs ou des revenus d’une entreprise.
- Le risque de défaut est le risque de ne pas recouvrer des sommes dues par des tiers, soit parce qu’ils ne peuvent pas payer, soit parce qu’ils ne le veulent pas.
- Le risque de liquidité est le risque de faillite lorsque l’entreprise ne parvient pas à honorer ses obligations financières.
- Le risque d’exploitation est le risque auquel une entreprise est exposée en raison de son environnement externe et interne.
- Le risque financier est le risque de faillite lié à la possibilité qu’une entreprise ne rembourse pas ses dettes à temps.
- Le risque de marché survient lorsque la valeur des placements d’une entreprise baisse à la suite de mouvements du marché.
- Le risque de négociabilité est le risque que les actifs de l’entreprise ne puissent pas être vendus facilement.
Processus de gestion des risques
Dans ce chapitre, vous allez :- Comprendre les différentes approches de la gestion des risques
- Comprendre le processus de gestion des risques
- Expliquer comment évaluer le risque.
On croit parfois à tort que la gestion des risques a pour but de les éliminer entièrement. En réalité, elle vise à maintenir le risque au niveau souhaité et acceptable ou dans une fourchette acceptable. Le risque ne peut être entièrement supprimé qu’en l’absence de toute activité économique. Même les rendements des titres d’État, généralement qualifiés de rendements sans risque, comportent des risques. Le seul risque que ces placements ne présentent pas est le risque de défaut. Pour obtenir un rendement, il faut assumer certains risques. La gestion des risques vise seulement à ramener le risque à un niveau cohérent avec les rendements attendus de l’investissement. Comme les facteurs de risque évoluent sans cesse, le risque auquel l’entreprise est exposée évolue lui aussi. L’entreprise doit donc évaluer continuellement son niveau de risque et chercher à l’ajuster au niveau visé. Elle peut même être amenée à accroître le risque si celui-ci est inférieur au niveau visé.
Approches de la gestion des risques
Voici les différentes approches de la gestion des risques :
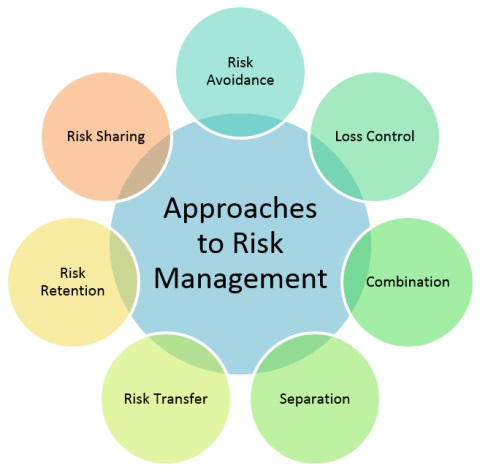
Techniques de gestion des risques
Évitement du risque
Une façon radicale de gérer un risque consiste à l’éviter entièrement en renonçant à l’activité qui le comporte. Par exemple, une entreprise peut décider de ne pas investir dans un secteur si le risque dépasse ce qu’elle peut assumer. Cette approche est pertinente dans certains cas, mais reste exceptionnelle. Il n’est ni prudent ni possible de l’appliquer à tous les risques. Si l’on évitait tous les risques, aucune activité ne serait possible, car chacune comporte un certain niveau de risque.
Maîtrise des pertes
La maîtrise des pertes consiste à réduire soit leur probabilité, soit leur ampleur. Elle passe par des ajustements dans les activités quotidiennes de l’entreprise. Par exemple, une entreprise ayant des passifs à taux variable peut investir dans des actifs à taux variable pour limiter son exposition au risque de taux d’intérêt.
Regroupement
Le regroupement consiste à associer davantage d’activités pour réduire le risque global de l’entreprise. Cette technique est aussi appelée agrégation ou diversification. Elle suppose d’exercer plusieurs activités dont la corrélation est aussi faible que possible. L’absence de corrélation permet à certaines de ces activités au moins de dégager des bénéfices à un moment donné. Le risque de pertes pour l’entreprise s’en trouve réduit.
Séparation
La séparation consiste à réduire le risque en séparant des branches d’activité, des actifs ou des passifs. Par exemple, une entreprise qui exerce deux activités très risquées et positivement corrélées peut faire de l’une d’elles une entité indépendante pour réduire son exposition au risque. Elle peut aussi répartir ses stocks sur plusieurs sites au lieu de les entreposer au même endroit afin de réduire le risque de destruction par un incendie.
Transfert du risque
Il y a transfert du risque lorsque l’entreprise initialement exposée le transfère à une autre partie disposée à l’assumer. Ce transfert peut prendre trois formes. La première consiste à céder l’actif lui-même. Par exemple, une entreprise qui exerce plusieurs activités peut en vendre une et transférer le risque qui s’y rattache. La deuxième consiste à transférer le risque sans céder la propriété de l’actif ou transférer le passif. On peut le faire en se couvrant à l’aide de produits dérivés, comme des contrats à terme de gré à gré, des contrats à terme standardisés, des swaps et des options. La troisième consiste à convenir avec un tiers qu’il paiera les pertes éventuelles, sans transférer le risque lui-même. C’est ce qu’on appelle le financement du risque. On peut y parvenir en souscrivant une assurance.
Rétention du risque
Il y a rétention du risque lorsque rien n’est fait pour l’éviter, le réduire ou le transférer. Il peut être conservé volontairement parce que les autres techniques de gestion sont trop coûteuses ou ne peuvent être appliquées. Il peut même être conservé sans que l’entreprise en ait conscience si le risque n’est pas reconnu. Il est important de distinguer les risques que l’entreprise est disposée à conserver de ceux qu’elle souhaite transférer grâce aux techniques de gestion des risques.
Partage du risque
Cette technique combine rétention et transfert du risque. Elle consiste à conserver une partie d’un risque donné et à transférer le reste à une partie disposée à l’assumer. Par exemple, une entreprise et son fournisseur peuvent convenir que, si le prix de marché futur du produit dépasse un certain seuil, le vendeur cède une partie de l’avantage à l’entreprise. Si le prix de marché futur est inférieur au prix convenu, l’entreprise cède une partie de l’avantage au vendeur.
Processus de gestion des risques
La gestion des risques doit être abordée à l’échelle de l’organisation, car gérer les risques isolément ne produit pas l’effet recherché à long terme. C’est particulièrement important, car les risques découlent de différentes activités et les personnes qui en ont la charge ne comprennent pas toujours les risques qui s’y rattachent. La gestion des risques suit une série d’étapes logiques :
Définition des objectifs :
La définition des objectifs est la première étape de la gestion des risques. Il peut s’agir de protéger les bénéfices ou de développer un avantage concurrentiel. La direction doit fixer l’objectif pour que le responsable des risques puisse exercer ses fonctions conformément à celui-ci.
Identification des risques :
Chaque organisation est exposée à des risques différents, selon son activité, les facteurs économiques, sociaux et politiques et les caractéristiques de son secteur, telles que l’intensité de la concurrence, les forces et faiblesses des concurrents et la disponibilité des matières premières. Parmi les nombreux autres éléments figurent aussi des facteurs internes, comme les compétences et la vision de la direction, l’état des relations professionnelles, la dépendance à l’égard de marchés étrangers pour les approvisionnements, les ventes ou le financement, ainsi que les compétences du personnel. Chaque entreprise doit déterminer les sources possibles de risque et les types de risque auxquels elle est exposée. Pour cela, le responsable des risques doit bien comprendre l’ensemble des activités de l’entreprise et les facteurs externes qui contribuent aux risques.
Évaluations des risques :
Une fois les risques identifiés, il faut les évaluer pour déterminer leur importance. L’importance d’un risque dépend du montant de la perte qu’il pourrait entraîner et de la probabilité que cette perte survienne. Sur cette base, les risques auxquels l’entreprise est confrontée doivent être classés en risques critiques, importants et de moindre importance. Les risques critiques peuvent conduire à la faillite. Les risques importants peuvent ne pas provoquer de faillite, mais occasionner de graves difficultés financières. Les risques de moindre importance peuvent entraîner des pertes que l’entreprise peut facilement absorber dans le cadre de ses activités ordinaires.
Élaboration de la politique :
La politique de gestion des risques doit être établie en fonction de la tolérance au risque de l’entreprise. Elle doit couvrir une période relativement longue pour conserver une certaine stabilité. En général, elle précise quelle part du risque doit être couverte, c’est-à-dire quel niveau de risque l’entreprise est prête à supporter. Par exemple, elle peut imposer de couvrir un pourcentage donné de l’ensemble des risques, disons 50%, ou limiter la somme exposée au risque à tout moment.
Élaboration de la stratégie :
À partir de sa politique, l’entreprise doit élaborer la stratégie qu’elle suivra pour gérer ses risques. Une stratégie s’inscrit dans un horizon plus court qu’une politique, car elle doit tenir compte de diverses variables qui évoluent constamment. Elle constitue un plan d’action qui précise la nature des risques à gérer et le calendrier. Elle précise également les outils, techniques et instruments qui peuvent servir à gérer ces risques. Elle traite aussi des questions fiscales et juridiques. Elle peut indiquer s’il est plus avantageux qu’une filiale gère elle-même son risque ou le transfère à sa société mère. Elle peut aussi préciser la manière la plus avantageuse de transférer les pertes vers une succursale située dans un endroit donné. La stratégie doit enfin déterminer si l’entreprise cherchera à tirer des bénéfices de la gestion des risques, en intervenant activement sur le marché des produits dérivés, ou si elle se bornera à couvrir les risques existants.
Mise en œuvre :
Une fois la politique et la stratégie définies, il faut les mettre en œuvre pour gérer concrètement les risques. C’est le volet opérationnel de la gestion des risques. Il consiste notamment à trouver le meilleur accord en cas de transfert du risque, à prévoir les mesures à prendre en cas de rétention et à concevoir puis mettre en œuvre des programmes de maîtrise des risques. Il englobe aussi les tâches opérationnelles de détail, comme les travaux administratifs et la vérification du respect des contrôles.
Réexamen :
La gestion des risques doit faire l’objet d’un examen périodique, compte tenu des coûts en jeu. Les facteurs qui influencent les décisions évoluent sans cesse, d’où la nécessité de vérifier l’efficacité des décisions antérieures. Celles-ci peuvent parfois s’avérer inadaptées ou l’évolution des circonstances peut rendre une autre option plus efficace. Un examen périodique permet à la fonction de gestion des risques de conserver sa souplesse et d’adapter ses outils, techniques et instruments à ces changements. En pratique, il aide le responsable à vérifier si les objectifs sont atteints et à trouver une autre solution si les résultats ne correspondent pas aux attentes.
Résumé :
- On peut éviter le risque en renonçant à l’activité qui le comporte.
- La maîtrise des pertes consiste à réduire soit leur probabilité, soit leur ampleur.
- Le regroupement consiste à réunir davantage d’activités pour réduire le risque global de l’entreprise.
- La séparation consiste à réduire le risque en séparant des branches d’activité, des actifs ou des passifs.
- Il y a transfert du risque lorsque l’entreprise initialement exposée le transfère à une autre partie disposée à l’assumer.
- Il y a rétention du risque lorsque rien n’est fait pour l’éviter, le réduire ou le transférer.
- Le partage du risque combine rétention et transfert du risque.
- La gestion des risques comprend :
- Définition des objectifs et
- Identification des risques
- L’évaluation des risques comprend :
- Élaboration de la politique
- Déploiement de la stratégie
- Mise en œuvre et
- Réexamen