International MBA Institute™
Formazione del programma MBA Finance™ Degree
Natura e importanza della funzione finanziaria
In questo capitolo imparerai a:- Comprendere la natura e l’importanza della funzione finanziaria
- Comprendere i diversi obiettivi della gestione finanziaria
Il denaro è un elemento comune nelle decisioni dei responsabili aziendali. È importante per quasi tutti, a prescindere dalla funzione o dall’organizzazione. I seguenti esempi lo illustrano.
Il responsabile della ricerca e sviluppo deve giustificare le spese di ricerca sviluppando nuovi prodotti e processi che contribuiscano a ridurre i costi e ad aumentare i ricavi. Se il reparto di ricerca e sviluppo assorbe sempre più denaro senza produrre risultati positivi, alla direzione non resta che chiuderlo. Nessuna impresa commerciale mantiene un reparto di ricerca e sviluppo per condurre ricerca di base infruttuosa.
Analogamente, chi gestisce i materiali deve tenere presente che gli articoli in magazzino rappresentano denaro immobilizzato. Deve cercare di ridurre le scorte affinché i fondi liberati possano essere impiegati in modo più produttivo. Allo stesso tempo, deve fare in modo che le scorte di materiali non scendano al punto da interrompere la produzione. Occorre trovare il giusto equilibrio tra scorte eccessive e insufficienti. Si tratta del compromesso tra liquidità e redditività, che verrà approfondito nelle lezioni sulla gestione del capitale circolante. Lo stesso vale per tutte le attività di un’organizzazione. I loro risultati si riflettono nei bilanci, espressi in dollari. Come indica il nome della funzione, il responsabile finanziario deve occuparsi di tutte le questioni finanziarie dell’organizzazione, poiché quasi tutte le attività hanno implicazioni finanziarie. Si può quindi affermare che partecipa alla maggior parte delle decisioni dell’organizzazione. Per comprendere la gestione finanziaria, esaminiamo che cosa fa il responsabile finanziario e quali obiettivi persegue.
Obiettivo della gestione finanziaria
Esaminiamo l’obiettivo del responsabile finanziario. Supponiamo che tu riesca a reperire i fondi necessari a un costo accettabile, che i fondi siano investiti in modo adeguato e che tutto proceda secondo i piani grazie a controlli efficaci. In un’impresa commerciale o a scopo di lucro, i buoni risultati si riflettono negli utili. Come vengono impiegati gli utili? Una parte viene distribuita ai proprietari come dividendi e un’altra viene reinvestita nelle attività operative. Con il protrarsi del processo, il valore dell’impresa cresce perché le attività operative generano eccedenze interessanti. Se le azioni sono quotate in borsa, i buoni risultati si riflettono nel prezzo a cui sono negoziate. Quando le azioni raggiungono un buon prezzo, i proprietari o azionisti ne traggono vantaggio, perché potrebbero ricavare molto più di quanto hanno investito. Il loro patrimonio aumenta. Una buona gestione finanziaria accresce dunque il valore dell’impresa per i proprietari o azionisti e, di conseguenza, il loro patrimonio. Il tuo obiettivo come responsabile finanziario è quindi aumentare o massimizzare il loro patrimonio incrementando il valore dell’impresa, che si riflette nell’utile per azione (EPS) e nel prezzo di mercato delle azioni.
Fino a poco tempo fa, l’unico obiettivo delle imprese del settore pubblico era aumentare la ricchezza della società e del Paese nel suo complesso. Lo perseguivano garantendo a tutti i cittadini la disponibilità di beni e servizi essenziali in ogni parte del Paese, favorendo uno sviluppo uniforme delle regioni, creando opportunità di lavoro e investendo, tra l’altro, in progetti di lunga maturazione che potevano non attrarre capitali privati e in attività sostitutive delle importazioni. Oggi anche il settore pubblico si è reso conto che deve ottenere risultati per sopravvivere e che il governo non sovvenzionerà più i suoi prodotti o servizi. Le imprese pubbliche (PSUs) ricorrono ora al disinvestimento e alla privatizzazione per aumentare l’efficienza.
Riepilogo:
- Il responsabile finanziario deve occuparsi di tutte le questioni finanziarie dell’organizzazione, poiché quasi tutte le attività hanno implicazioni finanziarie.
- In un’impresa commerciale o a scopo di lucro, i buoni risultati si riflettono negli utili.
- Con il protrarsi del processo, il valore dell’impresa aumenta perché le attività operative sono in grado di generare eccedenze interessanti.
- Le imprese pubbliche (PSUs) ricorrono ora al disinvestimento e alla privatizzazione per aumentare l’efficienza.
Funzioni del responsabile finanziario
In questo capitolo imparerai a:- Spiegare come un responsabile finanziario impiega i fondi.
- Descrivere come un responsabile finanziario controlla l’utilizzo dei fondi dell’organizzazione.
- Spiegare il compromesso tra rischio e rendimento.
Vediamo un esempio concreto:
XYZ Limited, nota impresa attiva nella formazione informatica, nello sviluppo di software, nei sistemi informativi e nella consulenza, tra gli altri ambiti, sta attuando un programma di modernizzazione ed espansione. Il programma prevede nuovi servizi e linee di prodotti, nonché l’aggiornamento dei sistemi esistenti. Il costo è stimato in $357.8 milioni, che, secondo il prospetto della società, saranno raccolti come segue.
| Voce | Costo ($ MM) |
| Offerta pubblica di azioni ordinarie, incluso il sovrapprezzo di emissione
Prestito a termine Leasing Altri elementi Garanzia di pagamento differito Fondi generati internamente |
180.4
13 12.5 7.5 9.9 134.5 |
| TOTALE: | 357.8 |
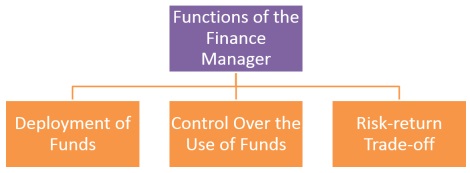
Funzioni del responsabile finanziario
Impiego dei fondi
Le esigenze di finanziamento sono sempre molte e competono per le risorse disponibili. Consultandoti con i responsabili di reparti come produzione, marketing, personale e ricerca e sviluppo, nonché con l’alta direzione, decidi come impiegare i fondi in attività quali terreni, edifici, macchinari e materiali. A volte i responsabili di questi reparti formano un «comitato per gli investimenti» e valutano una proposta sotto il profilo commerciale, tecnico e finanziario. Tu valuti il profilo finanziario per stabilire se la proposta giustifica l’investimento necessario. Questa «decisione di investimento» è uno dei compiti principali del responsabile finanziario.
Come indicato nel prospetto della società, si propone di impiegare come segue i fondi che XYZ ha raccolto da varie fonti.
| Voce | Costo ($ MM) |
| Edificio
Computer e accessori Impianti e macchinari Infrastrutture Spese in conto capitale ordinarie Rimborso dei prestiti Aumento del capitale circolante |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| TOTALE: | 357.8 |
Controllo dell’utilizzo dei fondi
Dopo aver scelto i progetti e le proposte da finanziare e aver reperito i fondi, devi monitorarne costantemente l’utilizzo per assicurarti che la raccolta e l’impiego procedano secondo il piano. Questo compito del responsabile finanziario è detto controllo finanziario. Invia rapporti periodici all’amministratore delegato. I rapporti presentano dati e cifre su quanto la raccolta e l’impiego dei fondi procedano come previsto. Ad esempio, informano la direzione su quanta parte del credito concesso dalle banche per le attività quotidiane, cioè il capitale circolante, sia stata utilizzata e su quanto sia ancora possibile prendere a prestito. Indicano inoltre le somme dovute all’impresa dai clienti e quelle che l’impresa deve ai fornitori. Riportano il fabbisogno di fondi alle diverse scadenze future e la disponibilità di fondi da varie fonti, tra cui gli eventuali avanzi generati internamente. Informi anche l’alta direzione sui risultati dei singoli reparti. Questi documenti si chiamano «rapporti di controllo». L’intero processo costituisce il «controllo» perché aiuta la direzione ad adottare tempestivamente le misure correttive per raggiungere i risultati programmati.
Compromesso tra rischio e rendimento
Nel prendere decisioni di investimento e di finanziamento, come responsabile finanziario cerchi il giusto equilibrio tra rischio e rendimento. Se l’impresa si indebita molto per finanziare le proprie attività, le eccedenze operative saranno destinate al «servizio del debito», vale a dire al pagamento di interessi e al rimborso del capitale. Gli elevati oneri del servizio del debito ridurranno l’eccedenza o l’utile a disposizione dei proprietari. Se le cose non vanno secondo i piani e l’impresa non riesce a far fronte ai propri obblighi, si espone perfino al rischio di insolvenza. Allo stesso modo, le opportunità di investimento comportano rischi legati al rendimento e al momento in cui si realizzerà. Devi decidere se l’opportunità vale più di quanto costa e se il peso del debito aggiuntivo può essere sostenuto in sicurezza. In ogni ambito della gestione, compresa quella finanziaria, prendere decisioni implica bilanciare rischio e rendimento.
Riepilogo:
- Il responsabile finanziario deve pianificare il fabbisogno e reperire i fondi necessari da diverse fonti, quando servono e a un costo accettabile. È la cosiddetta decisione di finanziamento.
- Il responsabile finanziario cercherebbe di bilanciare i vantaggi della disponibilità di fondi con i costi e la perdita di flessibilità derivanti dalle clausole restrittive del contratto di prestito.
- Il responsabile finanziario valuta la proposta sotto il profilo finanziario per stabilire se giustifica l’investimento necessario. Questa «decisione di investimento» è uno dei suoi compiti principali.
- Dopo aver scelto i progetti e le proposte da finanziare e aver reperito i fondi, il responsabile finanziario deve monitorarne costantemente l’utilizzo per assicurarsi che la raccolta e l’impiego dei fondi procedano secondo il piano. Questo compito è detto controllo finanziario.
- Nel prendere decisioni di investimento e di finanziamento, il responsabile finanziario cerca il giusto equilibrio tra rischio e rendimento.
Interazione tra finanza e altre funzioni aziendali
In questo capitolo imparerai a:- Comprendere il rapporto della funzione finanziaria con:
- La funzione marketing
- La funzione di produzione
- Alta direzione
-
Comprendere altre sfide della gestione finanziaria, tra cui:
- Operazioni di tesoreria
- Operazioni in valuta estera
- Strutturazione finanziaria
- Mantenimento dei prezzi delle azioni
- Garanzia del controllo di gestione
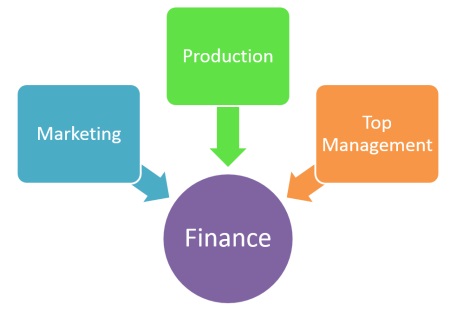
Rapporti della funzione finanziaria con le altre funzioni aziendali
Rapporto tra marketing e funzione finanziaria
Il responsabile marketing prende molte decisioni che incidono in modo significativo sulla redditività dell’impresa. Deve ad esempio comprendere chiaramente l’effetto del credito concesso ai clienti sugli utili. Altrimenti, nel tentativo di raggiungere gli obiettivi di vendita, potrebbe offrire condizioni di credito troppo generose e compromettere gli obiettivi di utile. Deve inoltre soppesare i vantaggi di mantenere ampie scorte di prodotti finiti in previsione delle vendite rispetto ai relativi costi. Altre decisioni importanti con implicazioni finanziarie riguardano prezzi, prodotti, promozione e pubblicità, assortimento e politica distributiva.
Rapporto tra produzione e funzione finanziaria
In ogni impresa manifatturiera, il responsabile della produzione controlla gran parte degli investimenti sotto forma di attrezzature, materiali e personale. Deve organizzare il reparto in modo che le attrezzature a sua disposizione siano utilizzate con la massima produttività, che le scorte di prodotti in lavorazione o non finiti, materiali e ricambi siano ottimizzate e che i tempi di inattività e le interruzioni siano ridotti al minimo. Se ci riesce, tiene sotto controllo i costi di produzione e contribuisce a massimizzare gli utili. Deve tenere presente che il prezzo di vendita è in gran parte determinato da fattori esterni all’impresa, come la concorrenza e le norme pubbliche, mentre i costi di produzione sono maggiormente sotto il suo controllo. Allo stesso modo, deve decidere se produrre o acquistare, comprare o prendere in locazione, e valutare le implicazioni finanziarie prima di decidere.
Rapporto tra alta direzione e funzione finanziaria
L’alta direzione vuole assicurarsi che l’impresa raggiunga gli obiettivi a lungo termine. I bilanci le consentono di seguire l’efficacia complessiva dell’organizzazione. Fin qui abbiamo esaminato brevemente il rapporto tra la funzione finanziaria e altre funzioni, come produzione e marketing. La funzione finanziaria è inoltre strettamente connessa ai compiti dell’alta direzione. La pianificazione strategica e il controllo di gestione sono due funzioni importanti dell’alta direzione. La funzione finanziaria fornisce le informazioni di base necessarie a svolgerle.
Con la recente liberalizzazione di molte economie, la soppressione dell’autorità di controllo delle emissioni di capitale (Controller of Capital Issues), che fissava in anticipo i prezzi di emissione, e gli sforzi di queste economie per integrarsi nel mercato mondiale, i responsabili finanziari devono oggi affrontare nuove sfide, tra cui:
Altre sfide della gestione finanziaria
Operazioni di tesoreria:
La gestione dei fondi a breve termine deve essere più sofisticata. Come responsabile finanziario, puoi ottenere guadagni speculativi anticipando le variazioni dei tassi di interesse.
Operazioni in valuta estera:
Dovrai valutare costi e benefici delle operazioni in valuta estera, soprattutto ora che la maggior parte delle economie si sta integrando a livello globale e che il valore futuro delle valute è sempre più difficile da prevedere.
Strutturazione finanziaria:
È essenziale una combinazione ottimale di debito e capitale proprio. Le imprese dovranno adattare gli strumenti finanziari alle proprie esigenze e a quelle degli investitori. La determinazione del prezzo delle nuove emissioni è oggi un compito importante del responsabile finanziario.
Mantenimento dei prezzi delle azioni:
In un’epoca in cui le azioni sono negoziate a premio, le imprese devono fare in modo che i prezzi restino solidi. Dovrai elaborare politiche adeguate in materia di dividendi e assegnazione gratuita di azioni.
Garanzia del controllo di gestione:
Nelle emissioni di azioni con sovrapprezzo, la direzione rischia di perdere il controllo se non riesce a esercitare i propri diritti di sottoscrizione. È essenziale predisporre strategie per evitarlo.
Riepilogo:
- Rapporto tra marketing e funzione finanziaria:
- Il responsabile finanziario deve soppesare i vantaggi di mantenere ampie scorte di prodotti finiti in previsione delle vendite rispetto ai relativi costi.
- Altre decisioni importanti riguardano prezzi, prodotti, promozione e pubblicità, assortimento e politica distributiva.
-
Rapporto tra produzione e funzione finanziaria:
- Il responsabile della produzione deve organizzare il reparto in modo che le attrezzature a sua disposizione siano utilizzate con la massima produttività, che le scorte di prodotti in lavorazione o non finiti, materiali e ricambi siano ottimizzate e che i tempi di inattività e le interruzioni del lavoro siano ridotti al minimo.
-
Rapporto tra alta direzione e funzione finanziaria:
- La pianificazione strategica e il controllo di gestione sono due funzioni importanti dell’alta direzione. La funzione finanziaria fornisce le informazioni di base necessarie a svolgerle.
-
Altre sfide della gestione finanziaria:
- Operazioni di tesoreria
- Operazioni in valuta estera
- Mantenimento dei prezzi delle azioni
- Garanzia del controllo di gestione
Il contesto della finanza aziendale
In questo capitolo imparerai a:- Comprendere il contesto della finanza aziendale
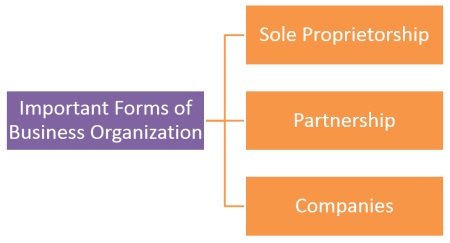
- Comprendere le principali forme di organizzazione aziendale
- Impresa individuale
- Società di persone
- Società di capitali
- Colgate è leader nel mercato dei prodotti per l’igiene dentale, come il dentifricio e la polvere dentifricia, e può aumentare la propria quota di mercato producendo di più. Il suo responsabile finanziario, tuttavia, non può raccomandare di ampliare la capacità produttiva di dentifricio, benché il progetto aumenterebbe sicuramente il patrimonio degli azionisti. Perché? Perché nella maggior parte dei Paesi la produzione di dentifricio è riservata alle piccole imprese e il governo non consente agli altri produttori del settore di aumentare la capacità produttiva.
- I prodotti dolciari di Nutrine godono di una solida immagine di marca. Il responsabile finanziario potrebbe voler sfruttare questo vantaggio per raccogliere fondi presso il pubblico mediante l’emissione di azioni. Tuttavia non può farlo, anche se lo desidera, perché Nutrine è una società privata a responsabilità limitata e, in molti Paesi, il diritto societario vieta a queste società di raccogliere capitale presso il pubblico.
La struttura dei mercati finanziari sui quali reperisci fondi e le norme che regolano gli intermediari finanziari, come le banche e le altre istituzioni finanziarie, influenzano a loro volta le tue decisioni come responsabile finanziario. Infine, va considerato il fattore fiscale. Quando valuti la fattibilità degli investimenti, tieni conto anche degli aspetti fiscali a essi associati.
L’obiettivo di massimizzare il patrimonio dei proprietari va quindi perseguito nel rispetto di vincoli esterni e dei vincoli interni che derivano dai punti di forza e di debolezza di ciascuna impresa. Questo rende il lavoro complesso e interessante, perché occorre prendere decisioni ottimali entro tali limiti.
Abbiamo individuato quattro aspetti dell’ambiente esterno direttamente rilevanti per il tuo lavoro di responsabile finanziario:
- Forme di organizzazione aziendale.
- Quadro normativo.
- Sistema finanziario (che comprende mercati e intermediari finanziari).
- Aspetti fiscali.
Principali forme di organizzazione aziendale
Impresa individuale
Questa forma di impresa appartiene a una sola persona. Il titolare ha pieni poteri decisionali e si assume i rischi dell’attività. A lui spettano tutti i benefici e i profitti, e a suo carico sono tutte le perdite e le passività.
I vantaggi dell’impresa individuale sono:
- Facile e poco costosa da costituire.
- Poche norme pubbliche.
- Nessuna imposta a carico dell’impresa. $
- La durata dell’impresa è limitata alla vita del titolare.
- Responsabilità personale illimitata.
- Non è possibile raccogliere fondi esterni e questo può limitare la crescita.
- L’imposta sul reddito sarà molto elevata.
In questa forma di impresa, l’attività appartiene a due o più persone. I soci si assumono i rischi e beneficiano dei risultati dell’impresa.
La società di persone nasce mediante un contratto di società o un atto costitutivo.
I vantaggi della società di persone sono:
- Come un’impresa individuale, può essere costituita facilmente e con costi contenuti.
- È soggetta a relativamente poche norme pubbliche.
- Le competenze e l’esperienza dei soci sono utili alle attività dell’impresa.
- La durata della società dipende dall’accordo tra i soci. Il recesso o il decesso di un socio può portare allo scioglimento della società.
- Un possibile conflitto tra i soci minaccia la sopravvivenza della società.
- La responsabilità personale dei soci è illimitata.
- La capacità di raccogliere fondi è limitata.
Un’impresa è un gruppo di persone che lavora per un obiettivo comune. Può assumere diverse forme associative, con o senza finalità commerciali. Le camere di commercio dei rispettivi Paesi forniscono dettagli sulle strutture societarie.
Riepilogo:
- Il responsabile finanziario deve conoscere a fondo il quadro giuridico che disciplina le sue decisioni.
- Anche la struttura dei mercati finanziari su cui il responsabile finanziario deve reperire i fondi e la regolamentazione degli intermediari finanziari, come banche e altre istituzioni finanziarie, influiscono sulle sue decisioni.
- Tra le principali forme di organizzazione aziendale rientrano:
- Impresa individuale: questa forma di impresa appartiene a una sola persona.
- Società di persone: in questa forma di impresa, l’attività appartiene a due o più persone.
- Società di capitali: una società è un gruppo di persone che lavora per un obiettivo comune.
Valore temporale del denaro
In questo capitolo imparerai a:- Comprendere il processo di capitalizzazione composta
- Comprendere il processo di attualizzazione
- Comprendere il valore futuro di un singolo flusso di cassa (somma in un’unica soluzione).
- Spiegare che cosa significa il tempo di raddoppio.
- Spiegare che cosa significa il tasso di crescita.
Sebbene questo approccio sembri soddisfacente a prima vista, occorre tenere presente l’ipotesi importante su cui si basa. Si è ipotizzato che il valore del denaro rimanga invariato, indipendentemente dal momento in cui viene investito o ricevuto. In altre parole: valore di un dollaro oggi = valore di un dollaro alla fine dell’anno 1 = valore di un dollaro alla fine dell’anno 2, e così via. Intuitivamente sai che questa ipotesi non è corretta, perché il denaro ha un valore che varia nel tempo. Come si definisce questo valore temporale e come lo si integra nei flussi di cassa di un progetto? Questo è l’argomento del capitolo.
Intuitivamente sai che avere $1000 oggi vale più che ricevere $1000 tra un anno. In altre parole, non rinunceresti a $1000 oggi in cambio della sola garanzia di ricevere la stessa somma tra un anno. Potresti però rinunciare a $1000 oggi se avessi la certezza di riceverne più di $1000 alla fine del primo anno. Il compenso aggiuntivo richiesto per rinunciare a $1000 oggi è detto «interesse», o valore temporale del denaro. L’interesse si esprime normalmente in percentuale annua, ad esempio 12 per cento o 18 per cento all’anno.
Perché il denaro ha un valore che varia nel tempo? Ecco alcune ragioni importanti:
Il denaro può essere impiegato in modo produttivo per generare rendimenti reali. Ad esempio, se $100 investiti in materie prime e manodopera producono beni finiti del valore di $105, si può dire che l’investimento di $100 ha generato un tasso di rendimento del 5 per cento.
In un periodo di inflazione, un dollaro oggi ha un potere d’acquisto superiore a quello che avrà in futuro.
Poiché il futuro è incerto, le persone preferiscono il consumo presente a quello futuro.
Il modo in cui questi tre fattori concorrono a determinare il tasso di interesse può essere rappresentato simbolicamente come segue:
Tasso di interesse nominale o di mercato = tasso di interesse o di rendimento reale + tasso di inflazione atteso + premi per il rischio a compensazione dell’incertezza.
Per tener conto del valore temporale del denaro si utilizzano due metodi: capitalizzazione composta e attualizzazione. Per comprenderne i principi di base, consideriamo un progetto con un esborso immediato di, per esempio, $1000 e i seguenti incassi:
Anno 1: $250
Anno 2: $500
Anno 3: $750
Anno 4: $750
L’esborso iniziale e gli incassi successivi si possono rappresentare sulla linea temporale seguente:
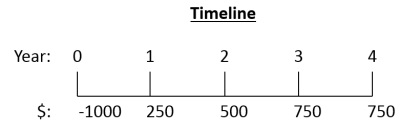
Esborso iniziale e incassi successivi
Processo di capitalizzazione composta
Con il metodo della capitalizzazione composta si calcolano i valori futuri (FV) di tutti i flussi di cassa alla fine dell’orizzonte temporale, a un dato tasso di interesse. In questo caso, si confronta il valore futuro dell’esborso iniziale di $1000 alla fine dell’anno 4 con la somma dei valori futuri degli incassi annuali alla fine dell’anno 4. Il processo può essere rappresentato come segue:
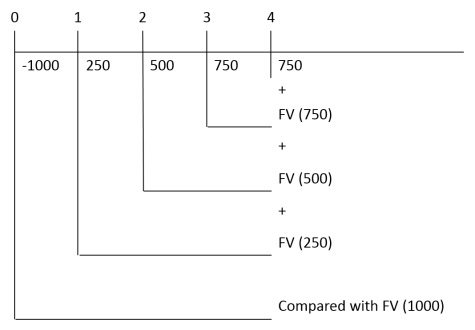
Processo di capitalizzazione composta
Processo di attualizzazione
Con il metodo dell’attualizzazione si determina il valore del denaro nel presente, cioè al tempo 0 sulla linea temporale. Si confronta quindi l’esborso iniziale con la somma dei valori attuali (PV) dei flussi di cassa futuri in entrata a un dato tasso di interesse. Il processo può essere rappresentato graficamente come segue:
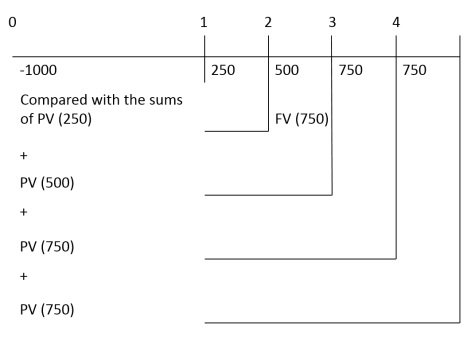
Processo di attualizzazione
Distinguiamo i concetti di interesse composto e interesse semplice con il seguente esempio.
Esempio 1:
Se X dispone di $1000 da investire e può scegliere tra un tasso di interesse del 10 per cento con capitalizzazione annua e un tasso di interesse semplice del 10 per cento, quale alternativa dovrebbe scegliere se prevede di ritirare la somma dopo (a) un anno, (b) due anni o (c) cinque anni?
Soluzione:
Dato un investimento iniziale di $1000, gli importi maturati con le due modalità di remunerazione saranno i seguenti:
| Fine dell’anno | Regime a interesse composto | Regime a interesse semplice) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
La tabella mostra che, con l’interesse composto, gli interessi maturano a loro volta interessi. Con l’interesse semplice, invece, non producono interessi aggiuntivi. Un investitore che intende massimizzare il rendimento sceglierà l’interesse composto se il periodo di detenzione è superiore a un anno. Questa distinzione sottolinea che nell’analisi finanziaria si assume sempre che gli interessi siano capitalizzati. Valore futuro di un flusso unico (somma in un’unica soluzione)
La tabella precedente illustra come calcolare il valore futuro di una somma investita in un’unica soluzione in un dato momento. Questo metodo, tuttavia, diventa laborioso quando si deve calcolare il valore futuro per scadenze di 20 o 30 anni. La procedura generale per calcolare il valore futuro di un singolo flusso di cassa con capitalizzazione annua è la seguente:
FVn = PV(1 +k)n
dove FVn = valore futuro del flusso iniziale dopo n anni
PV = flusso di cassa iniziale
k = tasso di interesse annuo
n = durata dell’investimento
Nella formula precedente, l’espressione (1 + k)n rappresenta il valore futuro di un investimento iniziale di $1 (un dollaro investito oggi) alla fine di n anni, a un tasso di interesse k. È il fattore di capitalizzazione del valore futuro, di seguito FVIF. Per calcolare il valore futuro di qualsiasi investimento per valori dati di «k» e «n», si moltiplica l’investimento iniziale per il valore corrispondente di (1 + k)n nella tabella.
Tempo di raddoppio
Una domanda frequente degli investitori è: «Quanto tempo occorre per raddoppiare l’importo investito a un determinato tasso di interesse?». La «regola del 72» consente di dare una risposta approssimativa. Secondo questa regola, il tempo di raddoppio si ottiene dividendo 72 per il tasso di interesse.
Ad esempio, se il tasso di interesse indicato è del 6 per cento, il tempo di raddoppio è di 72/6 = 12 anni.
La regola del 69 permette di stimare con maggiore precisione il tempo di raddoppio.
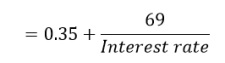
Regola del 69
Riepilogo:
- Un progetto è un’attività che prevede l’investimento di una somma oggi in previsione di benefici distribuiti in un periodo futuro.
- Il denaro può essere impiegato in modo produttivo per generare rendimenti reali.
- In un periodo di inflazione, un dollaro oggi ha un potere d’acquisto superiore a quello che avrà in futuro.
- Processo di capitalizzazione composta: si calcolano i valori futuri (FV) di tutti i flussi di cassa alla fine dell’orizzonte temporale a un dato tasso di interesse.
- Processo di attualizzazione: si confronta l’esborso iniziale con la somma dei valori attuali (PV) dei futuri flussi di cassa in entrata a un dato tasso di interesse.
- Secondo la regola del 72, il tempo necessario per raddoppiare una somma si ottiene dividendo 72 per il tasso di interesse.
Misurazione del rendimento
In questo capitolo imparerai a:- Comprendere il concetto di rendimento
- Definire il rendimento realizzato.
- Definire il rendimento atteso.
- Comprendere le diverse componenti del rendimento
- Misurare il tasso di rendimento
Rendimento
L’obiettivo dell’investitore è massimizzare i rendimenti attesi degli investimenti, tenendo conto di vari vincoli, soprattutto del rischio. Il rendimento è la ricompensa che motiva l’investitore a investire. La sua importanza in ogni decisione di investimento è riconducibile ai fattori seguenti:
- Consente agli investitori di confrontare investimenti alternativi in base a ciò che offrono.
- Misurare i rendimenti storici (passati) consente agli investitori di valutare i risultati ottenuti.
- La misurazione dei rendimenti storici aiuta anche a stimare quelli futuri.
Rendimento realizzato
È il rendimento ex post, ossia il rendimento che è stato o si sarebbe potuto ottenere. Ad esempio, un deposito bancario di $1000 effettuato il 1° gennaio a un tasso di interesse annuo dichiarato del 10% varrà $1100 esattamente un anno dopo. In questo caso, il rendimento storico o realizzato è del 10%.
Rendimento atteso
È il rendimento che gli investitori prevedono o sperano di ottenere da un’attività in un periodo futuro. Il rendimento atteso è soggetto a incertezza, o rischio, e può realizzarsi o meno. Per compensare l’incertezza sulla misura del rendimento e sul momento in cui si realizzerà, l’investitore richiede un rendimento atteso sufficientemente elevato da compensare il rischio o l’incertezza.
Componenti del rendimento
Da che cosa è composto il rendimento di un investimento? Il rendimento si compone essenzialmente di due elementi:
- Gli incassi periodici, o redditi dell’investimento, possono assumere la forma di interessi, dividendi e altro. Per questa componente si usa spesso il termine «rendimento corrente». Indica il reddito prodotto da un titolo in rapporto al suo prezzo, solitamente quello di acquisto. Ad esempio, un’obbligazione al 10% (5) con un prezzo di acquisto di $900 ha un rendimento corrente dell’11.11%.
- L’aumento o la diminuzione del prezzo di un’attività è detto plusvalenza o minusvalenza. È la differenza tra il prezzo di acquisto e il prezzo a cui l’attività viene venduta o può essere venduta.
Misurazione del tasso di rendimento
Il tasso di rendimento è il rendimento totale ricevuto dall’investitore durante il periodo di detenzione, cioè mentre possiede il titolo. È espresso in percentuale rispetto al prezzo di acquisto dell’investimento all’inizio del periodo. In altre parole, si sommano i flussi di cassa prodotti dal titolo e la variazione del suo prezzo tra l’inizio e la fine del periodo di detenzione. La somma si esprime in percentuale rispetto al prezzo di acquisto del titolo all’inizio del periodo.
Di seguito è riportata la formula generale per calcolare il tasso di rendimento:
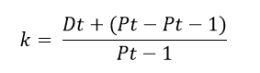
Calcolo del tasso di rendimento
Dove k = tasso di rendimento
Pt = Prezzo del titolo al tempo «t», ossia alla fine del periodo di detenzione.
Pt-1 = Prezzo del titolo al tempo «t-1», cioè all’inizio del periodo di detenzione, o prezzo di acquisto.
Dt = Reddito o flussi di cassa da ricevere dal titolo al tempo «t».
I tassi di rendimento sono solitamente espressi in percentuale annua per consentire il confronto tra titoli.
Riepilogo:
- Il rendimento è la ricompensa che motiva l’investitore a investire.
- Rendimento realizzato: è il rendimento ex post, cioè il rendimento ottenuto o che si sarebbe potuto ottenere.
- Rendimento atteso: è il rendimento che gli investitori prevedono o sperano di ottenere da un’attività in un periodo futuro.
- Componenti del rendimento:
- Incassi o redditi periodici.
- Aumento o diminuzione del prezzo di un’attività.
- Il tasso di rendimento è il rendimento totale ricevuto dall’investitore durante il periodo di detenzione, cioè mentre possiede il titolo. È espresso in percentuale rispetto al prezzo di acquisto dell’investimento all’inizio del periodo.
Fonti dei rischi finanziari
In questo capitolo imparerai a:- Comprendere le diverse fonti di rischio
- Spiegare come si misura il rischio totale.
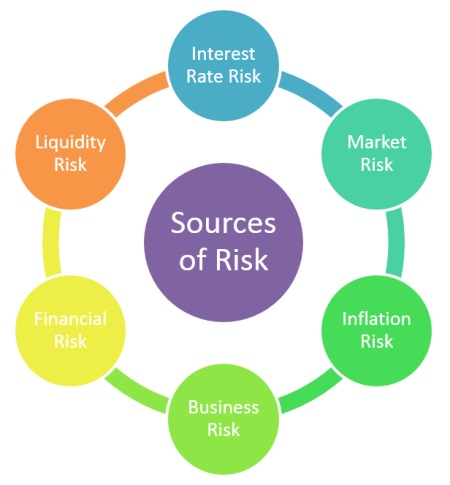
Fonti dei rischi finanziari
Rischio di tasso di interesse:
Il rischio di tasso di interesse è la variabilità del rendimento di un titolo dovuta alle variazioni del livello dei tassi di interesse. A parità di altre condizioni, i prezzi dei titoli si muovono in direzione opposta rispetto ai tassi. Questo rischio incide più direttamente sugli obbligazionisti che sugli azionisti.
Rischio di mercato:
Il rischio di mercato è la variabilità dei rendimenti dovuta alle oscillazioni del mercato dei titoli. Tutti i titoli sono esposti al rischio di mercato, ma le azioni sono quelle che ne risentono di più. Questo rischio comprende numerosi fattori esterni ai titoli stessi, come depressioni economiche, guerre ed eventi politici.
Rischio di inflazione:
All’aumentare dell’inflazione, il potere d’acquisto diminuisce. Questo rischio, detto anche rischio di potere d’acquisto, riguarda tutti i titoli. È inoltre direttamente legato al rischio di tasso di interesse, poiché i tassi salgono con l’inflazione.
Rischio aziendale:
È il rischio connesso allo svolgimento di un’attività in un particolare settore o ambiente e si trasmette a chi investe nell’attività o nell’impresa.
Rischio finanziario:
Il rischio finanziario nasce quando le imprese ricorrono alla leva finanziaria o al finanziamento tramite debito. Maggiore è il ricorso al debito, maggiore è il rischio finanziario.
Rischio di liquidità:
Questo rischio è legato al mercato secondario in cui è negoziato il titolo. Si considera liquido un titolo che può essere comprato o venduto rapidamente senza dover accettare una significativa concessione di prezzo. Maggiore è l’incertezza riguardo al tempo necessario e alla concessione di prezzo, maggiore è il rischio di liquidità. I titoli per cui esiste un mercato attivo, come i buoni del Tesoro, presentano un rischio di liquidità inferiore.
Misurazione del rischio totale
Il rischio è legato alla dispersione dei risultati possibili, ossia alla loro variabilità. Se il rendimento di un’attività non varia, l’attività non presenta rischi. Chi analizza una serie di rendimenti di un investimento nell’arco di più anni deve conoscerne la variabilità, vale a dire il rischio totale dell’attività.
Ci sono diversi modi per misurare la variabilità dei rendimenti. Uno è il campo di variazione, ossia la differenza tra il tasso di rendimento massimo e quello minimo possibili. Tuttavia, questa misura si basa soltanto sui due valori estremi.
La varianza del tasso di rendimento di un’attività si calcola sommando i quadrati degli scostamenti di ciascun tasso di rendimento possibile rispetto al tasso atteso, ognuno moltiplicato per la probabilità che quel tasso si realizzi.
Il terzo metodo, e il più usato, per misurare la variabilità dei rendimenti è la deviazione standard. La deviazione standard, indicata con σ, è semplicemente la radice quadrata della varianza dei tassi di rendimento.
La deviazione standard e la varianza sono misure quantitative del rischio totale concettualmente equivalenti. La deviazione standard è preferibile al campo di variazione per i seguenti vantaggi:
- A differenza del campo di variazione, la deviazione standard tiene conto di ogni evento possibile e gli assegna un peso pari alla sua probabilità.
- La deviazione standard è un concetto molto noto. Molte calcolatrici e molti computer sono programmati per calcolarla.
- La deviazione standard misura la dispersione intorno al valore atteso, o medio. Ciò è coerente con la definizione del rischio come «variabilità dei rendimenti».
- La deviazione standard si ottiene calcolando la radice quadrata della somma dei quadrati degli scostamenti, ponderati per le rispettive probabilità. Ciò facilita il confronto tra il rischio misurato dalla deviazione standard e il rendimento atteso, poiché entrambi sono espressi nella stessa unità. Per questo, come misura del rischio, si preferisce la deviazione standard alla varianza.
- Il rischio di tasso di interesse è la variabilità del rendimento di un titolo dovuta alle variazioni del livello dei tassi di interesse.
- Il rischio di mercato è la variabilità dei rendimenti dovuta alle oscillazioni del mercato dei titoli.
- All’aumentare dell’inflazione, il potere d’acquisto diminuisce. Questo rischio, detto anche rischio di potere d’acquisto, riguarda tutti i titoli.
- Il rischio aziendale è quello connesso allo svolgimento di un’attività in un particolare settore o ambiente. Si trasmette a chi investe nell’attività o nell’impresa.
- Il rischio finanziario nasce quando le imprese ricorrono alla leva finanziaria o al finanziamento tramite debito.
- Il rischio di liquidità è legato al mercato secondario in cui è negoziato il titolo.
- Chi analizza una serie di rendimenti di un investimento nell’arco di più anni deve conoscerne la variabilità, vale a dire il rischio totale dell’attività.
Portafogli finanziari e rischi
In questo capitolo imparerai a:- Distinguere tra rischio diversificabile e non diversificabile.
- Comprendere il grado di correlazione tra i portafogli e il rischio
- Individuare i fattori di rischio di mercato.
- Individuare i fattori di rischio specifico.
- Comprendere la misurazione del beta e le ipotesi del CAPM
- Comprendere il concetto di SML (retta del mercato dei titoli)
Rischio diversificabile e non diversificabile
Poiché i rendimenti delle azioni non si muovono in modo perfettamente sincronizzato, la diversificazione può ridurre il rischio. Tuttavia, la presenza di una correlazione positiva fa sì che nella pratica il rischio non si possa mai ridurre a zero. Esiste quindi un limite alla riduzione ottenibile tramite la diversificazione. Ciò è riconducibile a due motivi principali.
Grado di correlazione
Come abbiamo visto, la riduzione del rischio dipende dal grado di correlazione positiva tra le azioni. Quanto più debole è la correlazione positiva, tanto maggiore è la riduzione del rischio possibile.
Numero di azioni nel portafoglio
La riduzione del rischio ottenuta mediante la diversificazione dipende anche dal numero di azioni nel portafoglio. All’aumentare del numero di azioni, l’effetto di diversificazione di ogni azione aggiuntiva diminuisce, come mostra la figura seguente:
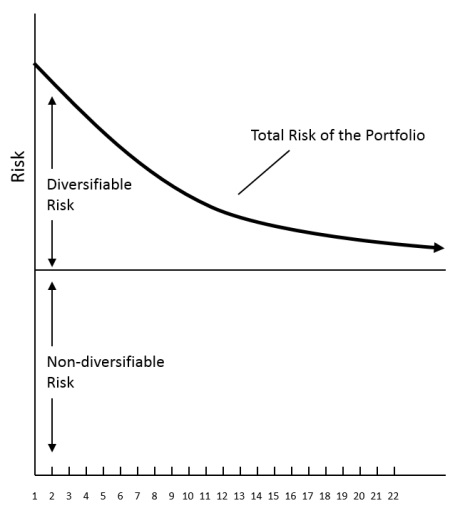
Riduzione del rischio tramite la diversificazione
Come indica la figura, i maggiori vantaggi della diversificazione si ottengono con le prime 10-12 azioni, purché appartengano a settori non strettamente collegati. Aggiungere altre azioni oltre questa soglia continua a ridurre il rischio totale, ma il beneficio aggiuntivo si riduce.
La figura mostra inoltre che si riduce il rischio diversificabile. Il rischio non diversificabile resta costante, qualunque sia la composizione del portafoglio. Che cosa sono i rischi diversificabili e non diversificabili? Il rischio di ogni singola azione si può scomporre in due componenti: rischio non diversificabile e rischio diversificabile.
Il rischio non diversificabile è la parte del rischio totale, riconducibile a varie fonti, tra cui il rischio di tasso di interesse, di inflazione e finanziario, che è legata all’economia nel suo complesso o all’intero mercato azionario. Non può quindi essere eliminata mediante la diversificazione. È detto anche rischio di mercato o rischio sistematico.
Il rischio diversificabile è la parte del rischio totale propria dell’impresa o del settore e può quindi essere eliminata mediante la diversificazione. È detto anche rischio non sistematico o rischio specifico.
Vediamo alcuni fattori che danno origine ai rischi diversificabili e non diversificabili.
Fattori di rischio non diversificabile o di mercato
- Variazioni significative delle aliquote fiscali
- Guerra e altre calamità
- Aumento o diminuzione dei tassi di inflazione
- Un cambiamento nella politica economica
- Recessione industriale
- Un aumento dei prezzi internazionali del petrolio, tra gli altri fattori.
- Sciopero in azienda
- Fallimento di un fornitore importante
- Decesso di un dirigente chiave
- Ingresso inatteso di un nuovo concorrente nel mercato, tra gli altri fattori.
Come si misura il rischio delle azioni in un portafoglio? La deviazione standard del portafoglio è un buon indicatore del rischio. Se aggiungendo un’azione la deviazione standard aumenta, l’azione accresce il rischio del portafoglio. Il rischio aggiuntivo dipende però sia dal rischio totale dell’azione, misurato dalla sua deviazione standard, sia dalla sua ripartizione in rischio diversificabile e non diversificabile. Chi detiene una sola azione non diversifica. Il suo rischio è quindi pari alla deviazione standard di quell’azione. Per chi detiene un portafoglio diversificato, il rischio dell’azione è soltanto la parte del rischio totale che non si può eliminare diversificando. Come si misura questo rischio non diversificabile, o rischio di mercato? In genere si utilizza il coefficiente beta (β). Il beta misura il rischio di un portafoglio rispetto al rischio del portafoglio di mercato. Quest’ultimo è il portafoglio di attività rischiose più diversificato che un investitore possa acquistare, poiché le include tutte. Il rischio relativo si può esprimere come segue:
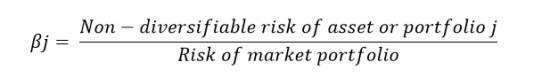
Formula del rischio relativo
Il coefficiente beta misura quindi il rischio non diversificabile o sistematico di un’attività rispetto a quello del portafoglio di mercato. Un beta di 1.0 indica un’attività con rischio medio. Un beta superiore a 1.0 indica un rischio superiore alla media, come nel caso di azioni con rendimenti tendenzialmente più rischiosi di quelli di mercato. Le azioni con un beta inferiore a 1.0 hanno un rischio inferiore alla media, cioè minore di quello del portafoglio di mercato. Occorre notare che nel portafoglio di mercato è già stata realizzata tutta la diversificazione possibile. Il rischio di questo portafoglio è quindi non diversificabile e non può essere evitato dall’investitore. Analogamente, finché i rendimenti di un’attività non sono perfettamente e positivamente correlati con quelli di altre attività, è possibile eliminare il rischio non sistematico mediante la diversificazione. Il beta dipende quindi solo dai rischi non diversificabili.
Il beta di un portafoglio è la media ponderata dei beta dei titoli che lo compongono. I pesi sono le quote investite nei rispettivi titoli. Ad esempio, se il beta del titolo A è 1.5 e quello del titolo B è 0.9, e il 60% e il 40% del portafoglio sono investiti rispettivamente nei 2 titoli, il beta del portafoglio sarà 1.26 (1.5 x 0.6 + 0.9 x 0.4).
Misurazione del beta
La relazione sistematica tra il rendimento di un titolo o di un portafoglio e quello del mercato si può descrivere con una regressione lineare semplice. Nel modello a indice unico, o modello di mercato, elaborato da William Sharpe, il rendimento del titolo o del portafoglio è la variabile dipendente kj e quello del portafoglio di mercato è la variabile indipendente km. La relazione si esprime come segue:
kj = αj + βjkm + ej
Il parametro beta βj del modello rappresenta la pendenza della relazione di regressione sopra descritta. Come spiegato in precedenza, misura la sensibilità del titolo o del portafoglio al mercato nel suo insieme e indica quanto varia il suo rendimento al variare del rendimento di mercato. Il coefficiente beta di un titolo è il rapporto tra la covarianza del suo rendimento con quello del mercato e la varianza del mercato.
Il modello di valutazione delle attività finanziarie (CAPM)
Il CAPM, elaborato da William F Sharpe, John Lintner e Jan Mossin, è uno dei principali sviluppi della teoria finanziaria. Il CAPM stabilisce una relazione lineare tra il tasso di rendimento richiesto di un titolo e il suo rischio sistematico o non diversificabile, ossia il beta.
Il CAPM si esprime matematicamente come segue:
kj = Rf + Bj (km - Rf)
dove,
kj = tasso di rendimento atteso o richiesto del titolo j
Rf = tasso di rendimento privo di rischio
Bj = coefficiente beta del titolo j
km = rendimento del portafoglio di mercato.
Ipotesi:
- Gli investitori sono avversi al rischio e usano il tasso di rendimento atteso e la deviazione standard del rendimento come misure appropriate del rendimento e del rischio del portafoglio. In altre parole, maggiore è il rischio percepito, maggiore è il rendimento che un investitore avverso al rischio si aspetta in compenso.
- Gli investitori prendono decisioni di investimento con un orizzonte di un solo periodo, quello immediatamente successivo.
- I costi di transazione sui mercati finanziari sono abbastanza bassi da poter essere trascurati. Le attività possono essere comprate e vendute in qualsiasi quantità. L’investitore è vincolato soltanto dal suo patrimonio e dal prezzo dell’attività.
- Le imposte non influiscono sulla scelta di acquistare attività.
- Tutti presumono di poter acquistare attività al prezzo di mercato corrente e concordano sulla natura del rendimento e del rischio associati a ogni investimento.
Nel CAPM, il tasso di rendimento atteso può essere inteso anche come tasso di rendimento richiesto, perché si presume che il mercato sia in equilibrio. Il rendimento atteso è quello che gli investitori prevedono o sperano di ottenere da un’attività in un periodo futuro. Il tasso di rendimento richiesto di un titolo è il tasso di rendimento atteso minimo necessario per indurre un investitore ad acquistarlo.
Che cosa richiedono o si aspettano gli investitori quando investono? Innanzitutto, possono ottenere un tasso di rendimento privo di rischio investendo in attività prive di rischio, come i buoni del Tesoro. Questo tasso, indicato con Rf, è il rendimento minimo atteso dagli investitori. Inoltre, poiché sono avversi al rischio, si aspettano un premio per il rischio che compensi il rischio aggiuntivo assunto investendo in un’attività rischiosa.
Tasso di rendimento richiesto = tasso privo di rischio + premio per il rischio.
Il CAPM fornisce una misura esplicita del premio per il rischio. Si tratta del prodotto del beta di un determinato titolo j per il premio per il rischio di mercato km - Rf
Premio per il rischio = βj (km - Rf)
Il coefficiente beta «βj» rappresenta il rischio non diversificabile dell’attività rispetto al rischio di mercato. Se il rischio dell’attività supera quello di mercato, cioè se β è maggiore di 1.0, l’investitore attribuisce all’attività un premio per il rischio più elevato rispetto a quello del mercato.
La retta del mercato dei titoli (SML)
Puoi rappresentare graficamente la relazione tra il tasso di rendimento richiesto (kj) e il rischio non diversificabile (beta), come espressa nel CAPM, per ottenere il grafico della SML mostrato qui sotto:
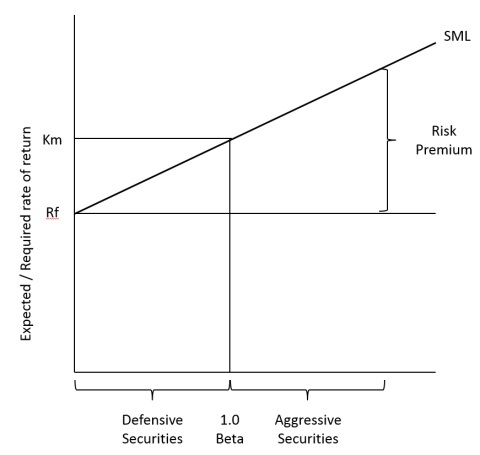
Rischio e rendimento
Secondo le ipotesi del CAPM, il rendimento atteso e il beta di ogni singolo titolo dovrebbero trovarsi sulla SML. La SML interseca l’asse verticale in corrispondenza del tasso di rendimento privo di rischio Rf. La pendenza della SML è km - Rf.
Poiché tutti i titoli dovrebbero collocarsi sulla SML, la retta consente di determinare direttamente e con facilità il rendimento atteso o richiesto di un titolo di cui si conosce il beta. La SML può anche essere utilizzata per classificare i titoli. I titoli con beta superiore a 1.00 che si collocano nella parte alta della SML sono classificati come aggressivi. Quelli con beta inferiore a 1.00 che si collocano nella parte bassa della SML possono essere classificati come difensivi e generano rendimenti inferiori alla media.
Una delle ipotesi principali del CAPM è che il mercato sia in equilibrio e che, dato un livello di rischio di mercato o beta, il tasso di rendimento atteso coincida con quello richiesto. In altre parole, la retta del mercato dei titoli (SML) consente di valutare se le azioni ad alto rischio offrono rendimenti più o meno proporzionati al loro rischio, e viceversa. Vediamo come valutare i titoli con il CAPM e la SML.
Riepilogo:
- Un portafoglio di investimenti è un insieme di attività detenute da un investitore.
- Poiché i rendimenti delle azioni non si muovono in modo perfettamente sincronizzato, la diversificazione può ridurre il rischio.
- La riduzione del rischio dipende dal grado di correlazione positiva tra le azioni.
- All’aumentare del numero di azioni, l’effetto di diversificazione di ogni azione aggiuntiva diminuisce.
- La deviazione standard del portafoglio è un buon indicatore del rischio.
- Il beta misura il rischio di un portafoglio rispetto al rischio del portafoglio di mercato.
- Il modello di valutazione delle attività finanziarie (CAPM) stabilisce una relazione lineare tra il tasso di rendimento richiesto di un titolo e il suo rischio sistematico o non diversificabile, ossia il beta.
Gestione del rischio finanziario
In questo capitolo imparerai a:- Comprendere i diversi tipi di rischio finanziario.
I termini «rischio» e «incertezza» sono spesso usati come sinonimi, ma hanno significati distinti. Esiste una netta distinzione tra certezza, incertezza e rischio. Si ha certezza quando si sa che cosa accadrà e il verificarsi o il non verificarsi di un evento ha una probabilità del 100%. Si ha rischio quando vi sono più esiti specifici e probabili, ma non si sa con certezza quale si verificherà. Si ha incertezza quando non si conoscono neppure gli esiti probabili. Non si sa quindi affatto che cosa potrebbe accadere. Il rischio viene generalmente misurato mediante la deviazione standard.
L’obiettivo di un’impresa è creare ricchezza per gli azionisti. Questa ricchezza si riflette nel valore di mercato delle azioni. Il rischio dell’impresa si manifesta quindi nella possibilità che il valore di mercato effettivo delle azioni sia diverso da quello atteso. Poiché il valore di mercato delle azioni è strettamente legato agli utili, il rischio d’impresa può anche essere definito come la possibilità che l’utile effettivo al netto delle imposte (PAT) differisca dal PAT atteso. Il rischio al ribasso può derivare da costi superiori o ricavi inferiori alle previsioni. Analogamente, il potenziale al rialzo può derivare da costi inferiori o ricavi superiori alle previsioni.
Fonti di rischio
Gli utili di un’impresa sono esposti a varie fonti di rischio. Tra i rischi che deve affrontare figurano il rischio di tasso di interesse, di cambio, di insolvenza, di liquidità, aziendale, finanziario, di mercato e di negoziabilità. L’elenco non è esaustivo, ma comprende i rischi più rilevanti.
Rischio di tasso di interesse:
Il rischio di tasso di interesse è la possibilità che le variazioni dei tassi influiscano negativamente sugli utili o sullo stato patrimoniale dell’impresa. I tassi di interesse incidono in due modi: sugli utili e sul valore delle attività o passività. Ad esempio, un’impresa che ha preso a prestito a tasso variabile rischia di ottenere utili inferiori se i tassi salgono.
Rischio di cambio:
Il rischio di cambio è la possibilità che le variazioni dei tassi di cambio incidano negativamente sul valore delle attività, delle passività o dei ricavi di un’impresa. Variazioni sfavorevoli possono influire sugli utili, sulle attività o sulle passività anche se l’impresa non opera sui mercati esteri. Ciò avviene a causa delle interconnessioni tra i mercati.
Rischio di insolvenza:
Il rischio di insolvenza è il rischio di non recuperare somme dovute da terzi, perché non possono o non vogliono pagare. Va tenuto presente ogni volta che si concede credito.
Rischio di liquidità:
Il rischio di liquidità è il rischio di fallimento dovuto all’incapacità dell’impresa di adempiere ai propri obblighi finanziari. È diffusa l’idea errata che un’impresa redditizia sia esposta a un rischio di liquidità minimo o nullo. Un’impresa può essere molto redditizia e al tempo stesso soffrire di una grave carenza di liquidità perché ha immobilizzato i fondi in attività illiquide.
Rischio aziendale:
Il rischio aziendale è il rischio a cui un’impresa è esposta per effetto del proprio ambiente esterno e interno. Può derivare da fattori interni, come scioperi, decessi di persone chiave o guasti ai macchinari, oppure da fattori esterni, come le politiche pubbliche e i cambiamenti nelle preferenze dei clienti.
Rischio finanziario:
Il rischio finanziario è il rischio di fallimento dovuto alla possibilità che un’impresa non riesca a rimborsare puntualmente i debiti. Più alto è il rapporto tra debito e patrimonio netto, maggiore è il rischio finanziario. Il rischio di liquidità e una struttura del capitale inadeguata ne sono le cause principali.
Rischio di mercato:
Il rischio di mercato si manifesta quando il valore degli investimenti di un’impresa diminuisce a causa dei movimenti del mercato. È detto anche rischio di prezzo. Non si può distinguere nettamente dagli altri rischi sopra descritti, poiché nasce dalla loro interazione. Il rischio di tasso di interesse e quello di cambio sono quelli che vi contribuiscono maggiormente.
Rischio di negoziabilità:
È il rischio che le attività di un’impresa non siano facilmente vendibili. Detenere attività difficili da vendere può essere legato o meno a un fabbisogno di fondi. Quando occorre vendere queste attività per ottenere fondi, la loro scarsa negoziabilità può generare un rischio di liquidità.
Riepilogo:
- Si ha rischio quando vi sono più esiti specifici e probabili, ma non si sa con certezza quale si verificherà.
- Il rischio di tasso di interesse è la possibilità che le variazioni dei tassi influiscano negativamente sugli utili o sullo stato patrimoniale dell’impresa.
- Il rischio di cambio è la possibilità che le variazioni dei tassi di cambio incidano negativamente sul valore delle attività, delle passività o dei ricavi di un’impresa.
- Il rischio di insolvenza è il rischio di non recuperare somme dovute da terzi, perché non possono o non vogliono pagare.
- Il rischio di liquidità è il rischio di fallimento dovuto all’incapacità dell’impresa di adempiere ai propri obblighi finanziari.
- Il rischio aziendale è il rischio a cui un’impresa è esposta per effetto del proprio ambiente esterno e interno.
- Il rischio finanziario è il rischio di fallimento dovuto alla possibilità che un’impresa non riesca a rimborsare puntualmente i debiti.
- Il rischio di mercato si manifesta quando il valore degli investimenti di un’impresa diminuisce a causa dei movimenti del mercato.
- Il rischio di negoziabilità è il rischio che le attività di un’impresa non siano facilmente vendibili.
Processo di gestione del rischio
In questo capitolo imparerai a:- Comprendere i diversi approcci alla gestione del rischio
- Comprendere il processo di gestione del rischio
- Spiegare come valutare il rischio.
È diffusa l’idea errata che lo scopo della gestione del rischio sia eliminarlo completamente. In realtà, la gestione mira a mantenerlo al livello desiderato e accettabile, o entro una fascia accettabile. Il rischio può essere eliminato del tutto solo se non si svolge alcuna attività aziendale. Anche il rendimento dei titoli pubblici, solitamente definito tasso di rendimento privo di rischio, non è esente da rischi. L’unico rischio che questi investimenti non comportano è quello di insolvenza. Per ottenere un rendimento è indispensabile assumersi qualche rischio. La gestione del rischio mira soltanto a portarlo a un livello coerente con i rendimenti attesi dall’investimento. Poiché i fattori che incidono sul rischio cambiano continuamente, cambia anche il rischio affrontato dall’impresa. L’impresa deve quindi valutare continuamente il suo livello di rischio e cercare di allinearlo all’obiettivo. Questo può persino comportare un aumento del rischio quando è inferiore al livello previsto.
Approcci alla gestione del rischio
Di seguito sono illustrati i diversi approcci alla gestione del rischio:
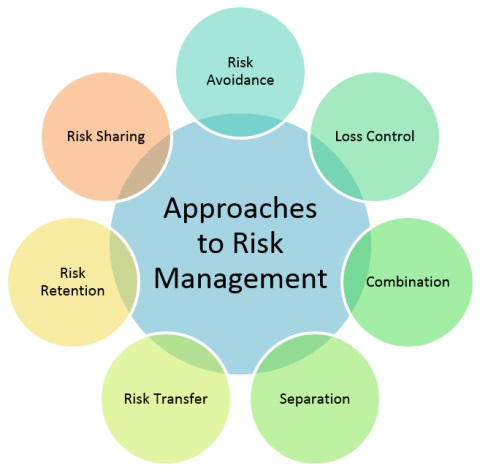
Tecniche di gestione del rischio
Evitamento del rischio
Un modo estremo di gestire il rischio è evitarlo del tutto, rinunciando all’attività che lo comporta. Ad esempio, un’impresa può decidere di non investire in un settore perché il rischio supera la sua capacità di sostenerlo. Questo approccio è pertinente in certe circostanze, ma rappresenta un’eccezione. Non è prudente né possibile applicarlo a tutti i tipi di rischio. Evitare tutti i rischi significherebbe non svolgere alcuna attività, perché ogni attività presenta un rischio, anche se di entità diversa.
Controllo delle perdite
Il controllo delle perdite consiste nel cercare di ridurne la probabilità o l’entità. Ciò si ottiene modificando le attività aziendali quotidiane. Ad esempio, un’impresa con passività a tasso variabile può investire in attività a tasso variabile per limitare l’esposizione al rischio di tasso di interesse.
Combinazione
La combinazione è la tecnica che prevede di unire più attività aziendali per ridurre il rischio complessivo dell’impresa. È detta anche aggregazione o diversificazione. Consiste nell’entrare in più settori di attività con la minore correlazione possibile tra loro. In assenza di correlazione, almeno alcune delle attività generano profitti in un dato momento. Si riduce così la possibilità che l’impresa subisca perdite.
Separazione
La separazione è una tecnica per ridurre il rischio scorporando rami d’azienda, attività o passività. Ad esempio, un’impresa con due attività ad alto rischio e a correlazione positiva può scorporarne una in un’entità indipendente per ridurre la propria esposizione. Un’impresa può anche distribuire le scorte in più luoghi, invece di concentrarle in un unico magazzino, per ridurre il rischio di distruzione a causa di un incendio.
Trasferimento del rischio
Si ha trasferimento del rischio quando l’impresa inizialmente esposta lo trasferisce a un’altra parte disposta a sostenerlo. Ciò può avvenire in tre modi. Il primo consiste nel trasferire l’attività stessa. Ad esempio, un’impresa con più rami d’azienda può venderne uno a un’altra parte, trasferendo così il rischio associato. Il secondo consiste nel trasferire il rischio senza trasferire la titolarità dell’attività o della passività. A questo scopo si può ricorrere alla copertura mediante strumenti derivati come forward, future, swap e opzioni. Il terzo consiste nel concordare con un terzo il pagamento di eventuali perdite, senza trasferire il rischio in sé. È il cosiddetto finanziamento del rischio. Si può realizzare stipulando un’assicurazione.
Ritenzione del rischio
Si ha ritenzione del rischio quando non si interviene per evitarlo, ridurlo o trasferirlo. L’impresa può decidere consapevolmente di trattenerlo perché le altre tecniche sono troppo costose o non si possono applicare. Può anche trattenerlo inconsapevolmente quando non ne riconosce la presenza. È importante distinguere i rischi che l’impresa è disposta a trattenere da quelli di cui vuole liberarsi mediante le tecniche di gestione del rischio.
Condivisione del rischio
Questa tecnica combina la ritenzione e il trasferimento del rischio. Si gestisce un rischio specifico trattenendone una parte e trasferendo il resto a una parte disposta a sostenerlo. Ad esempio, un’impresa e il suo fornitore possono accordarsi affinché, se il prezzo di mercato futuro della merce supera un determinato livello, il venditore ceda parte del beneficio all’impresa. Se il prezzo futuro è inferiore al livello prestabilito, l’impresa cede parte del beneficio al venditore.
Processo di gestione del rischio
La gestione del rischio va affrontata a livello dell’intera organizzazione, perché gestire i rischi isolatamente non produce gli effetti desiderati nel lungo periodo. Ciò è particolarmente importante perché i rischi derivano da diverse attività e chi ne è responsabile non sempre comprende i rischi associati. La funzione di gestione del rischio segue una sequenza logica di passaggi:
Definizione degli obiettivi:
La definizione degli obiettivi è la prima fase della gestione del rischio. L’obiettivo può essere proteggere gli utili o sviluppare un vantaggio competitivo. La direzione deve stabilirlo affinché il responsabile dei rischi possa svolgere i propri compiti in conformità con quanto stabilito.
Individuazione dei rischi:
Ogni organizzazione affronta rischi diversi a seconda dell’attività, dei fattori economici, sociali e politici e delle caratteristiche del settore, come l’intensità della concorrenza, i punti di forza e di debolezza dei concorrenti e la disponibilità di materie prime. A questi si aggiungono numerosi fattori interni, come le competenze e l’orientamento della direzione, lo stato delle relazioni industriali, la dipendenza dai mercati esteri per forniture, vendite o finanziamenti e le competenze del personale. Ogni impresa deve individuare le possibili fonti di rischio e i tipi di rischio che affronta. Per farlo, il responsabile dei rischi deve conoscere a fondo tutte le attività dell’impresa e i fattori esterni che concorrono al rischio.
Valutazioni del rischio:
Una volta individuati i rischi, bisogna valutarli per determinarne l’importanza. L’importanza di un rischio dipende dall’entità della perdita che potrebbe causare e dalla probabilità che questa si verifichi. In base a questi fattori, i rischi dell’impresa vanno classificati come critici, importanti e di minore importanza. I rischi critici possono portare al fallimento. Quelli importanti possono non causare il fallimento, ma provocare gravi difficoltà finanziarie. Quelli di minore importanza possono comportare perdite che l’impresa riesce a sostenere facilmente nel normale svolgimento dell’attività.
Elaborazione della politica:
La politica di gestione del rischio deve essere definita in funzione della tolleranza al rischio dell’impresa. L’orizzonte temporale deve essere relativamente lungo, per garantire una certa stabilità. La politica solitamente indica quanto rischio debba essere coperto, ovvero quanto l’impresa sia disposta a sostenere. Ad esempio, può stabilire che sia coperta una percentuale prestabilita di tutti i rischi, come il 50%, o che in nessun momento possa essere esposto al rischio più di un certo importo.
Elaborazione della strategia:
Sulla base della politica, l’impresa deve elaborare la strategia da seguire per gestire il rischio. La strategia ha una durata inferiore a quella della politica, perché deve tenere conto di diverse variabili in continuo cambiamento. È un piano d’azione che precisa la natura dei rischi da gestire e le relative tempistiche. Indica inoltre gli strumenti, le tecniche e i mezzi utilizzabili per gestire tali rischi. Affronta anche le questioni fiscali e giuridiche. Può precisare se è più vantaggioso che una controllata gestisca direttamente il proprio rischio o lo trasferisca alla capogruppo. Può anche stabilire il modo più conveniente per trasferire le perdite a una filiale situata in una determinata località. Un’altra questione importante è decidere se l’impresa cercherà di ricavare profitti dalla gestione del rischio, operando attivamente sul mercato dei derivati, o se si limiterà a coprire i rischi esistenti.
Attuazione:
Una volta definite la politica e la strategia, occorre attuarle per gestire concretamente i rischi. È la fase operativa della gestione del rischio. Comprende la ricerca dell’accordo migliore in caso di trasferimento del rischio, la preparazione a eventuali imprevisti in caso di ritenzione, nonché la progettazione e attuazione di programmi di controllo del rischio. Comprende anche i dettagli operativi, come il lavoro amministrativo e la verifica del rispetto dei controlli.
Riesame:
La funzione di gestione del rischio deve essere riesaminata periodicamente, tenendo conto dei costi. I fattori che influiscono sulle decisioni cambiano continuamente e occorre quindi verificare l’efficacia delle decisioni prese in precedenza. A volte queste possono rivelarsi inadeguate, oppure il mutare delle circostanze può rendere più efficace un’altra opzione. Un riesame periodico garantisce che la funzione conservi la sua flessibilità e che gli strumenti, le tecniche e i mezzi impiegati si adattino ai cambiamenti. In pratica, il riesame aiuta il responsabile dei rischi a stabilire se si stanno raggiungendo gli obiettivi e a individuare un’alternativa se i risultati non corrispondono alle aspettative.
Riepilogo:
- Si può evitare il rischio rinunciando all’attività che lo comporta.
- Il controllo delle perdite consiste nel cercare di ridurne la probabilità o l’entità.
- La combinazione è la tecnica che prevede di unire più attività aziendali per ridurre il rischio complessivo dell’impresa.
- La separazione è una tecnica per ridurre il rischio scorporando rami d’azienda, attività o passività.
- Si ha trasferimento del rischio quando l’impresa inizialmente esposta lo trasferisce a un’altra parte disposta a sostenerlo.
- Si ha ritenzione del rischio quando non si interviene per evitarlo, ridurlo o trasferirlo.
- La condivisione del rischio combina la ritenzione e il trasferimento del rischio.
- La gestione del rischio comprende:
- Definizione degli obiettivi e
- Individuazione dei rischi
- La valutazione dei rischi comprende:
- Elaborazione della politica
- Attuazione della strategia
- Attuazione e
- Riesame