International MBA Institute™
Formação do programa MBA Finance™ Degree
Natureza e importância da função financeira
Neste capítulo, vai aprender a:- Compreender a natureza e a importância da função financeira
- Compreender os vários objetivos da gestão financeira
O dinheiro é um elemento comum nas decisões dos gestores. É importante para quase todos, independentemente da sua função ou organização. Vejamos alguns exemplos para ilustrar este ponto.
O responsável por I&D tem de justificar o dinheiro gasto em investigação desenvolvendo novos produtos e processos que ajudem a reduzir custos e a aumentar as receitas. Se o departamento de I&D for um poço sem fundo, absorvendo cada vez mais dinheiro sem produzir resultados positivos, a gestão não terá outra opção senão encerrá-lo. Nenhuma entidade comercial mantém um departamento de I&D para realizar investigação fundamental infrutífera.
Da mesma forma, o responsável pelos materiais deve ter presente que as existências de diferentes artigos em armazém representam dinheiro imobilizado. Deve procurar reduzir as existências para que os fundos libertados possam ter um uso mais produtivo. Ao mesmo tempo, deve assegurar que as existências de materiais não descem a um nível que interrompa o processo produtivo. Tem de encontrar o equilíbrio entre o excesso e a falta de existências. É o que se designa por equilíbrio entre liquidez e rentabilidade, abordado em mais pormenor nas lições sobre a gestão do fundo de maneio. O mesmo se aplica a todas as atividades de uma organização. Os seus resultados são refletidos nas demonstrações financeiras em dólares. Como o próprio cargo indica, o gestor financeiro deve participar em todos os assuntos financeiros da organização, uma vez que quase todas as suas atividades têm implicações financeiras. Assim, é razoável afirmar que o gestor financeiro participa na maioria das decisões da organização. Para compreender o que é a gestão financeira, vejamos o que faz o gestor financeiro e quais são os seus objetivos.
Objetivo da gestão financeira
Vejamos o objetivo que um gestor financeiro procura atingir. Imagine que consegue disponibilizar os fundos necessários a um custo aceitável, que estes são devidamente investidos e que tudo corre conforme planeado graças aos controlos eficazes que aplicou. Se a empresa for comercial ou tiver fins lucrativos, o bom desempenho reflete-se nos lucros. Como são utilizados esses lucros? Uma parte é distribuída aos proprietários sob a forma de dividendos, e outra é reinvestida nas operações da empresa. À medida que o processo continua, o valor da empresa aumenta porque as suas operações geram excedentes atrativos. Se as ações forem negociadas em bolsa, o bom desempenho da empresa reflete-se no preço a que são negociadas. Quando as ações alcançam um bom preço, os proprietários ou acionistas beneficiam, pois poderiam receber muito mais do que investiram. O seu património aumenta. Vemos assim que uma boa gestão financeira aumenta o valor da empresa para os proprietários ou acionistas e, com isso, o seu património. O objetivo do gestor financeiro é, portanto, aumentar ou maximizar a riqueza dos proprietários, aumentando o valor da empresa, que se reflete nos resultados por ação (EPS) e no preço de mercado das ações.
Até há pouco tempo, o único objetivo das empresas do setor público era aumentar a riqueza da sociedade e da nação no seu conjunto. Para o atingir, garantiam o acesso a bens e serviços essenciais para todos os cidadãos em todo o país, promoviam o desenvolvimento uniforme das regiões, criavam oportunidades de emprego, investiam em projetos de longa maturação que dificilmente atrairiam investimento privado e em indústrias de substituição de importações, entre outras medidas. O setor público também percebeu que tem de obter resultados para subsistir e que os seus produtos e serviços deixarão de ser subsidiados pelo governo. As empresas públicas (PSUs) estão a recorrer ao desinvestimento e à privatização para ganhar eficiência.
Resumo:
- O gestor financeiro deve participar em todos os assuntos financeiros da organização, pois quase todas as suas atividades têm implicações financeiras.
- Se a empresa for comercial ou tiver fins lucrativos, o bom desempenho reflete-se nos seus lucros.
- À medida que o processo continua, o valor da empresa aumenta porque as suas operações são capazes de gerar excedentes atrativos.
- As empresas públicas (PSUs) estão a recorrer ao desinvestimento e à privatização para ganhar eficiência.
Funções do gestor financeiro
Neste capítulo, vai aprender a:- Explicar como um gestor financeiro aplica os fundos.
- Descrever como um gestor financeiro controla a utilização dos fundos da organização.
- Explicar o equilíbrio entre risco e retorno.
Vejamos um exemplo real:
A XYZ Limited, empresa reconhecida na formação em informática, no desenvolvimento de software, nos sistemas de informação e na consultoria, entre outras áreas, está a implementar um programa de modernização e expansão. O programa prevê acrescentar novos serviços e linhas de produtos e atualizar os sistemas existentes. O custo do programa de expansão e modernização está estimado em $357.8 milhões, que, de acordo com o prospeto da empresa, serão angariados da seguinte forma.
| Rubrica | Custo ($ MM) |
| Oferta pública de ações ordinárias, incluindo o prémio de emissão
Empréstimo a prazo Locação Outras Garantia de pagamento diferido Fundos gerados internamente |
180.4
13 12.5 7.5 9.9 134.5 |
| TOTAL: | 357.8 |
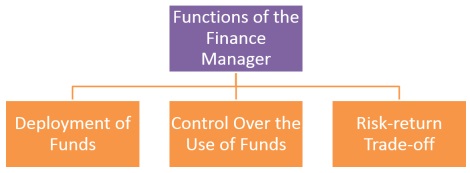
Funções do gestor financeiro
Aplicação de recursos
Existem sempre muitas necessidades concorrentes na afetação de fundos. Em consulta com os responsáveis de áreas como a produção, o marketing, o pessoal e a I&D, bem como com a gestão de topo, o gestor financeiro decide como aplicar os fundos em ativos como terrenos, edifícios, maquinaria e materiais. Por vezes, os responsáveis desses departamentos constituem uma «comissão de investimento» e avaliam a proposta do ponto de vista comercial, técnico e financeiro. Cabe-lhe avaliar a proposta do ponto de vista financeiro para determinar se justifica o investimento. Esta «decisão de investimento» é uma das atividades centrais do gestor financeiro.
De acordo com o prospeto da empresa, propõe-se aplicar da seguinte forma os fundos mobilizados pela XYZ a partir de várias fontes.
| Rubrica | Custo ($ MM) |
| Edifício
Computadores e acessórios Instalações e maquinaria Infraestrutura Despesas de capital correntes Reembolso de empréstimos Aumento do fundo de maneio |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| TOTAL: | 357.8 |
Controlo sobre o uso dos recursos
Depois de decidir em que projetos e propostas investir e de obter os fundos, tem de acompanhar continuamente a sua utilização para garantir que a angariação e a aplicação dos fundos decorrem de acordo com o plano. Esta tarefa do gestor financeiro denomina-se controlo financeiro. Envia relatórios frequentes ao diretor-geral. Estes apresentam factos e números sobre o grau em que a angariação e a aplicação dos fundos avançam conforme previsto. Por exemplo, informam a gestão da parte do crédito aprovado pelos bancos para as operações quotidianas da empresa, ou seja, o fundo de maneio, que já foi usada e de quanto ainda pode ser obtido por empréstimo. Indicam também quanto devem os diversos clientes à empresa e quanto deve a empresa aos seus fornecedores. Os relatórios incluem informações sobre os fundos necessários em diferentes momentos futuros e os fundos disponíveis de várias fontes, incluindo eventuais excedentes gerados internamente. O gestor financeiro também informa a gestão de topo sobre o desempenho de cada departamento. Todos estes relatórios se denominam «relatórios de controlo». O processo constitui o «controlo», porque ajuda a gestão a tomar medidas corretivas atempadas para assegurar os resultados planeados.
Equilíbrio entre risco e retorno
Ao tomar decisões de investimento e financiamento, como gestor financeiro, procura encontrar o equilíbrio adequado entre risco e retorno. Se a empresa recorrer fortemente à dívida para financiar as suas operações, os excedentes das operações serão utilizados no «serviço da dívida», sob a forma de pagamentos de juros e capital. O elevado encargo com o serviço da dívida reduzirá o excedente ou lucro disponível para os proprietários. Se as coisas não correrem como planeado e a empresa não puder cumprir as suas obrigações, fica mesmo exposta ao risco de insolvência. Do mesmo modo, as oportunidades de investimento comportam algum risco quanto ao retorno e ao momento em que este se concretizará. Tem de decidir se a oportunidade vale mais do que custa e se é possível suportar com segurança o encargo adicional da dívida. De facto, as decisões em todas as áreas da gestão, incluindo a financeira, exigem equilibrar o risco e o retorno.
Resumo:
- O gestor financeiro tem de planear e mobilizar os fundos necessários de várias fontes quando forem precisos e a um custo aceitável. Esta decisão denomina-se decisão de financiamento.
- O gestor financeiro procurará equilibrar as vantagens de ter recursos disponíveis com os custos e a perda de flexibilidade decorrentes das cláusulas restritivas do contrato de empréstimo.
- O gestor financeiro avalia a proposta do ponto de vista financeiro para determinar se justifica o investimento. Esta «decisão de investimento» é uma das atividades centrais do gestor financeiro.
- Depois de decidir em que projetos e propostas investir e de obter os fundos, o gestor financeiro tem de acompanhar continuamente a sua utilização para garantir que a angariação e a aplicação dos fundos decorrem de acordo com o plano. Esta tarefa do gestor financeiro denomina-se controlo financeiro.
- Ao tomar decisões de investimento e financiamento, o gestor financeiro procura encontrar o equilíbrio adequado entre risco e retorno.
Relação entre finanças e outras funções empresariais
Neste capítulo, vai aprender a:- Compreender a relação da área financeira com:
- A função de marketing
- A função de produção
- Gestão de topo
-
Compreender outros desafios da gestão financeira, entre os quais:
- Operações de tesouraria
- Operações cambiais
- Estruturação financeira
- Manutenção do preço das ações
- Garantia do controlo de gestão
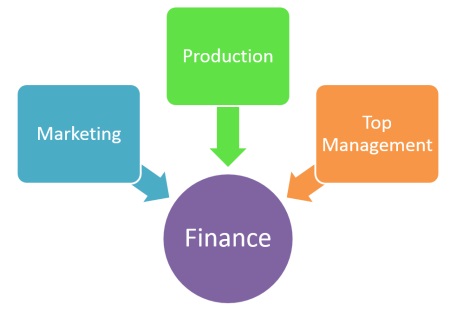
Relação da área financeira com outras funções empresariais
Relação entre o marketing e a área financeira
O gestor de marketing toma muitas decisões com impacto significativo na rentabilidade da empresa. Por exemplo, deve compreender claramente o efeito do crédito concedido aos clientes nos lucros da empresa. Caso contrário, na ânsia de cumprir os objetivos de vendas, pode oferecer condições de crédito demasiado permissivas e comprometer as previsões de lucro. Da mesma forma, deve ponderar as vantagens de manter um grande volume de produtos acabados em antecipação das vendas face aos custos de manter essas existências. Outras decisões importantes do gestor de marketing com implicações financeiras dizem respeito aos preços, aos produtos, à promoção e publicidade, à combinação de produtos e à política de distribuição.
Relação entre a produção e a área financeira
Em qualquer empresa industrial, o gestor da produção controla uma parte importante do investimento sob a forma de equipamentos, materiais e pessoal. Deve organizar o departamento para maximizar a produtividade dos equipamentos a seu cargo, otimizar as existências de produtos em curso ou por acabar, materiais e peças sobresselentes e reduzir ao mínimo os tempos de inatividade e as paragens. Se o conseguir, mantém sob controlo o custo da produção e contribui para maximizar os lucros. Deve ter presente que o preço de venda é em grande parte determinado por fatores externos, como a concorrência e a regulamentação governamental, ao passo que o custo da produção está mais sob o seu controlo. Da mesma forma, tem de decidir se é preferível fabricar ou comprar, comprar ou alugar, entre outras escolhas, e avaliar as implicações financeiras antes de decidir.
Relação entre a gestão de topo e a área financeira
A gestão de topo, interessada em garantir o cumprimento dos objetivos de longo prazo da empresa, utiliza as demonstrações financeiras para se manter informada sobre a eficácia global da organização. Até aqui, examinámos brevemente a relação da área financeira com áreas não financeiras, como a produção e o marketing. A função financeira também está fortemente ligada às funções da gestão de topo. O planeamento estratégico e o controlo de gestão são duas funções importantes desta. A função financeira fornece os elementos de base necessários para as desempenhar.
Com a recente liberalização de muitas economias, a extinção da autoridade de controlo das emissões de capital (Controller of Capital Issues), que fixava antecipadamente os preços de emissão, e os esforços dessas economias para se integrarem no mercado mundial, os gestores financeiros enfrentam atualmente novos desafios, como os indicados abaixo:
Outros desafios da gestão financeira
Operações de tesouraria:
A gestão de fundos a curto prazo tem de ser mais sofisticada. Como gestor financeiro, pode obter ganhos especulativos ao antecipar movimentos das taxas de juro.
Operações cambiais:
Terá de ponderar os custos e benefícios das operações cambiais, sobretudo agora que a maioria das economias está a integrar-se no mercado mundial e o valor futuro das moedas se torna difícil de prever.
Estruturação financeira:
Será essencial uma combinação ótima de dívida e capital próprio. As empresas terão de adaptar os instrumentos financeiros às suas necessidades e às dos investidores. Fixar o preço das novas emissões é hoje uma tarefa importante do gestor financeiro.
Manutenção do preço das ações:
Numa época em que as ações são negociadas com prémio, as empresas têm de assegurar que os preços das ações se mantêm sólidos. Terá de conceber políticas adequadas de dividendos e de atribuição de ações gratuitas.
Garantia do controlo de gestão:
Nas emissões de ações com prémio, a gestão pode perder o controlo se não conseguir exercer os seus direitos de subscrição. É essencial adotar estratégias para o evitar.
Resumo:
- Relação entre o marketing e a área financeira:
- O gestor financeiro deve ponderar as vantagens de manter um grande volume de produtos acabados em antecipação das vendas face aos custos de manter essas existências.
- Outras decisões importantes dizem respeito aos preços, aos produtos, à promoção e publicidade, à combinação de produtos e à política de distribuição.
-
Relação entre a produção e a área financeira:
- O gestor da produção deve organizar o seu departamento de forma a maximizar a produtividade dos equipamentos a seu cargo, otimizar as existências de produtos em curso ou por acabar, materiais e peças sobresselentes e reduzir ao mínimo os tempos de inatividade e as paragens do trabalho.
-
Relação entre a gestão de topo e a área financeira:
- O planeamento estratégico e o controlo de gestão são duas funções importantes da gestão de topo. A função financeira fornece os elementos de base necessários para realizar essas atividades.
-
Outros desafios da gestão financeira:
- Operações de tesouraria
- Operações cambiais
- Manutenção do preço das ações
- Garantia do controlo de gestão
Ambiente das finanças empresariais
Neste capítulo, vai aprender a:- Compreender o ambiente das finanças empresariais
- Compreender as principais formas de organização empresarial
- Empresa individual
- Sociedade de pessoas
- Companhias
- A Colgate lidera o mercado de produtos dentários, como a pasta e o pó dentífricos, e pode aumentar a sua quota de mercado se aumentar a produção. Contudo, o gestor financeiro da Colgate não pode recomendar uma proposta para aumentar a capacidade de produção de pasta dentífrica, apesar de o projeto aumentar seguramente a riqueza dos acionistas. Porquê? Porque, na maioria dos países, o fabrico de pasta dentífrica está reservado à pequena indústria e o governo não permite que as unidades que exercem essa atividade aumentem a sua capacidade se não pertencerem a esse setor.
- Os produtos de confeitaria da Nutrine têm uma forte imagem de marca. O seu gestor financeiro poderia querer aproveitar essa vantagem para angariar fundos junto do público através da emissão de ações. No entanto, não pode recorrer a esta opção, mesmo que queira, porque a Nutrine é uma sociedade privada de responsabilidade limitada e, em muitos países, a legislação societária proíbe essas sociedades de angariar capital junto do público.
A estrutura dos mercados financeiros onde angaria fundos e a regulamentação dos intermediários financeiros, como os bancos e outras instituições financeiras, também influenciam as suas decisões como gestor financeiro. Por último, há o fator fiscal. Ao avaliar a viabilidade dos investimentos, tem também em conta os aspetos fiscais que lhes estão associados.
Assim, o objetivo de maximizar a riqueza dos proprietários é prosseguido dentro de um conjunto de restrições externas, além das restrições internas decorrentes dos pontos fortes e fracos de cada entidade. Isso torna o trabalho complexo e interessante, porque exige tomar decisões ótimas dentro desses limites.
Identificámos quatro aspetos do ambiente externo diretamente relevantes para o seu trabalho como gestor financeiro. São eles:
- Formas de organização empresarial.
- Quadro regulamentar.
- Sistema financeiro (que inclui os mercados e os intermediários financeiros).
- Aspetos fiscais.
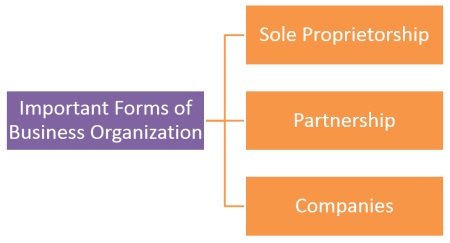
Principais formas de organização empresarial
Empresa individual
Este tipo de empresa pertence a uma só pessoa. O proprietário tem plenos poderes para tomar decisões e assumir riscos em nome do seu negócio. Cabem-lhe todas as recompensas, os lucros, os prejuízos e as responsabilidades da empresa.
As vantagens de uma empresa individual são:
- Fácil e pouco dispendiosa de constituir.
- Pouca regulamentação governamental.
- Não é cobrado imposto à empresa. $
- A duração da empresa limita-se à vida do proprietário.
- Responsabilidade pessoal ilimitada.
- Não é possível obter financiamento externo, o que pode impedir o crescimento.
- O imposto sobre o rendimento será muito elevado.
Neste tipo de empresa, o negócio é detido por duas ou mais pessoas. São sócios, assumem os riscos e recebem os benefícios do negócio.
A sociedade constitui-se através de um contrato de sociedade ou de uma escritura de constituição.
As vantagens da sociedade de pessoas são:
- Tal como uma empresa individual, pode ser constituída facilmente e a baixo custo.
- Está relativamente livre de regulamentação governamental.
- Os conhecimentos especializados e a experiência dos sócios são úteis às operações da empresa.
- A duração da sociedade depende do acordo entre os sócios. A saída ou morte de qualquer um deles pode levar à dissolução da sociedade.
- Um possível conflito entre sócios ameaça a existência da empresa.
- A responsabilidade pessoal dos sócios é ilimitada.
- A sua capacidade de angariar fundos é limitada.
Uma empresa é um grupo de pessoas que trabalha em conjunto para um objetivo comum. Pode representar diferentes tipos de associação, com ou sem fins comerciais. Os pormenores das estruturas societárias são especificados pelas câmaras de comércio dos respetivos países.
Resumo:
- O gestor financeiro deve conhecer a fundo o quadro jurídico que rege as suas decisões.
- A estrutura dos mercados financeiros nos quais o gestor financeiro tem de angariar fundos e a regulamentação dos intermediários financeiros, como os bancos e as instituições financeiras, também influenciam as decisões do gestor financeiro.
- Entre as principais formas de organização empresarial incluem-se:
- Empresa individual: este tipo de empresa pertence a uma única pessoa.
- Sociedade de pessoas: neste tipo de empresa, o negócio pertence a duas ou mais pessoas.
- Companhias: uma companhia é um grupo de pessoas que trabalha em conjunto para um objetivo comum.
Valor temporal do dinheiro
Neste capítulo, vai aprender a:- Compreender o processo de capitalização composta
- Compreender o processo de desconto
- Compreender o valor futuro de um fluxo de caixa único (montante único).
- Explicar o significado do prazo de duplicação.
- Explicar o significado da taxa de crescimento.
Embora esta abordagem pareça satisfatória à primeira vista, é importante ter presente o pressuposto em que assenta. Pressupôs que o valor do dinheiro permanece o mesmo, independentemente do momento em que é investido ou recebido. Por outras palavras, partiu do princípio de que: valor de um dólar agora = valor de um dólar no fim do ano 1 = valor de um dólar no fim do ano 2, e assim sucessivamente. Sabe intuitivamente que este pressuposto é incorreto, pois o dinheiro tem valor temporal. Como se define esse valor e como se incorpora nos fluxos de caixa de um projeto? A resposta a esta pergunta é o tema do capítulo.
Sabe intuitivamente que ter $1000 disponíveis agora vale mais do que receber $1000 ao fim de um ano. Por outras palavras, não abdicaria de $1000 hoje em troca de uma garantia de que o mesmo montante seria devolvido ao fim de um ano. No entanto, talvez abdicasse de $1000 agora se tivesse a garantia de receber mais de $1000 no final do primeiro ano. Essa compensação adicional exigida por abdicar de $1000 agora chama-se «juro» ou valor temporal do dinheiro. Normalmente, os juros são expressos em percentagem anual, por exemplo, 12 por cento ao ano ou 18 por cento ao ano.
Porque é que o dinheiro tem valor temporal? Eis algumas razões importantes:
O dinheiro pode ser aplicado de forma produtiva para gerar retornos reais. Por exemplo, se um montante de $100 investido em matérias-primas e mão de obra der origem a produtos acabados no valor de $105, pode dizer-se que o investimento de $100 obteve uma taxa de retorno de 5 por cento.
Num período de inflação, um dólar hoje tem mais poder de compra do que um dólar no futuro.
Como o futuro é marcado pela incerteza, as pessoas preferem o consumo atual ao consumo futuro.
A forma como estes três fatores se conjugam para determinar a taxa de juro pode ser representada simbolicamente da seguinte maneira:
Taxa de juro nominal ou de mercado = taxa real de juro ou de retorno + taxa de inflação esperada + prémios de risco para compensar a incerteza.
Há dois métodos para ter em conta o valor temporal do dinheiro: a capitalização composta e o desconto. Para compreender os princípios dos dois métodos, considere-se um projeto que implica um desembolso imediato de, por exemplo, $1000 e os seguintes recebimentos:
Ano 1: $250
Ano 2: $500
Ano 3: $750
Ano 4: $750
O desembolso inicial e os recebimentos posteriores podem ser representados na linha temporal que se segue:
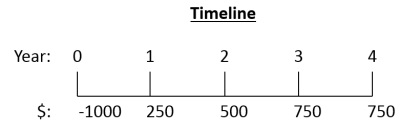
Desembolso inicial e recebimentos posteriores
Processo de capitalização composta
Com o método de capitalização composta, calculam-se os valores futuros (FV) de todos os fluxos de caixa no final do horizonte temporal, a uma determinada taxa de juro. Neste caso, compara-se o valor futuro do desembolso inicial de $1000 no final do ano 4 com a soma dos valores futuros dos recebimentos anuais no final do ano 4. Este processo pode ser representado esquematicamente da seguinte forma:
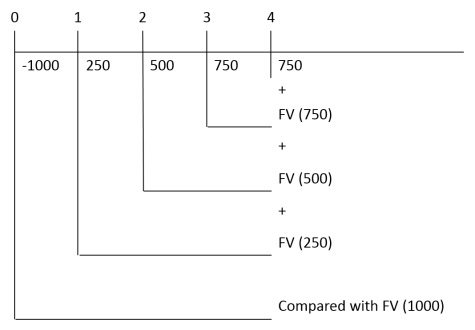
Processo de capitalização composta
Processo de desconto
No método de desconto, calcula-se o valor temporal do dinheiro no presente, isto é, no momento 0 da linha temporal. Compara-se o desembolso inicial com a soma dos valores atuais (PV) dos recebimentos futuros a uma determinada taxa de juro. Este processo pode ser representado esquematicamente da seguinte forma:
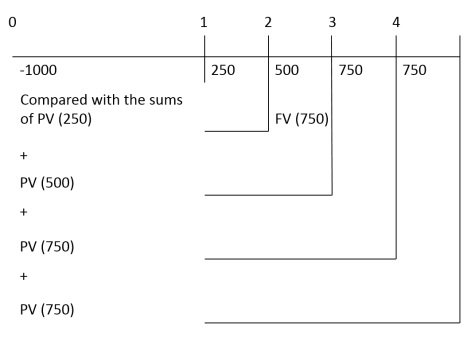
Processo de desconto
Distingamos os conceitos de juros compostos e juros simples. Vejamos o exemplo seguinte.
Exemplo 1:
Se X tiver $1000 para investir e houver dois regimes, um com uma taxa de juro de 10 por cento com capitalização anual e outro com uma taxa de juro simples de 10 por cento, qual deverá escolher se pretender levantar o montante ao fim de (a) um ano, (b) dois anos e (c) cinco anos?
Solução:
Considerando o investimento inicial de $1000, os montantes acumulados nos dois regimes serão os seguintes:
| Fim do ano | Regime de juros compostos | Regime de juros simples) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
A tabela mostra que, no regime de juros compostos, os juros geram juros, ao passo que, no regime de juros simples, os juros não geram juros adicionais. Um investidor que pretenda maximizar os retornos optará pelo regime de juros compostos se o período de detenção for superior a um ano. A distinção entre juros compostos e simples serve para salientar que, na análise financeira, se pressupõe sempre a capitalização dos juros. Valor futuro de um fluxo único (montante único)
A tabela anterior ilustra como calcular o valor futuro de um montante único investido num dado momento. No entanto, este método torna-se trabalhoso quando se pretende determinar o valor futuro para prazos longos, de 20 anos ou 30 anos. Eis um procedimento geral para calcular o valor futuro de um fluxo de caixa único com capitalização anual:
FVn = PV(1 +k)n
em que FVn = valor futuro do fluxo inicial ao fim de n anos
PV = fluxo de caixa inicial
k = taxa de juro anual
n = duração do investimento
Na fórmula acima, a expressão (1 + k)n representa o valor futuro de um investimento inicial de $1 (um dólar investido hoje) no final de n anos, a uma taxa de juro k. Designa-se fator de juro do valor futuro (doravante, FVIF). Para calcular o valor futuro de qualquer investimento para determinados valores de ‘k’ e ‘n’, multiplica-se o investimento inicial pelo valor correspondente de (1 + k)n na tabela.
Prazo de duplicação
Uma pergunta frequente dos investidores é: «Quanto tempo leva a duplicar o montante investido a uma dada taxa de juro?». A resposta pode ser estimada pela «regra dos 72». Embora seja um cálculo aproximado, esta regra estabelece que o prazo de duplicação se obtém dividindo 72 pela taxa de juro.
Por exemplo, se a taxa de juro indicada for de 6 por cento, o prazo de duplicação é de 72/6 = 12 anos.
A regra dos 69 oferece uma forma mais precisa de estimar o prazo de duplicação.
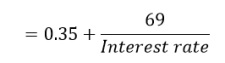
Regra dos 69
Resumo:
- Um projeto é uma atividade que implica investir agora um montante de dinheiro na expectativa de obter benefícios ao longo de um período futuro.
- O dinheiro pode ser aplicado de forma produtiva para gerar retornos reais.
- Num período de inflação, um dólar hoje tem mais poder de compra do que um dólar no futuro.
- Processo de capitalização composta: calculam-se os valores futuros (FV) de todos os fluxos de caixa no final do horizonte temporal, a uma determinada taxa de juro.
- Processo de desconto: compara-se o desembolso inicial com a soma dos valores atuais (PV) dos recebimentos futuros, a uma determinada taxa de juro.
- Segundo a regra dos 72, o prazo de duplicação do montante obtém-se dividindo 72 pela taxa de juro.
Medição do retorno
Neste capítulo, vai aprender a:- Compreender o conceito de retorno
- Definir o retorno realizado.
- Definir o retorno esperado.
- Compreender as várias componentes do retorno
- Medir a taxa de retorno
Retorno
O objetivo de um investidor é maximizar os retornos esperados dos investimentos, tendo em conta várias restrições, sobretudo o risco. O retorno constitui a recompensa que motiva o investidor a realizar o investimento. A importância do retorno em qualquer decisão de investimento explica-se pelos seguintes fatores:
- Permite aos investidores comparar alternativas de investimento em função do que estas lhes oferecem.
- Medir os retornos históricos (passados) permite aos investidores avaliar o seu desempenho.
- Medir os retornos históricos também ajuda a estimar os retornos futuros.
Retorno realizado
É o retorno ex post, ou seja, após o facto, que foi ou podia ter sido obtido. Por exemplo, um depósito bancário de $1000 no dia 1 de janeiro, com uma taxa de juro anual declarada de 10%, valerá $1100 exatamente um ano depois. Neste caso, o retorno histórico ou realizado é de 10%.
Retorno esperado
É o retorno de um ativo que os investidores preveem ou esperam obter durante um período futuro. O retorno esperado está sujeito a incerteza ou risco e pode concretizar-se ou não. Para compensar a incerteza quanto ao valor e ao momento dos retornos, o investidor exige um retorno esperado suficientemente elevado para compensar esse risco ou incerteza.
Componentes do retorno
O que constitui o retorno de um investimento? O retorno é composto, essencialmente, por duas componentes:
- Os recebimentos periódicos em dinheiro ou os rendimentos do investimento, sob a forma de juros, dividendos, entre outros, constituem uma componente do retorno. O termo «rendimento» é frequentemente utilizado em relação a esta componente. O rendimento é o rendimento gerado por um título em relação ao seu preço, normalmente o preço de compra. Por exemplo, uma obrigação a 10% (5) com um preço de compra de $900 tem um rendimento de 11.11%.
- A valorização (desvalorização) do preço do ativo é designada por mais-valia (menos-valia). É a diferença entre o preço de compra e o preço pelo qual o ativo é ou pode ser vendido.
Medição da taxa de retorno
A taxa de retorno é o retorno total que o investidor recebe durante o período de detenção, ou seja, enquanto detém o título, expresso como percentagem do preço de compra do investimento no início desse período. Por outras palavras, soma-se o rendimento do título sob a forma de fluxos de caixa à diferença entre o seu preço no início e no fim do período de detenção. O total é expresso como percentagem do preço de compra do título no início desse período.
A fórmula geral para calcular a taxa de retorno é apresentada abaixo:
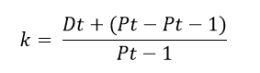
Cálculo da taxa de retorno
Em que k = taxa de retorno
Pt = Preço do título no momento ‘t’, ou seja, no final do período de detenção.
Pt-1 = Preço do título no momento ‘t-1’, ou seja, no início do período de detenção, ou preço de compra.
Dt = Rendimento ou fluxos de caixa a receber do título no momento ‘t’.
As taxas de retorno são normalmente expressas em percentagem anual para permitir a comparação entre títulos.
Resumo:
- O retorno constitui a recompensa que motiva o investidor a realizar o investimento.
- Retorno realizado: é o retorno ex post, ou seja, após o facto, que foi ou podia ter sido obtido.
- Retorno esperado: é o retorno de um ativo que os investidores preveem ou esperam obter durante um período futuro.
- Componentes do retorno:
- Recebimentos periódicos em dinheiro ou rendimentos.
- Valorização ou desvalorização do preço de um ativo.
- A taxa de retorno é o retorno total que o investidor recebe durante o período de detenção, ou seja, enquanto detém o título. É expressa como percentagem do preço de compra do investimento no início desse período.
Fontes de risco financeiro
Neste capítulo, vai aprender a:- Compreender as diversas fontes de risco
- Explicar como é medido o risco total.
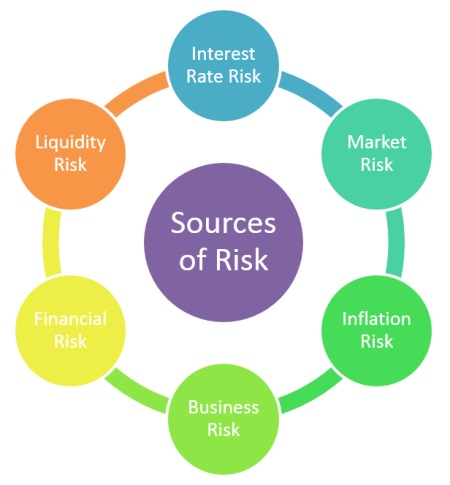
Fontes de risco financeiro
Risco de taxa de juro:
O risco de taxa de juro é a variabilidade do retorno de um título em consequência de alterações no nível das taxas de juro. Mantendo-se tudo o resto constante, os preços dos títulos evoluem em sentido inverso ao das taxas de juro. Este risco afeta mais diretamente os obrigacionistas do que os acionistas.
Risco de mercado:
O risco de mercado é a variabilidade dos retornos causada por flutuações no mercado de títulos. Todos os títulos estão expostos ao risco de mercado, mas as ações são as mais afetadas. Este risco abrange vários fatores externos aos próprios títulos, como depressões económicas, guerras e acontecimentos políticos.
Risco de inflação:
À medida que a inflação sobe, o poder de compra diminui. Este risco também se denomina risco de poder de compra e afeta todos os títulos. Está também diretamente relacionado com o risco de taxa de juro, pois as taxas de juro sobem com a inflação.
Risco empresarial:
Refere-se ao risco de operar num setor ou ambiente específico e é transmitido aos investidores que investem no negócio ou na empresa.
Risco financeiro:
O risco financeiro surge quando as empresas recorrem à alavancagem financeira ou ao financiamento por dívida. Quanto mais a empresa recorre ao financiamento por dívida, maior é o risco financeiro.
Risco de liquidez:
Este risco está associado ao mercado secundário onde o título em causa é negociado. Um título que possa ser comprado ou vendido rapidamente sem uma concessão significativa no preço é considerado líquido. Quanto maior a incerteza quanto ao tempo necessário e à concessão de preço, maior o risco de liquidez. Os títulos para os quais há mercados ativos, como os bilhetes do Tesouro, apresentam menor risco de liquidez.
Medição do risco total
O risco está associado à dispersão dos resultados prováveis. A dispersão refere-se à variabilidade. Se o retorno de um ativo não variar, esse ativo não apresenta risco. Um investidor que analisa uma série de retornos de um investimento ao longo de vários anos precisa de conhecer a respetiva variabilidade, isto é, o risco total do ativo.
Há diferentes formas de medir a variabilidade dos retornos. A amplitude dos retornos, ou seja, a diferença entre a maior e a menor taxa de retorno possível, é uma delas. Contudo, a amplitude tem em conta apenas os dois valores extremos.
A variância da taxa de retorno de um ativo é a soma dos quadrados dos desvios de cada taxa de retorno possível em relação à taxa esperada, ponderados pela probabilidade de cada taxa se verificar.
A terceira forma, e a mais utilizada, de medir a variabilidade dos retornos é o desvio-padrão. O desvio-padrão, representado por σ, é simplesmente a raiz quadrada da variância das taxas de retorno.
O desvio-padrão e a variância são medidas quantitativas do risco total conceptualmente equivalentes. O desvio-padrão é preferível à amplitude devido às seguintes vantagens:
- Ao contrário da amplitude, o desvio-padrão considera todos os acontecimentos possíveis e atribui a cada um um peso igual à sua probabilidade.
- O desvio-padrão é um conceito muito conhecido e muitas calculadoras e computadores estão programados para o calcular.
- O desvio-padrão mede a dispersão em torno do valor esperado (ou médio). Está em plena consonância com a definição de risco como «variabilidade dos retornos».
- O desvio-padrão obtém-se calculando a raiz quadrada da soma dos quadrados das diferenças, ponderados pelas respetivas probabilidades. Isso facilita a comparação entre o risco medido pelo desvio-padrão e o retorno esperado, uma vez que ambos se exprimem nas mesmas unidades. Por essa razão, como medida de risco, o desvio-padrão é preferível à variância.
- O risco de taxa de juro é a variabilidade do retorno de um título resultante de alterações no nível das taxas de juro.
- O risco de mercado é a variabilidade dos retornos causada por flutuações no mercado de títulos.
- À medida que a inflação sobe, o poder de compra diminui. Este risco também se denomina risco de poder de compra e afeta todos os títulos.
- O risco empresarial é o risco de operar num setor ou ambiente específico e é transmitido aos investidores que investem no negócio ou na empresa.
- O risco financeiro surge quando as empresas recorrem à alavancagem financeira ou ao financiamento por dívida.
- O risco de liquidez está associado ao mercado secundário onde o título em causa é negociado.
- Um investidor que analisa uma série de retornos de um investimento ao longo de vários anos precisa de conhecer a sua variabilidade, isto é, o risco total do ativo.
Carteiras e riscos financeiros
Neste capítulo, vai aprender a:- Distinguir o risco diversificável do não diversificável.
- Compreender o grau de correlação entre as carteiras e o risco
- Identificar os fatores de risco de mercado.
- Identificar os fatores de risco específico.
- Compreender a medição do beta e os pressupostos do CAPM
- Compreender o conceito de SML (linha do mercado de títulos)
Risco diversificável e não diversificável
O facto de os retornos das ações não evoluírem em perfeita sintonia significa que a diversificação pode reduzir o risco. Contudo, como existe alguma correlação positiva, na prática o risco nunca pode ser reduzido a zero. Assim, há um limite para a redução de risco que se pode obter por diversificação. Isto deve-se a duas razões principais.
Grau de correlação
Como já referimos, a redução do risco depende do grau de correlação positiva entre as ações. Quanto menor for o grau de correlação positiva, maior será a redução de risco possível.
Número de ações na carteira
A redução do risco obtida por diversificação também depende do número de ações na carteira. À medida que aumenta esse número, diminui o efeito de diversificação de cada ação adicional, como mostra a figura abaixo:
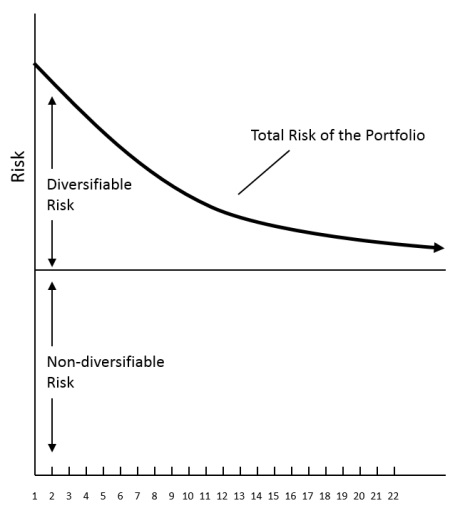
Redução do risco através da diversificação
Como mostra a figura, os maiores benefícios da diversificação obtêm-se com as primeiras 10 a 12 ações, desde que pertençam a setores pouco relacionados. A partir daí, acrescentar ações à carteira continua a reduzir o risco total, mas os ganhos vão diminuindo.
A figura também mostra que é o risco diversificável que diminui. O risco não diversificável mantém-se constante, seja qual for a carteira. O que são o risco diversificável e o risco não diversificável? O risco de uma ação pode dividir-se em duas componentes: risco não diversificável e risco diversificável.
O risco não diversificável é a parte do risco total, com fontes como o risco de taxa de juro, de inflação ou financeiro, que se relaciona com a economia em geral ou com o mercado bolsista no seu conjunto e que, por isso, não pode ser eliminada pela diversificação. Também é conhecido como risco de mercado ou risco sistemático.
O risco diversificável é a parte do risco total que é específica de uma empresa ou setor e que pode, por isso, ser eliminada através da diversificação. Também é chamado risco não sistemático ou risco específico.
Vejamos alguns dos fatores que dão origem ao risco diversificável e ao risco não diversificável.
Fatores de risco não diversificável ou de mercado
- Alterações significativas nas taxas de imposto
- Guerra e outras calamidades
- Um aumento ou diminuição das taxas de inflação
- Uma alteração na política económica
- Recessão industrial
- Um aumento dos preços internacionais do petróleo, entre outros.
- Greve na empresa
- Falência de um fornecedor importante
- Morte de um dirigente essencial para a empresa
- Entrada inesperada de um novo concorrente no mercado, entre outros fatores.
Como se mede o risco das ações numa carteira? O desvio-padrão da carteira é um bom indicador do seu risco. Se acrescentar uma ação à carteira aumentar o seu desvio-padrão, essa ação acrescenta risco. Porém, o risco que uma ação acrescenta à carteira depende tanto do seu risco total, medido pelo desvio-padrão, como da sua repartição em risco diversificável e não diversificável. Se o investidor detiver apenas uma ação, não há diversificação, pelo que o seu risco é o desvio-padrão da ação. Para um investidor com uma carteira diversificada, o risco da ação é apenas a parte do risco total que não pode ser eliminada pela diversificação, ou seja, o risco não diversificável. Como se mede o risco não diversificável ou de mercado? Geralmente, utiliza-se o coeficiente beta (β). O beta mede o risco de uma carteira individual em relação ao risco da carteira de mercado. Esta é a carteira de ativos de risco mais diversificada que um investidor poderia adquirir, pois inclui todos os ativos de risco. Este risco relativo pode ser expresso da seguinte forma:
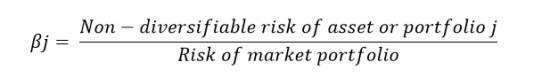
Fórmula do risco relativo
Assim, o coeficiente beta mede o risco não diversificável ou sistemático de um ativo em relação ao da carteira de mercado. Um beta de 1.0 indica um ativo de risco médio. Um coeficiente beta superior a 1.0 indica um risco acima da média, como no caso de ações com retornos que tendem a ser mais arriscados do que os do mercado. As ações com coeficientes beta inferiores a 1.0 apresentam um risco abaixo da média, ou seja, menor do que o da carteira de mercado. É importante notar que, na carteira de mercado, já se realizou toda a diversificação possível. O risco dessa carteira é, por isso, não diversificável e não pode ser evitado pelo investidor. Da mesma forma, desde que os retornos do ativo não tenham uma correlação positiva perfeita com os de outros ativos, será possível eliminar o seu risco não sistemático por diversificação. Assim, o beta depende apenas dos riscos não diversificáveis.
O beta de uma carteira é a média ponderada dos betas dos títulos que a compõem. As ponderações correspondem às proporções investidas em cada título. Por exemplo, se o beta de um título A for 1.5, o de um título B for 0.9 e 60% e 40% da carteira estiverem investidos nos 2 títulos, respetivamente, o beta da carteira será 1.26 (1.5 x 0.6 + 0.9 x 0.4).
Medição do beta
A relação sistemática entre o retorno de um título ou de uma carteira e o retorno do mercado pode ser descrita por uma regressão linear simples. No modelo de índice único, ou modelo de mercado, desenvolvido por William Sharpe, o retorno de um título ou carteira é a variável dependente kj e o retorno da carteira de mercado é a variável independente km. Pode ser expresso da seguinte forma:
kj = αj + βjkm + ej
O parâmetro beta βj do modelo representa o declive da relação de regressão acima descrita. Como já explicado, mede a sensibilidade do título ou da carteira ao mercado em geral e indica até que ponto o seu retorno varia quando o retorno do mercado se altera. O coeficiente beta de um título é definido como o rácio entre a covariância do seu retorno com o do mercado e a variância do mercado.
O modelo de avaliação de ativos financeiros (CAPM)
O CAPM, desenvolvido por William F Sharpe, John Lintner e Jan Mossin, é um dos principais avanços da teoria financeira. O CAPM estabelece uma relação linear entre a taxa de retorno exigida de um título e o seu risco sistemático ou não diversificável, isto é, o seu beta.
O CAPM é representado matematicamente por
kj = Rf + Bj (km - Rf)
em que,
kj = taxa de retorno esperada ou exigida do título j
Rf = taxa de retorno isenta de risco
Bj = coeficiente beta do título j
km = retorno da carteira de mercado.
Pressupostos:
- Os investidores têm aversão ao risco e utilizam a taxa de retorno esperada e o desvio-padrão do retorno como medidas adequadas do retorno e do risco da carteira. Por outras palavras, quanto maior for o risco percecionado de uma carteira, maior será o retorno que um investidor avesso ao risco espera para o compensar.
- Os investidores tomam as suas decisões de investimento com um horizonte de um único período, ou seja, o período imediatamente seguinte.
- Os custos de transação nos mercados financeiros são suficientemente baixos para poderem ser ignorados, e os ativos podem ser comprados e vendidos em qualquer quantidade. O investidor está limitado apenas pelo seu património e pelo preço do ativo.
- Os impostos não afetam a decisão de comprar ativos.
- Todos os indivíduos partem do princípio de que podem comprar ativos ao preço de mercado em vigor e concordam quanto à natureza do retorno e do risco de cada investimento.
No CAPM, a taxa de retorno esperada também pode ser encarada como a taxa exigida, uma vez que se pressupõe que o mercado está em equilíbrio. O retorno esperado é o retorno de um ativo que os investidores preveem ou esperam obter durante um período futuro. A taxa de retorno exigida de um título é definida como a taxa de retorno esperada mínima necessária para levar um investidor a comprá-lo.
O que exigem ou esperam os investidores quando investem? Antes de mais, podem obter uma taxa de retorno isenta de risco ao investir em ativos sem risco, como os bilhetes do Tesouro. Esta taxa de retorno isenta de risco é designada por Rf e corresponde ao retorno mínimo esperado pelos investidores. Além disso, como têm aversão ao risco, esperam um prémio de risco que compense o risco adicional assumido ao investir num ativo arriscado.
Taxa de retorno exigida = taxa isenta de risco + prémio de risco.
O CAPM fornece uma medida explícita do prémio de risco. É o produto do beta de um determinado título j pelo prémio de risco de mercado km - Rf
Prémio de risco = βj (km - Rf)
Este coeficiente beta ‘βj’ representa o risco não diversificável do ativo em relação ao risco do mercado. Se o risco do ativo for superior ao do mercado, isto é, se β ultrapassar 1.0, o investidor atribui ao ativo um prémio de risco superior ao do mercado.
Linha do mercado de títulos (SML)
Pode representar a relação entre a taxa de retorno exigida (kj) e o risco não diversificável (beta), tal como é expressa no CAPM, para obter o gráfico da SML mostrado abaixo:
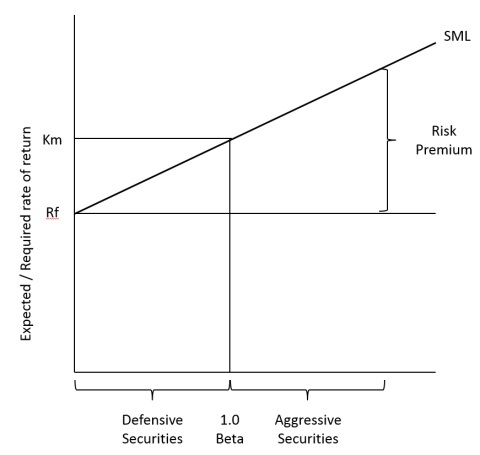
Risco e retorno
Segundo os pressupostos do CAPM, o retorno esperado e o beta de qualquer título individual devem situar-se na SML. A SML intersecta o eixo vertical na taxa de retorno isenta de risco Rf, e km - Rf é o declive da SML.
Como se espera que todos os títulos se situem na SML, a SML oferece uma forma direta e prática de determinar o retorno esperado ou exigido de um título quando se conhece o seu beta. A SML também pode ser usada para classificar os títulos. Os que têm betas superiores a 1.00 e se situam na parte superior da linha são classificados como títulos agressivos. Os que têm betas inferiores a 1.00 e se situam na parte inferior da SML podem ser classificados como títulos defensivos, com retornos abaixo da média.
Um dos principais pressupostos do CAPM é que o mercado está em equilíbrio e que a taxa de retorno esperada é igual à exigida para um dado nível de risco de mercado ou beta. Por outras palavras, a linha do mercado de títulos (SML) fornece um quadro para avaliar se as ações de alto risco oferecem retornos mais ou menos proporcionais ao seu risco e vice-versa. Vejamos como avaliar os títulos com o CAPM e a SML.
Resumo:
- Uma carteira de investimento é um conjunto de ativos detidos por um investidor.
- Como os retornos das ações não evoluem em perfeita sintonia, a diversificação pode reduzir o risco.
- A redução do risco depende do grau de correlação positiva entre as ações.
- À medida que aumenta o número de ações, diminui o efeito de diversificação de cada ação adicional.
- O desvio-padrão da carteira é um bom indicador do seu risco.
- O beta mede o risco de qualquer carteira individual em relação ao risco da carteira de mercado.
- O modelo de avaliação de ativos financeiros (CAPM) estabelece uma relação linear entre a taxa de retorno exigida de um título e o seu risco sistemático ou não diversificável, isto é, o seu beta.
Gestão do risco financeiro
Neste capítulo, vai aprender a:- Compreender os diversos tipos de risco financeiro.
Embora os termos «risco» e «incerteza» sejam frequentemente usados de forma indistinta, não são sinónimos. Existe uma distinção clara entre certeza, incerteza e risco. Há certeza quando se sabe o que vai acontecer e a ocorrência ou a não ocorrência de um acontecimento tem uma probabilidade de 100%. Há risco quando existem vários resultados específicos e prováveis, mas não se sabe ao certo qual deles ocorrerá. Há incerteza quando até os resultados prováveis são desconhecidos. Reflete um desconhecimento total do que pode acontecer. O risco é geralmente medido através do desvio-padrão.
O objetivo de uma empresa é criar riqueza para os acionistas. Essa riqueza reflete-se no valor de mercado das ações. Assim, o risco que a empresa enfrenta reflete-se na possibilidade de o valor de mercado real das suas ações ser diferente do esperado. Como o valor de mercado das ações está intimamente ligado ao lucro da empresa, o risco empresarial também pode definir-se como a possibilidade de os lucros reais após impostos (PAT) diferirem dos PAT esperados. O risco de resultados desfavoráveis pode decorrer de custos acima do esperado ou de receitas abaixo do previsto. Do mesmo modo, o potencial de resultados favoráveis pode decorrer de custos abaixo do esperado ou de receitas acima do previsto.
Fontes de risco
Os lucros de uma empresa estão expostos a várias fontes de risco. Entre os riscos a que está sujeita contam-se o risco de taxa de juro, o cambial, o de incumprimento, o de liquidez, o empresarial, o financeiro, o de mercado e o de negociabilidade. A lista não é exaustiva, mas abrange os riscos mais significativos.
Risco de taxa de juro:
O risco de taxa de juro é a possibilidade de os movimentos das taxas de juro afetarem negativamente os lucros ou o balanço de uma empresa. As taxas de juro afetam a empresa de duas formas: alteram os lucros e o valor dos ativos ou passivos. Por exemplo, uma empresa que tenha contraído um empréstimo a taxa variável corre o risco de obter lucros mais baixos num cenário de subida das taxas de juro.
Risco cambial:
O risco cambial é a possibilidade de os movimentos das taxas de câmbio terem um efeito adverso no valor dos ativos, passivos ou rendimentos de uma empresa. Variações desfavoráveis das taxas de câmbio podem afetar os lucros, os ativos ou os passivos de uma empresa, mesmo que esta não opere em mercados estrangeiros. Isso acontece devido às interligações entre os vários mercados.
Risco de incumprimento:
O risco de incumprimento é o risco de não recuperar montantes devidos por terceiros, quer por incapacidade, quer por falta de vontade de pagar. Este risco tem de ser considerado ao conceder crédito a qualquer parte.
Risco de liquidez:
O risco de liquidez é o risco de uma eventual falência quando a empresa não consegue cumprir as suas obrigações financeiras. Há uma ideia errada de que uma empresa rentável tem pouco ou nenhum risco de liquidez. Uma empresa pode ser muito rentável e, ainda assim, enfrentar uma grave falta de liquidez por ter dinheiro imobilizado em ativos ilíquidos.
Risco empresarial:
O risco empresarial é o risco que uma empresa enfrenta devido ao seu ambiente externo e interno. Pode resultar de fatores internos, como uma greve, a morte de pessoas em funções essenciais ou avarias de maquinaria, ou de fatores externos, como políticas governamentais ou alterações nas preferências dos clientes.
Risco financeiro:
O risco financeiro é o risco de falência associado à possibilidade de uma empresa não conseguir pagar as dívidas a tempo. Quanto maior o rácio entre a dívida e o capital próprio da empresa, maior o risco financeiro a que está exposta. O risco de liquidez e uma estrutura de capital inadequada são as principais causas do risco financeiro.
Risco de mercado:
O risco de mercado surge quando o valor dos investimentos de uma empresa baixa em consequência de movimentos do mercado. Também se denomina risco de preço. Não pode ser claramente separado dos outros riscos descritos acima, pois resulta da interação entre eles. O risco de taxa de juro e o risco cambial são os que mais contribuem para o risco de mercado.
Risco de negociabilidade:
É o risco de os ativos de uma empresa não poderem ser vendidos facilmente. Ter ativos difíceis de vender pode ou não estar associado à necessidade de fundos. Quando é preciso vender esses ativos para obter fundos, a sua baixa negociabilidade pode originar um risco de liquidez.
Resumo:
- Há risco quando existem vários resultados específicos e prováveis, mas não se sabe ao certo qual deles ocorrerá.
- O risco de taxa de juro é a possibilidade de os movimentos das taxas de juro terem um efeito adverso nos lucros ou no balanço da empresa.
- O risco cambial é a possibilidade de os movimentos das taxas de câmbio afetarem negativamente o valor dos ativos, passivos ou rendimentos de uma empresa.
- O risco de incumprimento é o risco de não recuperar montantes devidos por terceiros, quer por incapacidade, quer por falta de vontade de pagar.
- O risco de liquidez é o risco de uma eventual falência quando a empresa não consegue cumprir as suas obrigações financeiras.
- O risco empresarial é o risco que uma empresa enfrenta devido ao seu ambiente externo e interno.
- O risco financeiro é o risco de falência associado à possibilidade de uma empresa não conseguir pagar as dívidas a tempo.
- O risco de mercado surge quando o valor dos investimentos de uma empresa baixa em consequência de movimentos do mercado.
- O risco de negociabilidade é o risco de os ativos de uma empresa não poderem ser vendidos facilmente.
Processo de gestão de riscos
Neste capítulo, vai aprender a:- Compreender as várias abordagens à gestão do risco
- Compreender o processo de gestão do risco
- Explicar como se avalia o risco.
Há uma ideia errada de que o objetivo da gestão do risco é a sua eliminação total. Na realidade, procura-se manter o risco num nível desejado e aceitável ou dentro de um intervalo aceitável. A eliminação total do risco só pode ocorrer quando não se exerce qualquer atividade empresarial. De facto, o retorno dos títulos do Estado, geralmente designado por taxa de retorno isenta de risco, também não é livre de riscos. O único risco que estes investimentos não comportam é o risco de incumprimento. Para obter retorno, é indispensável assumir alguns riscos. A gestão do risco visa apenas ajustar o risco a um nível compatível com os retornos esperados do investimento. Como os fatores que influenciam o risco mudam continuamente, o risco da empresa também muda. Por isso, a empresa precisa de avaliar continuamente o seu nível de risco e procurar ajustá-lo ao nível pretendido. Isso pode até incluir medidas para aumentar o risco quando está abaixo desse nível.
Abordagens à gestão do risco
Seguem-se as diferentes abordagens à gestão do risco:
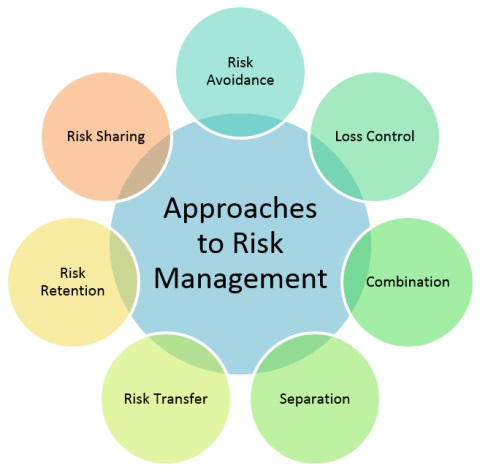
Técnicas de gestão do risco
Evitamento do risco
Uma forma extrema de gerir o risco é evitá-lo por completo. Para isso, não se exerce a atividade que implica o risco. Por exemplo, uma empresa pode optar por não investir num setor porque o risco associado excede a sua capacidade para o suportar. Embora esta abordagem seja pertinente em determinadas circunstâncias, constitui uma exceção. Não é prudente nem possível aplicá-la a todos os riscos. Se todos os riscos fossem evitados, não se exerceria nenhuma atividade, pois todas envolvem risco, ainda que em diferentes graus.
Controlo de perdas
O controlo de perdas consiste em tentar reduzir a probabilidade de uma perda ou o seu montante. Faz-se através de ajustes às atividades quotidianas da empresa. Por exemplo, uma empresa com passivos a taxa variável pode decidir investir em ativos a taxa variável para limitar a sua exposição ao risco de taxa de juro.
Combinação
A combinação consiste em reunir mais atividades empresariais para reduzir o risco global da empresa. É também chamada agregação ou diversificação. Implica entrar em mais de um negócio, procurando que a correlação entre os negócios seja a menor possível. A ausência de correlação leva a que pelo menos alguns dos negócios gerem lucros num dado momento. Reduz-se, assim, a probabilidade de a empresa sofrer perdas.
Separação
A separação é uma técnica de redução do risco através da segregação de partes de negócios, de ativos ou de passivos. Por exemplo, uma empresa com dois negócios de alto risco e correlação positiva pode cindir um deles e torná-lo numa entidade independente, de modo a reduzir a sua exposição ao risco. Uma empresa pode também distribuir as suas existências por vários locais em vez de as guardar num único local, a fim de reduzir o risco de destruição por incêndio.
Transferência do risco
Há transferência de risco quando a empresa inicialmente exposta ao risco o transfere para outra parte disposta a assumi-lo. Pode ser feita de três formas. A primeira é transferir o próprio ativo. Por exemplo, uma empresa que atua em vários negócios pode vender um deles a outra parte e transferir assim o risco associado. A segunda é transferir o risco sem ceder a titularidade do ativo ou passivo. Pode fazê-lo através de operações de cobertura com instrumentos derivados, como contratos a prazo, futuros, swaps e opções. A terceira consiste em acordar que um terceiro pague as perdas caso ocorram, sem transferir o risco em si. É o que se denomina financiamento do risco. A contratação de um seguro é uma forma de o fazer.
Retenção do risco
O risco é retido quando nada se faz para o evitar, reduzir ou transferir. Pode ser retido conscientemente porque as outras técnicas de gestão do risco são demasiado dispendiosas ou não podem ser aplicadas. Pode até ser retido de forma involuntária quando a sua presença não é reconhecida. É muito importante distinguir os riscos que uma empresa está disposta a reter daqueles de que se quer libertar através de técnicas de gestão do risco.
Partilha do risco
Esta técnica combina a retenção e a transferência do risco. Gere-se um determinado risco retendo uma parte e transferindo o restante para uma parte disposta a assumi-lo. Por exemplo, uma empresa e o seu fornecedor podem acordar que, se o preço de mercado do produto ultrapassar determinado valor no futuro, o vendedor cede parte do benefício à empresa. Se o preço de mercado futuro ficar abaixo do valor predefinido, a empresa cede parte do benefício ao vendedor.
Processo de gestão de riscos
A gestão do risco deve ser encarada como uma abordagem de toda a organização, pois gerir os riscos isoladamente não produz o efeito desejado a longo prazo. Isto é particularmente importante porque os riscos decorrem de várias atividades da empresa e os responsáveis por essas atividades nem sempre compreendem os riscos que lhes estão associados. A função de gestão do risco segue uma sequência lógica de passos. São eles:
Definição de objetivos:
A definição de objetivos é o primeiro passo da função de gestão do risco. O objetivo pode ser proteger os lucros ou desenvolver uma vantagem competitiva. A gestão precisa de definir o objetivo da gestão do risco para que o gestor de riscos possa cumprir as suas responsabilidades de acordo com o estabelecido.
Identificação de riscos:
Cada organização enfrenta riscos diferentes, consoante a atividade, os fatores económicos, sociais e políticos e as características do setor, como o grau de concorrência, os pontos fortes e fracos dos concorrentes e a disponibilidade de matérias-primas. Também influenciam o risco fatores internos, como a competência e a visão da gestão, o estado das relações laborais, a dependência de mercados estrangeiros para obter recursos, vender ou financiar-se, e as capacidades do pessoal, entre muitos outros. Cada empresa precisa de identificar as possíveis fontes e os tipos de risco que enfrenta. Para isso, o gestor de riscos precisa de compreender bem todas as atividades da empresa e os fatores externos que contribuem para o risco.
Avaliações do risco:
Depois de identificados, os riscos devem ser avaliados para determinar a sua importância. A importância de um risco depende do montante da perda que pode provocar e da probabilidade de essa perda ocorrer. Com base nestes fatores, os riscos que a empresa enfrenta devem ser classificados como críticos, importantes e de menor importância. Os riscos críticos podem resultar na falência da empresa. Os riscos importantes podem não provocar a falência, mas podem causar graves dificuldades financeiras. Os riscos de menor importância podem causar perdas que a empresa consegue suportar com facilidade no decurso normal da sua atividade.
Elaboração da política:
A política de gestão do risco deve ser definida com base no nível de tolerância ao risco da empresa. O seu horizonte temporal deve ser relativamente longo, para que a política seja estável. Em geral, assume a forma de uma declaração sobre quanto risco deve ser coberto, ou seja, quanto risco a empresa está disposta a suportar. Por exemplo, pode determinar que se cubra uma percentagem específica de todos os riscos, digamos 50%, ou que, em qualquer momento, o montante em risco não ultrapasse um valor fixado.
Elaboração da estratégia:
A partir da política, a empresa precisa de elaborar a estratégia que seguirá para gerir o risco. A estratégia tem uma duração mais curta do que a política, pois precisa de ter em conta diferentes variáveis que mudam continuamente. É um plano de ação que especifica a natureza do risco a gerir e quando deve ser gerido. Identifica ainda as ferramentas, técnicas e instrumentos que podem ser usados para gerir esses riscos. A estratégia aborda também questões fiscais e jurídicas. Pode indicar se é mais vantajoso que uma subsidiária faça a gestão do seu próprio risco ou o transfira para a empresa-mãe. Pode ainda indicar a forma mais vantajosa de transferir as perdas para uma sucursal num dado local. Outra questão importante que a estratégia precisa de definir é se a empresa tentará obter lucros com a gestão do risco, através da negociação ativa no mercado de derivados, ou se se limitará a cobrir os riscos existentes.
Implementação:
Uma vez definidas a política e a estratégia, é necessário aplicá-las para gerir os riscos na prática. Esta é a vertente operacional da gestão do risco. Inclui procurar o melhor acordo em caso de transferência do risco, preparar respostas a contingências quando o risco é retido e conceber e implementar programas de controlo do risco. Inclui ainda tratar dos pormenores operacionais, como o trabalho administrativo de apoio e a verificação do cumprimento dos controlos.
Revisão:
A função de gestão do risco deve ser revista periodicamente, em função dos custos envolvidos. Os fatores que afetam as decisões de gestão do risco mudam continuamente, o que torna necessário acompanhar a eficácia das decisões anteriores. Por vezes, essas decisões podem revelar-se inadequadas ou a alteração das circunstâncias pode tornar outra opção mais eficaz. A revisão periódica garante que a função de gestão do risco se mantém flexível e que as ferramentas, técnicas e instrumentos se adaptam às novas circunstâncias. Na prática, a revisão ajuda o gestor de riscos a determinar se a função cumpre os objetivos e a encontrar uma alternativa quando os resultados não correspondem às expectativas.
Resumo:
- É possível evitar o risco não exercendo a atividade que o implica.
- O controlo de perdas consiste em tentar reduzir a probabilidade de uma perda ou o seu montante.
- A combinação é a técnica de reunir mais atividades empresariais para reduzir o risco global da empresa.
- A separação é a técnica de redução do risco através da segregação de partes de negócios, de ativos ou de passivos.
- Há transferência de risco quando a empresa inicialmente exposta ao risco o transfere para outra parte disposta a assumi-lo.
- O risco é retido quando nada se faz para o evitar, reduzir ou transferir.
- A partilha do risco é uma combinação de retenção e transferência do risco.
- A gestão do risco envolve:
- Definição de objetivos e
- Identificação de riscos
- A avaliação do risco envolve:
- Elaboração da política
- Aplicação da estratégia
- Implementação e
- Revisão