International MBA Institute™
Учебный курс программы MBA Finance™ Degree
Сущность и значение финансовой функции
В этой главе вы сможете:- Понять сущность и значение финансовой функции
- Понять различные цели управления финансами
Деньги имеют значение для решений почти каждого руководителя, независимо от его функции и организации. Рассмотрим несколько примеров.
Руководитель отдела исследований и разработок должен обосновывать расходы на исследования созданием новых продуктов и процессов, которые помогают сократить затраты и повысить выручку. Если отдел поглощает всё больше денег и не даёт положительных результатов, руководству не останется ничего другого, кроме как закрыть его. Ни одна коммерческая организация не содержит отдел исследований и разработок ради бесплодных фундаментальных исследований.
Руководитель отдела снабжения также должен учитывать, что запасы разных товаров на складе представляют собой связанные средства. Следует стремиться к сокращению запасов, чтобы высвободившиеся средства можно было использовать более продуктивно. В то же время важно следить, чтобы запасы материалов не опускались до уровня, при котором прерывается производство. Необходимо найти баланс между избыточными и недостаточными запасами. Это называется компромиссом между ликвидностью и рентабельностью. Подробнее о нём рассказывается в уроках по управлению оборотным капиталом. То же относится ко всем видам деятельности организации. Их результаты отражаются в финансовой отчётности в долларах. Как следует из названия должности, финансовый менеджер должен участвовать в решении всех финансовых вопросов организации, поскольку почти любая её деятельность имеет финансовые последствия. Поэтому можно сказать, что он участвует в принятии большинства решений. Чтобы понять, что такое управление финансами, рассмотрим, чем занимается финансовый менеджер и какие цели он преследует.
Цель управления финансами
Рассмотрим, какой цели добивается финансовый менеджер. Предположим, вам удалось привлечь необходимые средства по приемлемой стоимости и правильно их вложить, а эффективные меры контроля позволили выполнить план. Если предприятие ведёт коммерческую деятельность или ориентировано на получение прибыли, хорошие результаты отражаются в его прибыли. Как она используется? Часть распределяется между владельцами в виде дивидендов, а часть снова вкладывается в деятельность компании. По мере продолжения этого процесса стоимость компании растёт, поскольку её деятельность позволяет получать значительные излишки средств. Если акции компании обращаются на бирже, хорошие результаты отражаются в цене, по которой они торгуются. При высокой цене акций владельцы или акционеры выигрывают: они могут выручить гораздо больше, чем вложили. Их благосостояние растёт. Таким образом, грамотное управление финансами повышает стоимость компании для владельцев или акционеров, увеличивая их благосостояние. Ваша цель как финансового менеджера — увеличивать или максимизировать благосостояние владельцев за счёт роста стоимости компании, которая отражается в прибыли на акцию (EPS) и в рыночной цене её акций.
До недавнего времени единственной целью государственных компаний было увеличение благосостояния общества и страны в целом. Для этого они обеспечивали всех жителей необходимыми товарами и услугами во всех уголках страны, содействовали равномерному развитию регионов, создавали рабочие места, инвестировали в проекты с длительными сроками реализации, которые могли не заинтересовать частных инвесторов, а также в отрасли, замещающие импорт. Теперь и в государственном секторе пришли к пониманию, что для продолжения работы нужно добиваться результатов, а государство больше не будет субсидировать его товары и услуги. Государственные предприятия (PSUs) прибегают к сокращению государственного участия и приватизации, чтобы повысить эффективность.
Краткое изложение:
- Финансовый менеджер должен участвовать в решении всех финансовых вопросов, поскольку почти любая деятельность организации имеет финансовые последствия.
- Если предприятие ведёт коммерческую деятельность или ориентировано на получение прибыли, хорошие результаты отражаются в его прибыли.
- По мере продолжения этого процесса стоимость компании растёт, поскольку её деятельность позволяет получать значительные излишки средств.
- Государственные предприятия (PSUs) прибегают к сокращению государственного участия и приватизации, чтобы повысить эффективность.
Функции финансового менеджера
В этой главе вы сможете:- Объяснить, как финансовый менеджер распределяет средства.
- Описать, как финансовый менеджер контролирует использование средств организации.
- Объяснить, что такое компромисс между риском и доходностью.
Рассмотрим пример из практики:
XYZ Limited, известная компания в сфере обучения работе с компьютером, разработки программного обеспечения, информационных систем и консалтинга, реализует программу модернизации и расширения. Она предусматривает запуск новых услуг и продуктовых линеек, а также обновление существующих систем. Стоимость программы оценивается в $357.8 млн. Согласно проспекту компании, средства будут привлечены следующим образом.
| Статья | Стоимость ($ MM) |
| Публичное размещение обыкновенных акций с учётом эмиссионной премии
Срочный кредит Лизинг Другое Гарантия отсроченного платежа Средства, сформированные внутри компании |
180.4
13 12.5 7.5 9.9 134.5 |
| ИТОГО: | 357.8 |
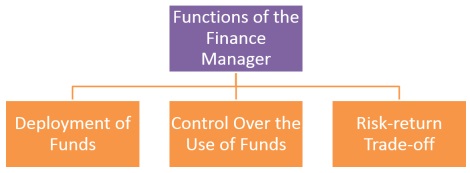
Функции финансового менеджера
Размещение средств
На одни и те же средства всегда претендует множество направлений. В качестве финансового менеджера вы обсуждаете с руководителями производства, маркетинга, кадровой службы и отдела исследований и разработок, а также с высшим руководством, как распределить средства между такими активами, как земля, здания, машины и материалы. Иногда руководители этих подразделений образуют «инвестиционный комитет», который оценивает инвестиционное предложение с коммерческой, технической и финансовой точек зрения. Вы оцениваете его с финансовой стороны, чтобы понять, оправдывает ли предложение необходимые вложения. Такое «инвестиционное решение» относится к основным задачам финансового менеджера.
Как указано в проспекте компании, средства, привлечённые XYZ из различных источников, предлагается распределить следующим образом.
| Статья | Стоимость ($ MM) |
| Здание
Компьютеры и комплектующие Оборудование и машины Инфраструктура Обычные капитальные затраты Погашение кредитов Увеличение оборотного капитала |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| ИТОГО: | 357.8 |
Контроль за использованием средств
Выбрав проекты и предложения для финансирования и привлёкши средства, вы должны постоянно следить за их использованием, чтобы привлечение и распределение средств шли по плану. Эта задача финансового менеджера называется финансовым контролем. Вы регулярно направляете отчёты генеральному директору. В них приводятся факты и цифры о том, насколько привлечение и распределение средств соответствуют плану. Например, руководство узнаёт, какая часть банковских кредитов на повседневную деятельность, то есть на оборотный капитал, уже использована и сколько ещё можно занять. Отчёты также содержат сведения о суммах, которые покупатели должны компании, и о суммах, которые компания должна поставщикам. Кроме того, в них указываются будущие потребности в средствах на разные даты и доступность средств из разных источников, в том числе из собственных излишков. Вы также сообщаете высшему руководству о результатах работы отдельных подразделений. Все эти документы называют «контрольными отчётами», а весь процесс — «контролем», поскольку он помогает руководству вовремя принимать корректирующие меры и достигать запланированных результатов.
Компромисс между риском и доходностью
При принятии решений об инвестициях и финансировании вы как финансовый менеджер стремитесь найти баланс между риском и доходностью. Если компания сильно зависит от заёмных средств для финансирования деятельности, излишки от этой деятельности направляются на «обслуживание долга», то есть на уплату процентов и погашение основной суммы. Высокие расходы на обслуживание долга сокращают излишек или прибыль, доступную владельцам. Если план не сработает и компания не сможет выполнить обязательства, она рискует стать неплатёжеспособной. С различными инвестиционными возможностями также связан риск, касающийся доходности и сроков её получения. Необходимо решить, превышает ли ценность возможности её стоимость и можно ли без чрезмерного риска нести дополнительную долговую нагрузку. По сути, принятие решений во всех областях управления, включая управление финансами, требует взвешивать риск и доходность.
Краткое изложение:
- Финансовый менеджер должен планировать потребность в средствах и привлекать их из разных источников в нужный срок и по приемлемой стоимости. Это называется решением о финансировании.
- Финансовый менеджер стремится соотнести преимущества доступности средств с затратами и потерей гибкости из-за ограничительных положений кредитного договора.
- Финансовый менеджер оценивает предложение с финансовой точки зрения, чтобы определить, оправдывает ли оно необходимые вложения. Такое «инвестиционное решение» относится к его основным задачам.
- Выбрав проекты и предложения для финансирования и привлёкши средства, финансовый менеджер должен постоянно следить за их использованием, чтобы привлечение и распределение средств шли по плану. Эта задача называется финансовым контролем.
- При принятии решений об инвестициях и финансировании финансовый менеджер стремится найти баланс между риском и доходностью.
Взаимодействие финансовой службы с другими функциями бизнеса
В этой главе вы сможете:- Понять, как финансовая служба взаимодействует с:
- Функция маркетинга
- Производственная функция
- Высшее руководство
-
Разобраться в других задачах управления финансами, в том числе:
- Казначейские операции
- Валютные операции
- Структурирование финансирования
- Поддержание курса акций
- Обеспечение управленческого контроля
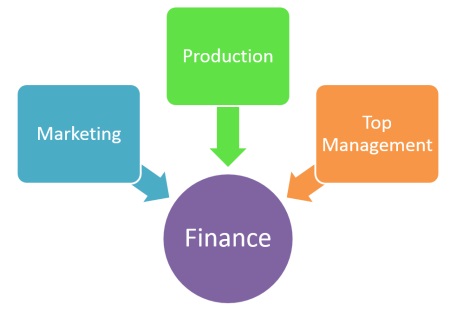
Взаимодействие финансовой службы с другими подразделениями
Взаимодействие маркетинга и финансовой службы
Руководитель отдела маркетинга принимает множество решений, существенно влияющих на рентабельность компании. Например, нужно ясно понимать, как предоставляемый покупателям кредит влияет на прибыль. Иначе, стремясь выполнить план продаж, руководитель может предложить слишком мягкие условия кредитования и сорвать планы по прибыли. Также нужно сопоставить выгоды от хранения больших запасов готовой продукции в ожидании продаж с затратами на содержание этих запасов. К другим важным решениям с финансовыми последствиями относятся ценообразование, выбор продукции, продвижение и реклама, ассортимент и политика сбыта.
Взаимодействие производства и финансовой службы
На производственном предприятии руководитель производства распоряжается значительной частью вложений в виде оборудования, материалов и персонала. Ему необходимо организовать работу подразделения так, чтобы оборудование использовалось с максимальной отдачей, запасы незавершённой продукции, материалов и запасных частей были оптимальными, а простои и остановки работ сводились к минимуму. Это позволит держать производственные затраты под контролем и повысить прибыль. Важно учитывать, что цена реализации в основном зависит от внешних факторов, таких как конкуренция и государственные требования, тогда как производственные затраты лучше поддаются контролю. Руководителю также нужно решать, производить ли продукцию самостоятельно или покупать, приобретать ли оборудование или брать в аренду, и предварительно оценивать финансовые последствия.
Взаимодействие высшего руководства и финансовой службы
Высшее руководство стремится обеспечить достижение долгосрочных целей компании. Финансовая отчётность позволяет ему следить за общей эффективностью организации. Мы кратко рассмотрели взаимодействие финансовой службы с другими подразделениями, такими как производство и маркетинг. Финансовая служба также тесно связана с функциями высшего руководства. Стратегическое планирование и управленческий контроль — две важные функции высшего руководства. Финансовая служба предоставляет основные данные для их выполнения.
В связи с недавней либерализацией многих экономик, упразднением ведомства по контролю за выпуском капитала (Controller of Capital Issues), которое заранее устанавливало цены размещения, и стремлением этих экономик интегрироваться в мировой рынок перед финансовыми менеджерами стоят новые задачи, перечисленные ниже:
Другие задачи управления финансами
Казначейские операции:
Управление краткосрочными средствами требует более сложных методов. Как финансовый менеджер вы можете получить спекулятивную прибыль, если предвидите изменения процентных ставок.
Валютные операции:
Вам предстоит взвешивать затраты и преимущества операций с иностранной валютой, особенно сейчас, когда большинство экономик интегрируется в мировой рынок и прогнозировать будущую стоимость валют всё сложнее.
Структурирование финансирования:
Необходимо найти оптимальное соотношение заёмного и собственного капитала. Компании должны подбирать финансовые инструменты под свои потребности и потребности инвесторов. Определение цены новых выпусков стало важной задачей финансового менеджера.
Поддержание курса акций:
В условиях, когда акции торгуются с премией, компаниям необходимо поддерживать их курс на хорошем уровне. Вам предстоит разработать подходящую политику выплаты дивидендов и распределения бесплатных акций.
Обеспечение управленческого контроля:
При выпуске акций с премией руководство может потерять контроль, если не сможет воспользоваться правами на подписку. Важно разработать стратегии, чтобы этого не произошло.
Краткое изложение:
- Взаимодействие маркетинга и финансовой службы:
- Финансовому менеджеру следует сопоставить выгоды от хранения больших запасов готовой продукции в ожидании продаж с затратами на содержание этих запасов.
- Другие важные решения касаются ценообразования, выбора продукции, продвижения и рекламы, ассортимента и политики сбыта.
-
Взаимодействие производства и финансовой службы:
- Руководителю производства необходимо организовать работу подразделения так, чтобы оборудование использовалось с максимальной отдачей, запасы незавершённой продукции, материалов и запасных частей были оптимальными, а простои и остановки работ сводились к минимуму.
-
Взаимодействие высшего руководства и финансовой службы:
- Стратегическое планирование и управленческий контроль — две важные функции высшего руководства. Финансовая служба предоставляет основные данные для их выполнения.
-
Другие задачи управления финансами:
- Казначейские операции
- Валютные операции
- Поддержание курса акций
- Обеспечение управленческого контроля
Среда корпоративных финансов
В этой главе вы сможете:- Понять, в какой среде формируются финансы компании
- Понять основные формы организации бизнеса
- Индивидуальное предприятие
- Товарищество
- Корпорации
- Colgate лидирует на рынке средств гигиены полости рта, таких как зубная паста и зубной порошок, и может увеличить свою долю рынка, нарастив производство. Однако финансовый менеджер Colgate не может рекомендовать расширить мощности по выпуску зубной пасты, хотя проект наверняка увеличил бы благосостояние акционеров. Почему? В большинстве стран производство зубной пасты закреплено за малыми предприятиями, и государство не разрешает другим производителям этой продукции расширять свои мощности.
- У кондитерских изделий Nutrine сильный бренд. Финансовый менеджер мог бы захотеть использовать это преимущество, чтобы привлечь средства населения выпуском акций. Но даже при желании он не может этого сделать: Nutrine является частной компанией с ограниченной ответственностью, а законодательство многих стран запрещает таким компаниям публично привлекать капитал.
На ваши решения как финансового менеджера влияют структура финансовых рынков, на которых вы привлекаете средства, и нормы, регулирующие деятельность финансовых посредников, например банков и финансовых учреждений. Наконец, следует учитывать налогообложение. Оценивая осуществимость вложений, вы также принимаете во внимание связанные с ними налоговые факторы.
Вы стремитесь максимизировать благосостояние владельцев в условиях внешних ограничений и внутренних ограничений, связанных с сильными и слабыми сторонами организации. Это делает вашу работу сложной и интересной: необходимо принимать оптимальные решения в заданных пределах.
Мы выделили четыре аспекта внешней среды, непосредственно влияющих на вашу работу в качестве финансового менеджера:
- Формы организации бизнеса.
- Нормативная база.
- Финансовая система (включая финансовые рынки и посредников).
- Налоговые аспекты.
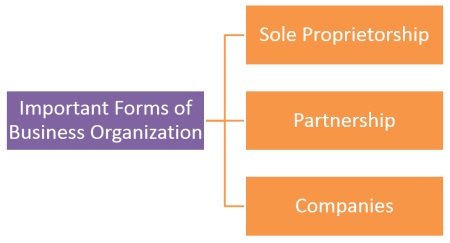
Основные формы организации бизнеса
Индивидуальное предприятие
При этой форме организации бизнес принадлежит одному человеку. Владелец обладает всеми полномочиями по принятию решений и принимает на себя риски предприятия. Ему принадлежат все доходы и прибыль, и он несёт все убытки и обязательства бизнеса.
Преимущества индивидуального предпринимательства:
- Легко и недорого учредить.
- Небольшое число государственных требований.
- Предприятие не платит налог на уровне компании. $
- Срок существования предприятия ограничен продолжительностью жизни владельца.
- Неограниченная личная ответственность.
- Отсутствие возможности привлекать средства извне может препятствовать росту.
- Налог на доход будет очень высоким.
При этой форме организации бизнес принадлежит двум или более лицам. Эти лица являются участниками товарищества, несут риски и получают выгоды от его деятельности.
Товарищество создаётся на основании договора или учредительного акта.
Преимущества товарищества:
- Как и индивидуальное предприятие, товарищество можно создать быстро и с небольшими затратами.
- Эта форма бизнеса подчиняется сравнительно небольшому числу государственных требований.
- Знания и опыт участников товарищества полезны для его деятельности.
- Срок существования товарищества зависит от соглашения между участниками. Выход или смерть одного из них может привести к прекращению деятельности товарищества.
- Возможный конфликт между участниками угрожает существованию компании.
- Участники товарищества несут неограниченную личную ответственность.
- Возможности привлечения средств ограничены.
Компания — это группа людей, совместно работающих над достижением общей цели. Такая группа может принимать различные формы объединения, как коммерческие, так и некоммерческие. Сведения об организационных формах компаний предоставляют торговые палаты соответствующих стран.
Краткое изложение:
- Финансовый менеджер должен хорошо знать правовую основу принимаемых решений.
- На решения финансового менеджера также влияют структура финансовых рынков, на которых привлекаются средства, и нормы, регулирующие деятельность финансовых посредников, например банков и других финансовых учреждений.
- К основным формам организации бизнеса относятся:
- Индивидуальное предприятие: при этой форме организации бизнес принадлежит одному человеку.
- Товарищество: при этой форме организации бизнес принадлежит двум или более лицам.
- Корпорации: компания — это группа людей, совместно работающих над достижением общей цели.
Временная стоимость денег
В этой главе вы сможете:- Понять процесс начисления сложных процентов
- Понять процесс дисконтирования
- Понять, что такое будущая стоимость разового денежного потока (единовременной суммы).
- Объяснить, что означает срок удвоения.
- Объяснить, что означает темп роста.
На первый взгляд подход кажется приемлемым, но важно понимать допущение, на котором он основан. Вы предположили, что стоимость денег остаётся одинаковой независимо от того, когда их вкладывают или получают. Иными словами: стоимость одного доллара сейчас = стоимость одного доллара в конце года 1 = стоимость одного доллара в конце года 2 и так далее. Интуитивно вы понимаете, что это допущение неверно, поскольку деньги имеют временную стоимость. Как её определить и учесть в денежных потоках проекта? Этому вопросу посвящена данная глава.
Интуитивно понятно, что $1000 сегодня ценнее, чем $1000, которые вы получите через год. Иными словами, вы не отдали бы $1000 сейчас в обмен на твёрдую гарантию возврата той же суммы через год. Но вы могли бы отдать $1000 сейчас, если бы вам гарантировали получение более $1000 в конце первого года. Дополнительное вознаграждение за отказ от $1000 сегодня называют «процентом», или временной стоимостью денег. Обычно процент выражают в процентах годовых, например 12 или 18 процентов годовых.
Почему деньги имеют временную стоимость? Вот несколько важных причин:
Деньги можно продуктивно использовать для получения реальной доходности. Например, если вложить $100 в сырьё и оплату труда и получить готовые изделия на сумму $105, то доходность вложенных $100 составит 5 процентов.
В период инфляции доллар сегодня обладает большей покупательной способностью, чем доллар в будущем.
Поскольку будущее неопределённо, люди предпочитают текущее потребление будущему.
Влияние этих трёх факторов на процентную ставку можно представить в виде следующей формулы:
Номинальная или рыночная процентная ставка = реальная процентная ставка или реальная доходность + ожидаемый темп инфляции + премии за риск, компенсирующие неопределённость.
Временную стоимость денег можно учесть двумя способами: начислением сложных процентов и дисконтированием. Чтобы понять основные принципы обоих методов, рассмотрим проект с немедленным оттоком, скажем, $1000 и следующими поступлениями:
Год 1: $250
Год 2: $500
Год 3: $750
Год 4: $750
Первоначальный отток и последующие поступления можно представить на следующей временной шкале:
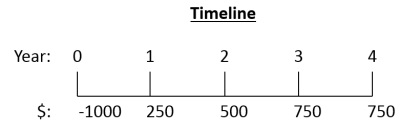
Первоначальный отток средств и последующие поступления
Начисление сложных процентов
При начислении сложных процентов рассчитывают будущие стоимости (FV) всех денежных потоков на конец рассматриваемого периода при заданной процентной ставке. В данном случае будущую стоимость первоначального оттока $1000 на конец года 4 сравнивают с суммой будущих стоимостей ежегодных поступлений на конец года 4. Это можно представить следующей схемой:
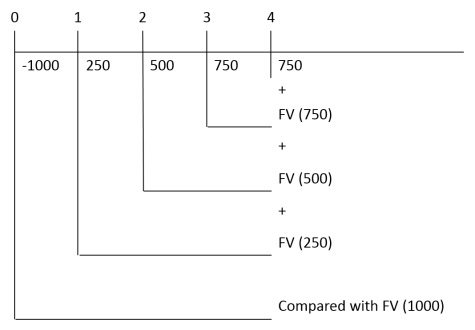
Начисление сложных процентов
Процесс дисконтирования
При дисконтировании временную стоимость денег определяют на текущий момент, то есть для момента 0 на временной шкале. Первоначальный отток денежных средств сравнивают с суммой приведённых стоимостей (PV) будущих поступлений при заданной процентной ставке. Этот процесс можно представить следующей схемой:
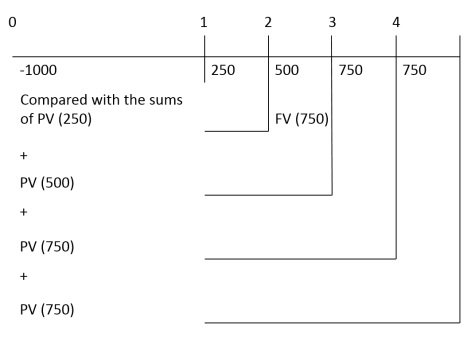
Процесс дисконтирования
Рассмотрим различие между сложными и простыми процентами на следующем примере.
Пример 1:
У X есть $1000 для вложения и две схемы на выбор: ставка 10 процентов с ежегодной капитализацией или ставка простых процентов 10 процентов. Какую схему следует выбрать, если X планирует снять сумму через (a) один год, (b) два года и (c) пять лет?
Решение:
При первоначальном вложении $1000 накопленные суммы по двум схемам будут следующими:
| Конец года | Схема начисления сложных процентов | Схема начисления простых процентов) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
Из таблицы видно, что при сложных процентах на начисленные проценты также начисляется доход. При простых процентах дополнительные проценты на них не начисляются. Инвестор, стремящийся к максимальной доходности, выберет сложные проценты при сроке владения свыше одного года. Это различие подчёркивает, что в финансовом анализе всегда предполагается капитализация процентов. Будущая стоимость разового денежного потока (единовременной суммы)
В таблице выше показано, как определить будущую стоимость суммы, вложенной единовременно. Однако такой расчёт становится трудоёмким для длительных сроков, например 20 или 30 лет. Общий порядок расчёта будущей стоимости единовременного денежного потока при ежегодном начислении сложных процентов выглядит следующим образом:
FVn = PV(1 +k)n
где FVn = будущая стоимость первоначального денежного потока через n лет
PV = первоначальный денежный поток
k = годовая процентная ставка
n = срок вложения
В приведённой формуле выражение (1 + k)n показывает будущую стоимость первоначального вложения $1 (одного доллара, вложенного сегодня) на конец n лет при процентной ставке k. Это коэффициент наращения будущей стоимости (далее FVIF). Чтобы рассчитать будущую стоимость любого вложения при заданных «k» и «n», умножьте первоначальную сумму на соответствующее значение (1 + k)n из таблицы.
Срок удвоения
Инвесторы часто спрашивают: «За сколько времени вложенная сумма удвоится при заданной процентной ставке?» Приблизительный ответ даёт «правило 72». Согласно ему, срок удвоения рассчитывают делением 72 на процентную ставку.
Например, при заданной процентной ставке 6 процентов срок удвоения составляет 72/6 = 12 лет.
Правило 69 позволяет точнее оценить срок удвоения.
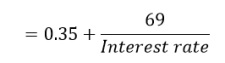
Правило 69
Краткое изложение:
- Проект предполагает вложение средств сейчас в расчёте на выгоды, распределённые по будущему периоду.
- Деньги можно продуктивно использовать для получения реальной доходности.
- В период инфляции доллар сегодня обладает большей покупательной способностью, чем доллар в будущем.
- Начисление сложных процентов: рассчитывают будущие стоимости (FV) всех денежных потоков на конец рассматриваемого периода при заданной процентной ставке.
- Дисконтирование: первоначальный отток средств сравнивают с суммой приведённых стоимостей (PV) будущих поступлений при заданной процентной ставке.
- По правилу 72 срок удвоения суммы рассчитывается делением 72 на процентную ставку.
Измерение доходности
В этой главе вы сможете:- Понять, что такое доходность
- Дать определение фактической доходности.
- Дать определение ожидаемой доходности.
- Понять различные компоненты доходности
- Измерить доходность
Доходность
Цель инвестора — максимизировать ожидаемую доходность вложений с учётом ограничений, главное из которых — риск. Доходность — вознаграждение, которое побуждает инвестора вкладывать средства. Её значение для любого инвестиционного решения определяется следующими факторами:
- Она позволяет инвесторам сравнивать разные варианты вложений по тому, что они могут дать.
- Измерение исторической (прошлой) доходности позволяет инвесторам оценить результаты вложений.
- Измерение исторической доходности также помогает оценивать будущую доходность.
Фактическая доходность
Это доходность ex post, то есть определённая постфактум, которую удалось или можно было получить. Например, банковский вклад в размере $1000, открытый 1 января по заявленной годовой ставке 10%, ровно через год будет стоить $1100. Историческая, или фактическая, доходность в этом случае составляет 10%.
Ожидаемая доходность
Это доходность, которую инвесторы рассчитывают или надеются получить от актива за некоторый будущий период. Ожидаемая доходность связана с неопределённостью, или риском, и может как реализоваться, так и не реализоваться. Чтобы компенсировать неопределённость величины и сроков получения дохода, инвестор требует достаточно высокой ожидаемой доходности.
Компоненты доходности
Из чего складывается доходность вложения? Она состоит из двух основных компонентов:
- Один из компонентов доходности — регулярные денежные поступления или доходы по вложению в форме процентов, дивидендов и тому подобного. Для этого компонента часто используют термин «текущая доходность». Это доход от ценной бумаги по отношению к её цене, обычно цене покупки. Например, текущая доходность облигации с купоном 10% (5) и ценой покупки $900 равна 11.11%.
- Повышение или снижение цены актива называется прибылью или убытком от изменения стоимости капитала. Это разница между ценой покупки и ценой, по которой актив продан или может быть продан.
Измерение доходности
Доходность — это общий доход, полученный инвестором за период владения ценной бумагой, выраженный в процентах от цены приобретения в начале периода. Иными словами, денежные поступления по бумаге складывают с изменением её цены между началом и концом периода владения, а сумму выражают в процентах от цены приобретения бумаги в начале этого периода.
Ниже приведена общая формула расчёта доходности:
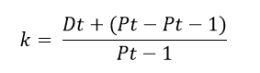
Расчёт доходности
где k = ставка доходности
Pt = цена ценной бумаги в момент «t», то есть в конце периода владения.
Pt-1 = цена ценной бумаги в момент «t-1», то есть в начале периода владения, или цена покупки.
Dt = доход или денежные потоки, которые предстоит получить по ценной бумаге в момент «t».
Для сравнения ценных бумаг доходность обычно выражают в процентах годовых.
Краткое изложение:
- Доходность — вознаграждение, которое побуждает инвестора вкладывать средства.
- Фактическая доходность: доходность ex post, то есть определённая постфактум, которую удалось или можно было получить.
- Ожидаемая доходность: доходность, которую инвесторы рассчитывают или надеются получить от актива за некоторый будущий период.
- Компоненты доходности:
- Регулярные денежные поступления или доходы.
- Повышение или снижение цены актива.
- Доходность — это общий доход, полученный инвестором за период владения ценной бумагой, выраженный в процентах от цены приобретения в начале периода.
Источники финансовых рисков
В этой главе вы сможете:- Понять различные источники риска
- Объяснить, как измеряется общий риск.
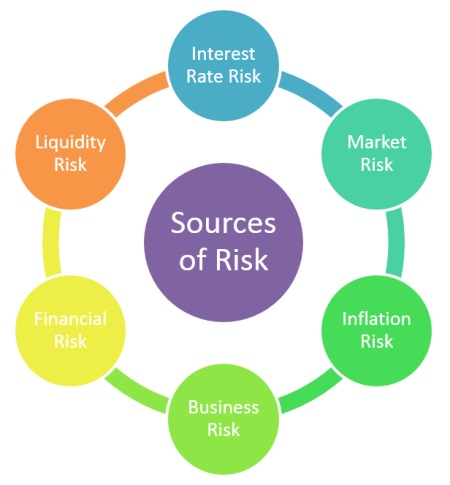
Источники финансовых рисков
Процентный риск:
Процентный риск — это изменчивость доходности ценной бумаги вследствие колебаний уровня процентных ставок. При прочих равных условиях цены бумаг меняются в направлении, противоположном изменению ставок. Этот риск затрагивает держателей облигаций более непосредственно, чем владельцев акций.
Рыночный риск:
Рыночный риск выражается в изменчивости доходности из-за колебаний на рынке ценных бумаг. Ему подвержены все ценные бумаги, но сильнее всего — акции. Этот риск связан со множеством факторов, внешних по отношению к самим ценным бумагам, таких как экономические депрессии, войны и политические события.
Инфляционный риск:
С ростом инфляции покупательная способность снижается. Этот риск также называют риском снижения покупательной способности. Ему подвержены все ценные бумаги. Он напрямую связан с процентным риском, поскольку процентные ставки растут вместе с инфляцией.
Предпринимательский риск:
Это риск ведения бизнеса в определённой отрасли или среде. Он переходит к инвесторам, вкладывающим средства в этот бизнес или компанию.
Финансовый риск:
Финансовый риск возникает, когда компании используют финансовый рычаг или привлекают заёмные средства. Чем больше доля заёмного финансирования, тем выше финансовый риск.
Риск ликвидности:
Этот риск связан со вторичным рынком, на котором торгуется ценная бумага. Бумага считается ликвидной, если её можно быстро купить или продать без существенной уступки в цене. Чем выше неопределённость относительно необходимого времени и уступки в цене, тем выше риск ликвидности. Ценные бумаги с активным рынком, например казначейские векселя, несут меньший риск ликвидности.
Измерение общего риска
Риск связан с разбросом возможных результатов. Разброс характеризует изменчивость. Если доходность актива не меняется, он не несёт риска. Инвестору, анализирующему доходность вложения за несколько лет, необходимо знать, насколько она меняется, то есть каков общий риск актива.
Существует несколько способов измерения изменчивости доходности. Один из них — размах, то есть разница между максимальной и минимальной возможной доходностью. Однако он основан только на двух крайних значениях.
Дисперсия доходности актива равна сумме квадратов отклонений каждого возможного значения доходности от ожидаемого значения, взвешенных по вероятности соответствующего исхода.
Третий и наиболее распространённый способ измерения изменчивости доходности — стандартное отклонение. Стандартное отклонение, обозначаемое σ, равно квадратному корню из дисперсии доходности.
Стандартное отклонение и дисперсия — концептуально эквивалентные количественные меры общего риска. Стандартное отклонение предпочитают размаху по следующим причинам:
- В отличие от размаха, стандартное отклонение учитывает каждое возможное событие и взвешивает его по вероятности.
- Стандартное отклонение — широко известное понятие. Многие калькуляторы и компьютеры запрограммированы на его вычисление.
- Стандартное отклонение измеряет разброс относительно ожидаемого, или среднего, значения. Это соответствует определению риска как «изменчивости доходности».
- Стандартное отклонение получают как квадратный корень из суммы квадратов отклонений, взвешенных по соответствующим вероятностям. Это упрощает сравнение риска, измеренного стандартным отклонением, и ожидаемой доходности, так как они выражены в одинаковых единицах. Именно поэтому стандартное отклонение как меру риска предпочитают дисперсии.
- Процентный риск — это изменчивость доходности ценной бумаги вследствие колебаний уровня процентных ставок.
- Рыночный риск выражается в изменчивости доходности из-за колебаний на рынке ценных бумаг.
- С ростом инфляции покупательная способность снижается. Этот риск также называют риском снижения покупательной способности. Ему подвержены все ценные бумаги.
- Предпринимательский риск возникает при ведении бизнеса в определённой отрасли или среде и переходит к инвесторам, вкладывающим средства в этот бизнес или компанию.
- Финансовый риск возникает, когда компании используют финансовый рычаг или привлекают заёмные средства.
- Риск ликвидности связан со вторичным рынком, на котором торгуется ценная бумага.
- Инвестору, анализирующему доходность вложения за несколько лет, необходимо знать, насколько она меняется, то есть каков общий риск актива.
Финансовые портфели и риски
В этой главе вы сможете:- Различать диверсифицируемый и недиверсифицируемый риск.
- Понять, как степень корреляции между портфелями связана с риском
- Определить факторы рыночного риска.
- Определить факторы специфического риска.
- Понять, как измеряется бета, и разобраться в допущениях CAPM
- Понять, что такое SML (линия рынка ценных бумаг)
Диверсифицируемый и недиверсифицируемый риск
Поскольку доходность акций меняется не вполне синхронно, диверсификация позволяет снизить риск. Однако наличие положительной корреляции означает, что на практике риск нельзя свести к нулю. Следовательно, диверсификация снижает риск лишь до определённого предела. Для этого есть две основные причины.
Степень корреляции
Как уже отмечалось, степень снижения риска зависит от силы положительной корреляции между акциями. Чем слабее положительная корреляция, тем сильнее можно уменьшить риск.
Количество акций в портфеле
Степень снижения риска за счёт диверсификации также зависит от числа акций в портфеле. По мере роста числа акций вклад каждой новой акции в диверсификацию уменьшается, как показано на следующем рисунке:
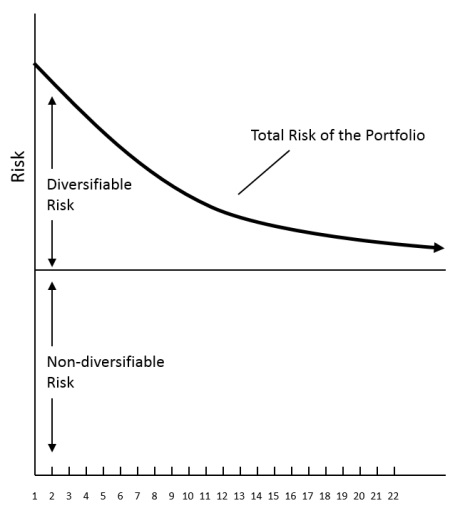
Снижение риска за счёт диверсификации
Как видно из рисунка, наибольший эффект диверсификации дают первые 10–12 акций, если они представляют отрасли, не связанные друг с другом тесно. Дальнейшее добавление акций по-прежнему снижает общий риск, но приносит всё меньше пользы.
Из рисунка также видно, что уменьшается диверсифицируемый риск. Недиверсифицируемый риск остаётся постоянным независимо от состава портфеля. Что такое диверсифицируемый и недиверсифицируемый риск? Риск каждой отдельной акции можно разделить на две составляющие: недиверсифицируемую и диверсифицируемую.
Недиверсифицируемый риск — это часть общего риска, обусловленного различными источниками, например процентным, инфляционным и финансовым рисками, которая связана с экономикой или фондовым рынком в целом. Поэтому её нельзя устранить диверсификацией. Этот риск также называют рыночным или систематическим.
Диверсифицируемый риск — это часть общего риска, присущая отдельной компании или отрасли. Её можно устранить диверсификацией. Этот риск также называют несистематическим или специфическим.
Рассмотрим факторы, приводящие к появлению диверсифицируемых и недиверсифицируемых рисков.
Факторы недиверсифицируемого, или рыночного, риска
- Существенные изменения налоговых ставок
- Войны и другие бедствия
- Рост или снижение темпов инфляции
- Изменение экономической политики
- Промышленный спад
- Рост мировых цен на нефть и другие факторы.
- Забастовка в компании
- Банкротство крупного поставщика
- Смерть одного из ключевых руководителей компании
- Неожиданное появление на рынке нового конкурента и другие факторы.
Как измерить риск акций в портфеле? Стандартное отклонение портфеля служит показателем его риска. Если добавление акции увеличивает стандартное отклонение портфеля, оно повышает и его риск. При этом добавляемый риск зависит как от общего риска акции, измеренного её стандартным отклонением, так и от того, как он делится на диверсифицируемую и недиверсифицируемую части. Если инвестор владеет только одной акцией, диверсификации нет, и риск равен стандартному отклонению этой акции. Для инвестора с диверсифицированным портфелем риск акции — лишь та часть общего риска, которую нельзя устранить диверсификацией. Как измеряют этот недиверсифицируемый, или рыночный, риск? Обычно используют коэффициент бета (β). Бета измеряет риск отдельного портфеля по отношению к риску рыночного портфеля. Рыночный портфель — это наиболее диверсифицированный портфель рискованных активов, который может приобрести инвестор, поскольку он включает все такие активы. Относительный риск можно выразить следующим образом:
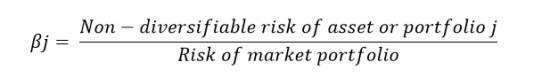
Формула относительного риска
Таким образом, коэффициент бета измеряет недиверсифицируемый, или систематический, риск актива по отношению к риску рыночного портфеля. Бета 1.0 соответствует среднему риску. Бета выше 1.0 указывает на риск выше среднего, например у акций, доходность которых обычно более рискованна, чем доходность рынка. Акции с бетой ниже 1.0 имеют риск ниже среднего, то есть ниже риска рыночного портфеля. В рыночном портфеле уже достигнута вся возможная диверсификация, поэтому его риск недиверсифицируем и инвестор не может его избежать. Аналогично, пока доходность актива не имеет совершенной положительной корреляции с доходностью других активов, его несистематический риск можно устранить диверсификацией. Поэтому бета зависит только от недиверсифицируемых рисков.
Бета портфеля — это средневзвешенное значение коэффициентов бета входящих в него ценных бумаг. Вес каждой бумаги равен доле вложений в неё. Например, если бета бумаги A равна 1.5, а бумаги B — 0.9, и в эти 2 бумаги вложено соответственно 60% и 40% портфеля, бета портфеля составит 1.26 (1.5 x 0.6 + 0.9 x 0.4).
Измерение беты
Систематическую связь между доходностью бумаги или портфеля и доходностью рынка можно описать простой линейной регрессией. В разработанной Уильямом Шарпом одноиндексной, или рыночной, модели доходность бумаги или портфеля служит зависимой переменной kj, а доходность рыночного портфеля — независимой переменной km. Эту зависимость можно выразить следующим образом:
kj = αj + βjkm + ej
Параметр бета βj в модели отражает наклон описанной выше линии регрессии. Как объяснялось ранее, он измеряет чувствительность ценной бумаги или портфеля к рынку в целом и показывает, насколько меняется их доходность при изменении доходности рынка. Коэффициент бета ценной бумаги определяется как отношение ковариации её доходности с рыночной доходностью к дисперсии рыночной доходности.
Модель оценки капитальных активов (CAPM)
CAPM, разработанная Уильямом Ф. Шарпом, Джоном Линтнером и Яном Моссином, стала одним из важных достижений финансовой теории. CAPM устанавливает линейную зависимость между требуемой доходностью ценной бумаги и её систематическим, или недиверсифицируемым, риском, выраженным коэффициентом бета.
Математически CAPM записывается следующим образом:
kj = Rf + Bj (km - Rf)
где,
kj = ожидаемая или требуемая доходность ценной бумаги j
Rf = безрисковая ставка доходности
Bj = коэффициент бета ценной бумаги j
km = доходность рыночного портфеля.
Допущения:
- Инвесторы не склонны к риску и используют ожидаемую доходность и стандартное отклонение доходности для измерения доходности и риска портфеля. Иными словами, чем выше воспринимаемый риск портфеля, тем большей доходности инвестор, не склонный к риску, ожидает в качестве компенсации.
- Инвесторы принимают инвестиционные решения на один период, то есть на ближайший следующий период.
- Транзакционные издержки на финансовых рынках достаточно низки, чтобы ими можно было пренебречь. Активы можно покупать и продавать в любом количестве. Инвестор ограничен только своим капиталом и ценой актива.
- Налоги не влияют на решение о покупке активов.
- Все участники предполагают, что могут покупать активы по текущей рыночной цене, и одинаково оценивают характер доходности и риска каждого вложения.
В CAPM ожидаемую доходность можно считать требуемой доходностью, поскольку предполагается, что рынок находится в равновесии. Ожидаемая доходность — это доходность, которую инвесторы рассчитывают или надеются получить от актива за некоторый будущий период. Требуемая доходность ценной бумаги — это минимальная ожидаемая доходность, побуждающая инвестора купить эту бумагу.
Чего инвесторы требуют или ожидают при вложении средств? Прежде всего, они могут получить безрисковую доходность, вложив средства в безрисковые активы, например в казначейские векселя. Безрисковая ставка доходности обозначается Rf и соответствует минимальной доходности, ожидаемой инвесторами. Кроме того, поскольку инвесторы не склонны к риску, они рассчитывают на премию за риск, которая компенсирует дополнительный риск вложений в рисковые активы.
Требуемая доходность = безрисковая ставка + премия за риск.
CAPM позволяет непосредственно рассчитать премию за риск. Она равна произведению беты конкретной ценной бумаги j на рыночную премию за риск km - Rf
Премия за риск = βj (km - Rf)
Коэффициент бета «βj» выражает недиверсифицируемый риск актива по отношению к рыночному риску. Если риск актива превышает рыночный, то есть β больше 1.0, инвестор требует по этому активу более высокую премию за риск, чем по рынку в целом.
Линия рынка ценных бумаг (SML)
Можно построить график зависимости требуемой доходности (kj) от недиверсифицируемого риска (беты), заданной в CAPM. Получится линия SML, показанная ниже:
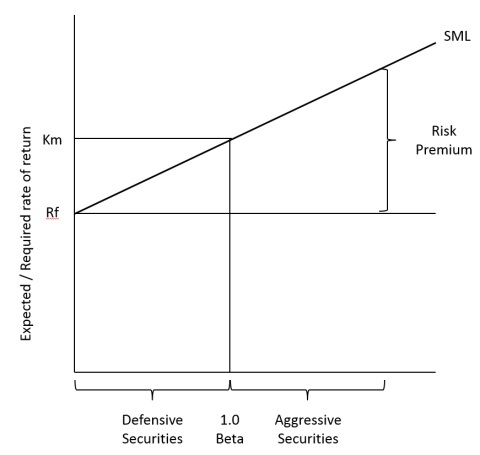
Риск и доходность
Согласно допущениям CAPM, ожидаемая доходность и бета отдельной ценной бумаги должны соответствовать её положению на SML. SML пересекает вертикальную ось на уровне безрисковой ставки доходности Rf. Наклон SML равен km - Rf.
Поскольку предполагается, что все ценные бумаги располагаются на SML, по этой линии можно просто и напрямую определить ожидаемую или требуемую доходность бумаги, если известна её бета. SML позволяет также классифицировать ценные бумаги. Бумаги с бетой выше 1.00, расположенные в верхней части SML, относят к агрессивным. Бумаги с бетой ниже 1.00, расположенные в нижней части SML, можно отнести к защитным, обеспечивающим доходность ниже средней.
Одно из ключевых допущений CAPM состоит в том, что рынок находится в равновесии и при заданном уровне рыночного риска, или беты, ожидаемая доходность равна требуемой. Иными словами, линия рынка ценных бумаг (SML) позволяет оценить, примерно ли соответствует доходность высокорисковых акций их риску, и наоборот. Рассмотрим, как оценивать ценные бумаги с помощью CAPM и SML.
Краткое изложение:
- Инвестиционный портфель — это совокупность активов, принадлежащих инвестору.
- Поскольку доходность акций меняется не вполне синхронно, диверсификация позволяет снизить риск.
- Степень снижения риска зависит от силы положительной корреляции между акциями.
- По мере роста числа акций вклад каждой новой акции в диверсификацию уменьшается.
- Стандартное отклонение портфеля — хороший показатель его риска.
- Бета измеряет риск отдельного портфеля по отношению к риску рыночного портфеля.
- Модель оценки капитальных активов (CAPM) устанавливает линейную зависимость между требуемой доходностью ценной бумаги и её систематическим, или недиверсифицируемым, риском, выраженным коэффициентом бета.
Управление финансовыми рисками
В этой главе вы сможете:- Понять различные виды финансовых рисков.
Термины «риск» и «неопределённость» часто употребляют как взаимозаменяемые, хотя их значения различаются. Следует различать определённость, неопределённость и риск. Определённость означает, что известно, что произойдёт, а вероятность наступления или ненаступления события составляет 100%. Риск означает, что возможны несколько конкретных, вероятных исходов, но неизвестно, какой из них реализуется. При неопределённости неизвестны даже вероятные исходы. Это означает полное отсутствие сведений о том, что может произойти. Риск обычно измеряют с помощью стандартного отклонения.
Цель компании — увеличивать благосостояние акционеров. Оно отражается в рыночной стоимости её акций. Поэтому риск компании состоит в том, что фактическая рыночная стоимость акций может отличаться от ожидаемой. Поскольку она тесно связана с размером прибыли, риск компании можно также определить как вероятность того, что фактическая прибыль после налогообложения (PAT) будет отличаться от ожидаемой PAT. Риск снижения связан с возможностью превышения ожидаемых затрат или недополучения выручки. Потенциал роста связан с возможностью того, что затраты окажутся ниже ожидаемых или выручка окажется выше ожидаемой.
Источники риска
Прибыль компании подвержена рискам из разных источников. Среди них процентный, валютный риск, риск дефолта, риск ликвидности, предпринимательский, финансовый и рыночный риски, а также риск затруднённой продажи активов. Этот перечень не исчерпывающий, но охватывает наиболее существенные риски.
Процентный риск:
Процентный риск — это вероятность неблагоприятного влияния изменений процентных ставок на прибыль или баланс компании. Процентные ставки влияют на компанию двумя способами: через прибыль и через стоимость активов или обязательств. Например, у компании, получившей кредит по плавающей ставке, при росте ставок может снизиться прибыль.
Валютный риск:
Валютный риск — это вероятность того, что колебания валютных курсов отрицательно скажутся на стоимости активов, обязательств или доходов компании. Неблагоприятные изменения курса могут повлиять на прибыль, активы или обязательства, даже если компания не работает на зарубежных рынках. Это связано с взаимозависимостью различных рынков.
Риск дефолта:
Риск дефолта — это риск невозврата сумм, причитающихся от третьих лиц, из-за их неспособности или нежелания платить. Его нужно учитывать при выдаче кредита любой стороне.
Риск ликвидности:
Риск ликвидности — это риск банкротства из-за неспособности компании выполнить финансовые обязательства. Ошибочно считать, что рентабельная компания почти или вовсе не подвержена риску ликвидности. Даже очень прибыльная компания может столкнуться с острой нехваткой ликвидности, если её средства связаны в неликвидных активах.
Предпринимательский риск:
Предпринимательский риск связан с воздействием внешней и внутренней среды на компанию. Он может быть вызван внутренними факторами, например забастовкой, смертью ключевого сотрудника или поломкой оборудования, либо внешними факторами, такими как государственная политика или изменение предпочтений покупателей.
Финансовый риск:
Финансовый риск — это риск банкротства из-за возможной неспособности компании вовремя погасить долги. Чем выше отношение заёмного капитала к собственному, тем выше финансовый риск. Его основные причины — риск ликвидности и неудачная структура капитала.
Рыночный риск:
Рыночный риск возникает, когда стоимость вложений компании снижается в результате рыночных изменений. Его также называют ценовым риском. Рыночный риск нельзя чётко отделить от других описанных выше рисков, так как он возникает в результате их взаимодействия. Наибольший вклад в него вносят процентный и валютный риски.
Риск затруднённой продажи активов:
Это риск того, что активы компании нельзя будет легко продать. Наличие труднореализуемых активов может быть связано с потребностью в средствах, но не всегда. Если для получения средств эти активы потребуется продать, трудности с продажей могут привести к риску ликвидности.
Краткое изложение:
- Риск означает, что возможны несколько конкретных, вероятных исходов, но неизвестно, какой из них реализуется.
- Процентный риск — это вероятность неблагоприятного влияния изменений процентных ставок на прибыль или баланс компании.
- Валютный риск — это вероятность того, что колебания валютных курсов отрицательно скажутся на стоимости активов, обязательств или доходов компании.
- Риск дефолта — это риск невозврата сумм, причитающихся от третьих лиц, из-за их неспособности или нежелания платить.
- Риск ликвидности — это риск банкротства из-за неспособности компании выполнить финансовые обязательства.
- Предпринимательский риск связан с воздействием внешней и внутренней среды на компанию.
- Финансовый риск — это риск банкротства из-за возможной неспособности компании вовремя погасить долги.
- Рыночный риск возникает, когда стоимость вложений компании снижается в результате рыночных изменений.
- Риск затруднённой продажи активов состоит в том, что активы компании нельзя быстро реализовать на рынке.
Процесс управления рисками
В этой главе вы сможете:- Понять различные подходы к управлению рисками
- Понять процесс управления рисками
- Объяснить, как оценивается риск.
Ошибочно считать, что цель управления рисками — полностью устранить их. На практике оно направлено на то, чтобы риск оставался на желаемом и приемлемом уровне или в допустимом диапазоне. Полностью исключить риск можно только при отсутствии какой-либо хозяйственной деятельности. Даже доходность государственных ценных бумаг, которую принято называть безрисковой, связана с рисками. Единственный риск, которого нет у таких вложений, — риск дефолта. Для получения доходности необходимо принимать на себя некоторые риски. Управление рисками призвано лишь привести риск в соответствие с ожидаемой доходностью вложения. Поскольку влияющие на риск факторы постоянно меняются, меняется и риск компании. Поэтому необходимо непрерывно оценивать его уровень и стараться приводить его к целевому значению. Если риск ниже целевого уровня, для этого иногда приходится его увеличить.
Подходы к управлению рисками
Ниже приведены различные подходы к управлению рисками:
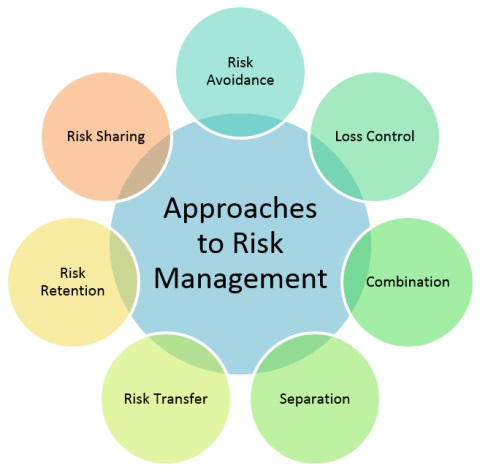
Методы управления рисками
Избежание риска
Радикальный способ управления риском — полностью его избежать, отказавшись от связанной с ним деятельности. Например, компания может решить не вкладывать средства в отрасль, если связанный с ней риск превышает возможности компании его принять. В определённых обстоятельствах такой подход уместен, но он остаётся исключением. Применять его ко всем рискам неразумно и невозможно. Если избегать всех рисков, никакая деятельность не будет осуществляться: риск, пусть и в разной степени, присущ любому виду деятельности.
Контроль потерь
Контроль потерь направлен на снижение вероятности убытка или его величины. Для этого корректируют повседневную деятельность компании. Например, компания с обязательствами по плавающей ставке может вложиться в активы с плавающей ставкой, чтобы ограничить процентный риск.
Объединение
Объединение — это способ снизить общий риск компании за счёт сочетания нескольких видов деятельности. Его также называют агрегированием или диверсификацией. Компания осваивает более одного направления бизнеса, причём корреляция между ними должна быть как можно слабее. При отсутствии корреляции хотя бы некоторые направления приносят прибыль в каждый конкретный момент. Это уменьшает вероятность убытков для компании.
Разделение
Разделение — это способ снизить риск, выделив отдельные направления бизнеса, активы или обязательства. Например, компания, ведущая два высокорисковых и положительно коррелирующих вида деятельности, может выделить одно направление в самостоятельную организацию и снизить свою подверженность риску. Компания также может разместить запасы в нескольких местах, чтобы уменьшить риск их уничтожения при пожаре.
Передача риска
Риск передаётся, когда компания, первоначально подверженная риску, передаёт его другой стороне, готовой его принять. Это можно сделать тремя способами. Первый — передать сам актив. Например, компания с несколькими направлениями деятельности может продать одно из них и тем самым передать связанный с ним риск. Второй — передать риск без передачи прав на актив или обязательство. Для этого можно хеджировать риск с помощью производных инструментов, таких как форварды, фьючерсы, свопы и опционы. Третий способ — договориться с третьей стороной о возмещении возможных убытков, не передавая сам риск. Это называется финансированием риска. Один из вариантов — приобрести страховку.
Удержание риска
Риск остаётся на компании, если она ничего не предпринимает, чтобы его избежать, снизить или передать. Компания может сознательно удерживать риск, если другие методы управления слишком дороги или неприменимы. Она может неосознанно удерживать риск, если не замечает его. Важно различать риски, которые компания готова нести сама, и риски, от которых она хочет избавиться с помощью методов управления.
Разделение риска между сторонами
Этот метод сочетает удержание и передачу риска. Компания берёт на себя часть конкретного риска, а оставшуюся часть передаёт другой стороне, готовой его принять. Например, компания и поставщик могут договориться, что, если рыночная цена товара в будущем превысит определённый уровень, продавец уступит компании часть выгоды. Если будущая рыночная цена окажется ниже оговорённой, компания передаст часть выгоды продавцу.
Процесс управления рисками
Управление рисками необходимо рассматривать в масштабе всей организации, поскольку раздельное управление рисками не даёт желаемого долгосрочного эффекта. Это особенно важно, так как риски возникают в разных видах деятельности, а ответственные за них сотрудники не всегда понимают связанные с ними риски. Управление рисками состоит из следующих последовательных этапов:
Определение целей:
Определение целей — первый этап управления рисками. Целью может быть защита прибыли или создание конкурентного преимущества. Руководство должно определить цель, чтобы руководитель по рискам мог выполнять свои обязанности в соответствии с ней.
Выявление рисков:
Каждая организация сталкивается с разными рисками. Они зависят от её деятельности, экономических, социальных и политических факторов и особенностей отрасли, включая интенсивность конкуренции, сильные и слабые стороны конкурентов и доступность сырья. Среди прочих факторов важны и внутренние: компетентность и взгляды руководства, состояние трудовых отношений, зависимость от внешних рынков с точки зрения снабжения, продаж или финансирования и возможности сотрудников. Каждая компания должна выявить возможные источники риска и виды риска, с которыми она сталкивается. Для этого руководителю по рискам необходимо понимать все виды деятельности компании и внешние факторы, способствующие возникновению рисков.
Оценки рисков:
Выявленные риски необходимо оценить, чтобы определить их значимость. Она зависит от размера возможного убытка и вероятности его наступления. По этим признакам риски компании делят на критические, существенные и менее существенные. Критические риски могут привести к банкротству. Существенные могут не привести к банкротству, но вызвать серьёзные финансовые затруднения. Менее существенные риски могут вызвать убытки, которые компания без особых затруднений понесёт в ходе обычной деятельности.
Разработка политики:
Политику управления рисками нужно разрабатывать с учётом допустимого для компании уровня риска. Срок её действия должен быть сравнительно длительным, чтобы политика оставалась достаточно стабильной. Обычно в ней указывают, какую долю риска нужно покрыть, то есть какой риск компания готова нести. Например, можно установить, что требуется покрыть определённую долю всех рисков, скажем 50%, или что сумма под риском в любой момент не должна превышать установленный предел.
Разработка стратегии:
На основе политики компания разрабатывает стратегию управления рисками. Срок её действия короче, чем у политики, поскольку стратегия должна учитывать множество меняющихся факторов. По сути, это план действий, в котором указывается, какие риски и в какие сроки нужно регулировать. В нём также определяются средства, методы и инструменты для управления этими рисками. Стратегия затрагивает налоговые и правовые вопросы. Например, она может определять, выгоднее ли дочерней компании самостоятельно управлять риском или передать его материнской компании. Она также может указывать наиболее выгодный способ перенести убытки на филиал в определённом месте. Ещё один важный вопрос — будет ли компания получать прибыль от управления рисками, активно торгуя на рынке производных инструментов, или ограничится покрытием существующих рисков.
Реализация:
После разработки политики и стратегии их необходимо реализовать, чтобы управлять рисками на практике. Это операционная часть управления рисками. Она включает поиск лучших условий передачи риска, подготовку мер на случай непредвиденных обстоятельств при удержании риска, разработку и внедрение программ контроля рисков. Она также включает решение операционных вопросов, таких как работа вспомогательных подразделений и соблюдение контрольных процедур.
Пересмотр:
Управление рисками нужно периодически пересматривать с учётом связанных с ним затрат. Поскольку факторы, влияющие на решения, постоянно меняются, необходимо проверять эффективность принятых ранее мер. Иногда прежние решения оказываются неудачными или изменение обстоятельств делает другой вариант более эффективным. Периодический пересмотр позволяет сохранить гибкость управления рисками и подбирать инструменты, методы и средства с учётом новых обстоятельств. Он помогает руководителю по рискам установить, достигнуты ли поставленные цели, и найти другой способ действий, если результаты не соответствуют ожиданиям.
Краткое изложение:
- Риска можно избежать, отказавшись от деятельности, с которой он связан.
- Контроль потерь направлен на снижение вероятности убытка или его величины.
- Объединение — это способ снизить общий риск компании за счёт сочетания нескольких видов деятельности.
- Разделение — это способ снизить риск, выделив отдельные направления бизнеса, активы или обязательства.
- Риск передаётся, когда компания, первоначально подверженная риску, передаёт его другой стороне, готовой его принять.
- Риск остаётся на компании, если она ничего не предпринимает, чтобы его избежать, снизить или передать.
- Разделение риска между сторонами сочетает его удержание и передачу.
- Управление рисками включает:
- Определение целей и
- Выявление рисков
- Оценка рисков включает:
- Разработка политики
- Реализация стратегии
- Реализация и
- Пересмотр