International MBA Institute™
MBA Finance™ Degree の学習教材
財務機能の性質と重要性
この章では、次のことを学ぶ。- 財務機能の性質と重要性を理解する
- 財務管理のさまざまな目的を理解する
資金は、管理者の意思決定に共通する要素です。担当業務や所属組織を問わず、ほぼすべての管理者にとって重要です。この点を理解するため、次の例を見てみましょう。
研究開発(R&D)部門の責任者は、コスト削減や売上増加につながる新製品や新しい工程を開発し、研究費の妥当性を示す必要があります。研究開発部門が資金を投入し続けても何の成果も上げられなければ、経営陣は部門を閉鎖せざるを得ません。成果につながらない基礎研究のために研究開発部門を運営する営利企業はありません。
同様に、資材管理責任者は、倉庫にあるさまざまな在庫に資金が投じられていることを認識する必要があります。在庫を減らし、浮いた資金をより生産的な用途に振り向けるよう努める一方で、在庫が少なすぎて生産工程が止まらないようにしなければなりません。在庫の過不足を避け、適正な水準を保つ必要があります。これは流動性と収益性のトレードオフと呼ばれ、運転資本管理の章で詳しく扱います。組織のすべての活動に同じことが当てはまります。各活動の結果は財務諸表にドル建てで反映されます。組織のほぼすべての活動が財務に影響するため、財務責任者はその名のとおり、組織のすべての財務事項に関与する必要があります。したがって、組織の意思決定の大半に財務責任者が関与するといえます。財務責任者の仕事とその目的を見ながら、財務管理とは何かを考えてみましょう。
財務管理の目的
財務責任者が達成しようとする目的を見てみましょう。必要な資金を許容できるコストで確保して適切に投資し、有効な統制策によってすべてが計画どおりに進んだとします。商業活動を行う企業や営利企業では、好業績は利益に表れます。その利益はどのように使われるのでしょうか。一部は配当として所有者に分配し、残りは事業に再投資します。この過程が続くと、企業は事業活動を通じて十分な余剰を生み出せるため、企業価値が高まります。株式が証券取引所で取引されていれば、企業の好業績はその取引価格に反映されます。高値で株式を売却できれば、所有者や株主は投資額を大きく上回る金額を受け取り、その富が増えます。このように、適切な財務管理によって所有者である株主にとっての企業価値が高まり、株主の富が増えます。したがって、財務責任者の目標は、一株当たり利益(EPS)と株式の市場価格に反映される企業価値を高めることで、所有者の富を増やし、最大化することです。
少し前まで、公営企業の唯一の目標は、社会と国全体の富を増やすことでした。そのために、全国のあらゆる地域のすべての国民に必需品やサービスを提供し、各地域を均等に発展させ、雇用機会を創出してきました。また、成果が出るまでに長くかかり民間投資を得にくい事業や、輸入代替産業にも投資しました。今では公的部門も、存続するためには業績を上げる必要があり、政府から製品やサービスへの補助金は今後得られないと認識しています。公営企業(PSUs)は効率性を高めるために持分売却と民営化を進めています。
まとめ:
- 組織のほぼすべての活動が財務に影響するため、財務責任者は組織のすべての財務事項に関与する必要があります。
- 商業活動を行う企業や営利企業では、好業績は利益に表れます。
- この過程が続くと、企業は事業活動を通じて十分な余剰を生み出せるため、企業価値が高まります。
- 公営企業(PSUs)は効率性を高めるために持分売却と民営化を進めています。
財務マネージャーの職務
この章では、次のことを学ぶ。- 財務責任者が資金をどのように配分するかを説明する。
- 財務責任者が組織の資金の使途をどのように管理するかを説明する。
- リスクとリターンのトレードオフを説明する。
実際の例を見てみましょう。
コンピューター研修、ソフトウェア開発、情報システム、コンサルティングなどで知られる XYZ Limited は、新しいサービスや製品ラインの追加と既存システムの刷新を含む近代化・拡張計画を進めています。計画に必要な費用は$357.8百万と見積もられており、同社の目論見書によると次の方法で資金を調達する予定です。
| 項目 | 費用(単位:百万$) |
| 普通株式の公募(発行プレミアムを含む)
期限付き融資 リース その他 繰延払いの保証 社内で生み出した資金 |
180.4
13 12.5 7.5 9.9 134.5 |
| 合計: | 357.8 |
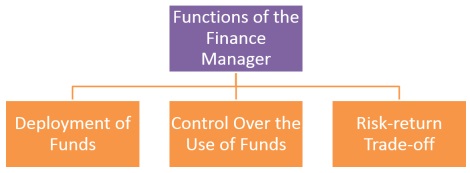
財務マネージャーの職務
資金の配分
資金の配分では、常に複数の用途が競合します。財務責任者は、生産、マーケティング、人事、研究開発(R&D)などの部門責任者や経営陣と協議し、土地、建物、機械、資材などの資産に資金をどのように配分するかを決めます。これらの部門責任者が「投資委員会」を設け、マーケティング、技術、財務の観点から投資提案を評価する場合もあります。財務責任者は、必要な投資額に見合う価値があるかを財務面から評価します。この「投資の意思決定」は、財務責任者の中核的な業務の一つです。
XYZがさまざまな方法で調達した資金は、同社の目論見書に記載されているとおり、次の用途に配分される予定です。
| 項目 | 費用(単位:百万$) |
| 建物
コンピューターと周辺機器 生産設備・機械 インフラ 通常の設備投資 借入金の返済 運転資本の増加 |
98.5
94.1 11.6 21.3 24.1 28.3 79.9 |
| 合計: | 357.8 |
資金の使途の管理
資金を投じる事業や提案を決めて資金を調達した後、調達と配分が計画どおりに進むよう、その使途を継続的に監視する必要があります。財務責任者のこの業務を財務統制と呼びます。代表取締役には頻繁に報告書を提出します。報告書には、資金の調達と配分がどの程度計画どおりに進んでいるかを示す事実や数値を記載します。例えば、企業の日常業務のために銀行が承認した融資枠(運転資本)の使用額と、追加で借り入れられる額を経営陣に報告します。顧客ごとの未回収額や仕入先への未払額も記載します。さらに、将来の各時点で必要な資金と、社内で生じた余剰資金を含め、さまざまな調達先から利用できる資金についても報告します。組織内の各部門の業績も経営陣に報告します。これらはすべて「統制報告書」と呼ばれます。この一連の過程を「統制」と呼ぶのは、計画した結果が得られるよう、経営陣が適時に是正措置を講じるのに役立つためです。
リスクとリターンのトレードオフ
財務責任者は、投資や資金調達の意思決定において、リスクとリターンの適切なバランスを取ろうとします。企業が事業資金のために多額の借入を行うと、事業から生じる余剰資金は、利息の支払いと元本の返済、すなわち「債務返済」に使われます。返済負担が重いと、所有者に配分できる余剰資金や利益が減ります。計画どおりに進まず、企業が債務を履行できない場合、支払不能に陥るリスクすらあります。同様に、さまざまな投資機会には、リターンとその実現時期に一定のリスクがあります。投資機会の価値がその費用を上回るか、追加の債務負担を無理なく引き受けられるかを判断する必要があります。実際には、財務管理を含む経営のあらゆる分野で、意思決定にはリスクとリターンのバランスが求められます。
まとめ:
- 財務責任者は資金計画を立て、必要なときに必要な資金を、さまざまな調達先から許容できるコストで調達します。これを資金調達の意思決定と呼びます。
- 財務マネージャーは、資金を利用できる利点と、融資契約の制限条項に伴う費用および柔軟性の低下との間で均衡を図る。
- 財務責任者は、必要な投資額に見合う価値があるかを財務面から評価します。この「投資の意思決定」は、財務責任者の中核的な業務の一つです。
- 資金を投じる事業や提案を決めて資金を調達した後、財務責任者は、資金の調達と配分が計画どおりに進むよう、その使途を継続的に監視する必要があります。この業務を財務統制と呼びます。
- 財務責任者は、投資や資金調達の意思決定において、リスクとリターンの適切なバランスを取ろうとします。
財務と他の事業機能との連携
この章では、次のことを学ぶ。- 財務部門と以下の部門との連携を理解する:
- マーケティング部門の機能
- 生産部門の機能
- 経営陣
-
以下を含む財務管理上のその他の課題を理解する:
- 資金管理業務
- 外国為替
- 財務構成の設計
- 株価の維持
- 経営権の確保
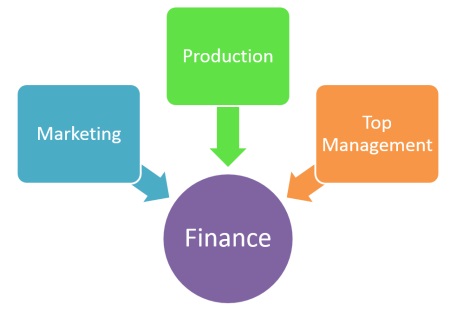
財務部門と他の業務部門との連携
マーケティング部門と財務部門の連携
マーケティング責任者は、企業の収益性に大きな影響を及ぼす判断を数多く行います。例えば、顧客に信用を供与することが企業の利益に与える影響を、明確に理解する必要があります。そうしなければ、売上目標を達成しようとするあまり、支払い条件を緩めすぎて利益計画に支障を来す可能性があります。同様に、販売を見越して多くの完成品在庫を保有する利点と、その在庫の維持費用を比較する必要があります。その他、財務に影響する主な判断には、価格設定、製品、販売促進と広告、製品構成の選択、流通方針があります。
生産部門と財務部門の連携
製造業では、生産責任者が、設備や資材、人員に向けられる投資の大部分を管理します。担当する設備を最も効率よく活用し、仕掛品や未完成品、貯蔵品や予備部品の在庫を適正な水準に保ち、設備の休止時間や作業の中断を最小限に抑えられるよう、部門を運営する必要があります。それを実現できれば、製品の原価を抑え、利益の最大化に貢献できます。製品の販売価格は競争や政府規制など企業の外部要因に大きく左右されますが、生産原価は生産責任者がより管理しやすいことを理解する必要があります。同様に、内製か外部調達か、購入かリースかといった意思決定も行います。その際には、決定前に財務への影響を評価する必要があります。
経営陣と財務部門の連携
経営陣は企業の長期目標の達成に関心を持ち、組織全体がどれだけ効果的に運営されているかを把握するために財務諸表を活用します。ここまでは、財務部門と生産やマーケティングなどの非財務部門との連携を簡単に見てきました。財務機能は、経営陣の役割とも密接に結び付いています。戦略計画の策定と経営管理は、経営陣の重要な役割です。財務部門は、これらの活動に必要な基本情報を提供します。
近年、多くの国や地域で経済の自由化が進み、発行価格を事前に定めていた証券発行監督機関が廃止され、経済のグローバル化も進められています。こうした状況の中で、財務責任者は次のような新たな課題に直面しています。
財務管理上のその他の課題
資金管理業務:
短期資金には、より高度な管理が必要です。財務責任者は、金利の動きを予測して投機による利益を上げられる場合があります。
外国為替:
外国為替取引の費用と便益を比較する必要があります。特に現在は、ほとんどの国や地域で経済のグローバル化が進み、通貨の将来価値が予測しにくくなっているためです。
財務構成の設計:
負債と自己資本の最適な組み合わせが不可欠です。企業は、自社と投資家のニーズに合った金融商品を設計する必要があります。新規発行証券の発行価格の設定は、現在では財務責任者の重要な業務です。
株価の維持:
株式が額面を上回る価格で発行される時代には、企業は株価を良好な水準に維持しなければなりません。そのため、適切な配当方針や無償株式の割当方針を策定する必要があります。
経営権の確保:
株式をプレミアム付きで発行する際に、経営陣が割り当てられた株式を引き受けられなければ、経営権を失う可能性があります。それを防ぐ戦略は不可欠です。
まとめ:
- マーケティング部門と財務部門の連携:
- 財務責任者は、販売を見越して多くの完成品在庫を保有する利点と、その在庫の維持費用を比較する必要があります。
- その他の主な判断には、価格設定、製品、販売促進と広告、製品構成の選択、流通方針があります。
-
生産部門と財務部門の連携:
- 生産責任者は、担当する設備を最も効率よく活用し、仕掛品や未完成品、貯蔵品や予備部品の在庫を適正な水準に保ち、設備の休止時間や作業の中断を最小限に抑えられるよう、部門を運営する必要があります。
-
経営陣と財務部門の連携:
- 戦略計画の策定と経営管理は、経営陣の重要な役割です。財務部門は、これらの活動に必要な基本情報を提供します。
-
財務管理上のその他の課題:
- 資金管理業務
- 外国為替
- 株価の維持
- 経営権の確保
企業財務を取り巻く環境
この章では、次のことを学ぶ。- 企業財務を取り巻く環境を理解する
- 主な企業形態を理解する
- 個人事業
- パートナーシップ
- 会社
- Colgate は歯磨き製品(歯磨きペーストや歯磨き粉)の市場で首位にあり、増産によって市場シェアを拡大できます。しかし、歯磨きペーストの生産能力を拡大すれば確実に株主の富が増えるとしても、Colgate の財務責任者はその提案を推奨できません。なぜでしょうか。多くの国で歯磨きペーストの製造は小規模事業者向けの事業とされており、政府はこの事業を行う小規模事業者以外には生産能力の拡大を認めていないからです。
- Nutrine の菓子製品は強いブランドイメージを持っています。財務責任者は、この強みを生かして株式を発行し、一般から資金を調達したいと考えるかもしれません。しかし、Nutrine は非公開の有限責任会社であり、多くの国の会社法はこの形態の会社が一般から資本を募ることを禁じているため、希望してもこの方法は取れません。
資金を調達する金融市場の構造や、銀行などの金融仲介機関に適用される規制も、財務責任者の意思決定に影響します。税金も重要な要因です。投資の実行可能性を評価するときは、その投資に関わる税務上の要因も考慮します。
このように、各企業固有の強みや弱みに由来する内部の制約と、さまざまな外部の制約のもとで、所有者の富を最大化するという目標を追求します。これらの制約の中で最適な意思決定を行う必要があるため、仕事は複雑でありながら興味深いものになります。
財務責任者の仕事に直接関係する外部環境の側面を四つ挙げました。具体的には次のとおりです。
- 企業形態。
- 規制の枠組み。
- 金融システム(金融市場と金融仲介機関を含む)。
- 税務上の考慮事項。
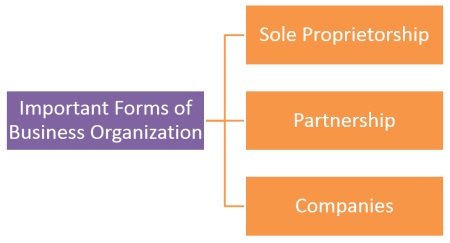
主な企業形態
個人事業
この形態の事業は一人の所有者が営みます。事業上の意思決定とリスクの引き受けに関する権限はすべて事業主にあります。事業から得られる報酬と利益は事業主に帰属し、損失とすべての債務も事業主が負担します。
個人事業には次の利点があります。
- 簡単かつ低コストで設立できます。
- 政府の規制はわずかです。
- 事業体そのものには課税されません。 $
- 企業の存続期間は、事業主が存命である期間に限られます。
- 個人として無限責任を負います。
- 外部から資金を調達できないため、成長が妨げられる場合があります。
- 所得に対する税負担は非常に大きくなります。
この形態では、二人以上で事業を共同所有します。パートナーとして事業のリスクを負担し、事業から得られる利益を分け合います。
パートナーシップは、パートナーシップ契約またはその証書によって成立します。
パートナーシップには次の利点があります。
- 個人事業と同様に、簡単かつ低コストで設立できます。
- 政府の規制は比較的少なくなっています。
- パートナーの専門知識や経験は、企業の運営に役立ちます。
- 企業の存続期間はパートナー間の契約によって決まります。いずれかのパートナーが脱退または死亡すると、企業が解散する場合があります。
- パートナー間に対立が生じると、企業の存続が脅かされます。
- パートナーは個人として無限責任を負います。
- 資金調達能力が限られます。
共通の目的に向かって協力する人々の集まりを会社と呼びます。営利目的かどうかを問わず、さまざまな種類の団体を指します。会社の組織形態の詳細は、各国の商工会議所が定めています。
まとめ:
- 財務責任者は、自身の意思決定に適用される法的枠組みを十分に理解する必要があります。
- 財務責任者が資金を調達する金融市場の構造や、銀行などの金融仲介機関に適用される規制も、財務責任者の意思決定に影響します。
- 主な企業形態には次が含まれます。
- 個人事業:この形態の事業は一人の所有者が営みます。
- パートナーシップ:この形態では、二人以上で事業を共同所有します。
- 会社:共通の目的に向かって協力する人々の集まりを会社と呼びます。
貨幣の時間価値
この章では、次のことを学ぶ。- 複利計算の手順を理解する
- 割引の手順を理解する
- 単一のキャッシュフロー(一括投資額)の将来価値を理解する。
- 元本が倍になるまでの期間の意味を説明する。
- 成長率の意味を説明する。
一見するとこの方法で問題ないように思えますが、どのような重要な前提に基づいているかを理解する必要があります。投資や入金の時期にかかわらず、貨幣の価値は一定であると仮定しています。言い換えると、現在の一ドルの価値 = 1年目末の一ドルの価値 = 2年目末の一ドルの価値、という関係がその後も続くと仮定しています。貨幣には時間価値があるので、この前提が正しくないことは直感的に分かります。貨幣の時間価値をどのように定義し、プロジェクトのキャッシュフローに反映すればよいのでしょうか。本章ではこの問いに答えます。
今手元にある$1000は、一年後に受け取る$1000より価値が高いことは直感的に分かります。言い換えると、一年後に同額を確実に返すという約束だけでは、今$1000を手放そうとは思わないでしょう。しかし、最初の一年が終わる時点で$1000を上回る金額を受け取れるなら、今$1000を手放すかもしれません。今$1000を手放すために必要な追加の対価を「利息」または貨幣の時間価値と呼びます。利息は通常、年12パーセントや年18パーセントのように、年率をパーセントで表します。
なぜ貨幣に時間価値があるのでしょうか。主な理由は次のとおりです。
資金を生産的に活用すれば、実質的な収益を生み出せます。例えば、原材料と労働力に$100を投じて$105相当の製品を生産できれば、$100の投資で5パーセントの収益率を得たといえます。
インフレ期には、今の一ドルの購買力は将来の一ドルよりも高くなります。
将来には不確実性があるため、人々は将来の消費よりも現在の消費を好みます。
この三つの要因がどのように組み合わさって金利を決めるかを、記号で表すと次のようになります。
名目金利または市場金利 = 実質金利または実質収益率 + 予想インフレ率 + 不確実性を補うためのリスクプレミアム。
貨幣の時間価値を考慮する方法には、複利計算と割引があります。この二つの基本的な考え方を理解するため、例えば今すぐ$1000を支出し、その後、以下のように入金があるプロジェクトを考えてみましょう。
1年目:$250
2年目:$500
3年目:$750
4年目:$750
当初の支出とその後の入金は、次のように時間軸上に示せます。
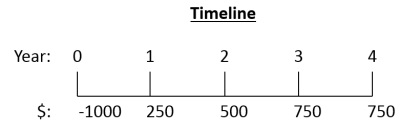
当初の支出とその後の入金
複利計算の手順
複利計算では、一定の金利を用いて、対象期間の終了時点におけるすべてのキャッシュフローの将来価値(FV)を求めます。この例では、当初の支出額$1000の4年目末における将来価値を、毎年の入金額の4年目末における将来価値の合計と比較します。この手順は次の図のように表せます。
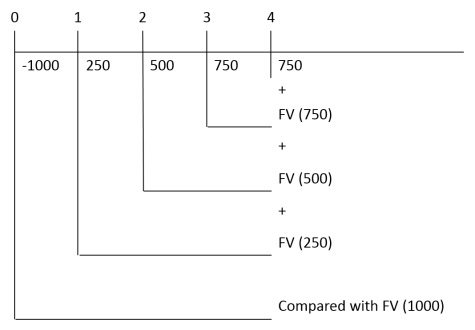
複利計算の手順
割引の手順
割引法では、現在、すなわち時間軸上の時点0を基準に貨幣の時間価値を計算します。そのため、当初の支出額を、所定の金利で計算した将来の入金額の現在価値(PV)の合計と比較します。この手順は次の図のように表せます。
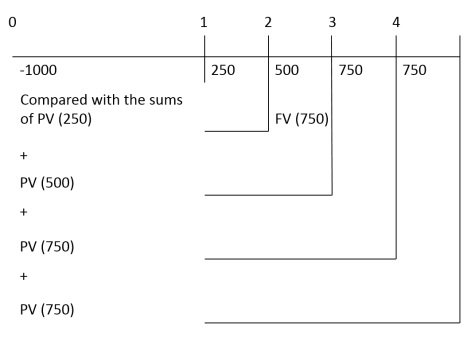
割引の手順
複利と単利の違いを、次の例で確認しましょう。
例1:
X が投資に使える$1000を持っており、年利10パーセントの年複利方式と、金利10パーセントの単利方式の二つがあるとします。(a)一年、(b)二年、(c)五年のそれぞれの期末に資金を引き出す場合、どちらの方式を選ぶべきでしょうか。
解答:
初期投資額を$1000とすると、二つの方式による累積額は次のとおりです。
| 年末 | 複利方式 | 単利方式) |
| 1 2 3 4 5 |
1000 + (1000 x 0.10) = 1100 1100 + (1100 x 0.10) = 1210 1210 + (1210 x 0.10) = 1331 1331 + (1331 x 0.10) = 1464 1464 + (1464 x 0.10) = 1610 |
1000 + (1000 x 0.10) = 1100 1100 + (1000 x 0.10) = 1200 1200 + (1000 x 0.10) = 1300 1300 + (1000 x 0.10) = 1400 1400 + (1000 x 0.10) = 1500 |
表から分かるように、複利では利息にも利息がつきますが、単利では利息に追加の利息はつきません。保有期間が一年を超える場合、収益を最大化したい投資家は複利方式を選びます。ここで複利と単利を区別したのは、財務分析では常に複利を前提とすることを示すためです。 単一のキャッシュフロー(一括投資額)の将来価値
上の表は、ある時点で一括投資した金額の将来価値を求める手順を示しています。ただし、満期まで20年や30年といった長期間の将来価値を求めるには、この方法では手間がかかります。単一のキャッシュフローの将来価値を年複利で計算する一般的な手順は、次のとおりです。
FVn = PV(1 +k)n
ここで、FVn = 当初のキャッシュフローの n 年後の将来価値
PV = 当初のキャッシュフロー
k = 年利
n = 投資期間
上の式の (1 + k)n は、今日投資した$1(一ドル)に金利 k を適用した場合の n 年目末の将来価値を表します。この値を将来価値係数(以下 FVIF)と呼びます。「k」と「n」が与えられたときの投資の将来価値を求めるには、表から対応する (1 + k)n の値を探し、初期投資額に掛けます。
元本が倍になるまでの期間
投資家からよく出る質問は、「所定の金利で運用した場合、投資額が倍になるまでにどれくらいかかるか」です。この質問には「72の法則」で答えられます。概算ですが、この法則では、72を金利で割ると元本が倍になるまでの期間が求められます。
例えば、所定の金利が6パーセントの場合、元本が倍になるまでの期間は72/6 = 12年です。
69の法則を使うと、元本が倍になるまでの期間をより正確に見積もれます。
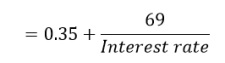
69の法則
まとめ:
- プロジェクトとは、将来の一定期間にわたって便益が得られることを見込み、現時点で資金を投じる活動です。
- 資金を生産的に活用すれば、実質的な収益を生み出せます。
- インフレ期には、今の一ドルの購買力は将来の一ドルよりも高くなります。
- 複利計算の手順:一定の金利を用いて、対象期間の終了時点におけるすべてのキャッシュフローの将来価値(FV)を求めます。
- 割引の手順:当初の支出額を、所定の金利で計算した将来の入金額の現在価値(PV)の合計と比較します。
- 72の法則では、72を金利で割ると、元本が倍になるまでの期間が求められます。
リターンの測定
この章では、次のことを学ぶ。- リターンの概念を理解する
- 実現収益率を定義する。
- 期待収益率を定義する。
- リターンの各構成要素を理解する
- 収益率を測定する
リターン
投資家の目的は、リスクをはじめとするさまざまな制約のもとで、投資の期待収益率を最大化することです。リターンは投資に対する報酬であり、投資家が投資を行う動機になります。投資の意思決定においてリターンが重要な理由は、次のとおりです。
- 投資家が複数の投資先からどのようなリターンを得られるかを比較できます。
- 過去の収益率を測ることで、投資家はこれまでの運用成績を評価できます。
- 過去の収益率を測定することは、将来の収益率の推定にも役立ちます。
実現収益率
事後的な収益率、つまり実際に得られた、または得られたはずの収益率です。例えば、1月の初日に公示された年利10%で銀行に$1000を預けると、ちょうど一年後には$1100になります。この場合、過去の収益率、つまり実現収益率は10%です。
期待収益率
投資家が将来の一定期間に資産から得られると予想する収益率です。期待収益率には不確実性、つまりリスクがあり、実現する場合としない場合があります。投資家は、収益とその実現時期の不確実性を補うために、リスクや不確実性を相殺できるだけの期待収益率を求めます。
リターンの構成要素
投資のリターンは何から成り立つのでしょうか。基本的には、次の二つの要素から成ります。
- 投資から利息や配当などの形で定期的に受け取る現金収入です。リターンのこの要素については、利回りという言葉がよく使われます。ここでいう利回りとは、証券から得られる収入の、証券価格(通常は購入価格)に対する割合です。例えば、表面利率10%(5)の債券を$900で購入した場合、利回りは11.11%です。
- 資産価格の上昇(下落)をキャピタルゲイン(キャピタルロス)と呼びます。購入価格と、資産を売却できる価格または実際に売却した価格との差額です。
収益率の測定
収益率とは、投資家が証券を所有または保有する期間に受け取る総リターンを、保有期間の開始時点における購入価格に対するパーセントで表した値です。言い換えると、証券が生み出す現金収入と、保有期間の開始から終了までの証券価格の変動額を合計し、開始時点における証券の購入価格に対するパーセントで表します。
収益率を計算する一般式は次のとおりです。
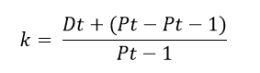
収益率の計算
ここで、k = 収益率
Pt = 時点「t」、すなわち保有期間の終了時点における証券の価格。
Pt-1 = 時点「t-1」、すなわち保有期間の開始時点における証券の価格(購入価格)。
Dt = 時点「t」に証券から受け取る収入またはキャッシュフロー。
証券間で収益率を比較できるよう、収益率は通常、年率をパーセントで表示します。
まとめ:
- リターンは投資に対する報酬であり、投資家が投資を行う動機になります。
- 実現収益率:事後的な収益率、つまり実際に得られた、または得られたはずの収益率です。
- 期待収益率:投資家が将来の一定期間に資産から得られると予想する収益率です。
- リターンの構成要素:
- 定期的に受け取る現金または収入。
- 資産価格の上昇または下落。
- 収益率とは、投資家が証券を所有または保有する期間に受け取る総リターンを、保有期間の開始時点における購入価格に対するパーセントで表した値です。
財務リスクの源泉
この章では、次のことを学ぶ。- リスクのさまざまな発生要因を理解する
- 総リスクをどのように測定するかを説明する。
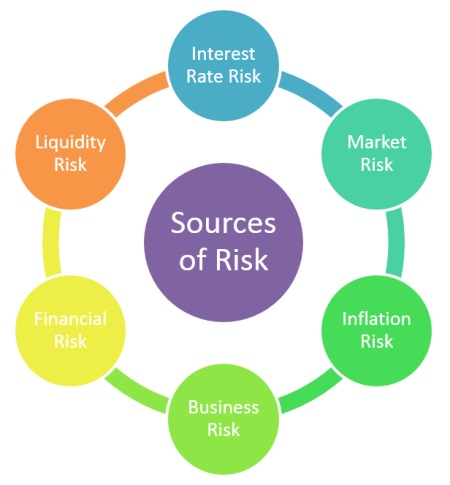
財務リスクの源泉
金利リスク:
金利リスクとは、金利水準の変化によって証券の収益率が変動するリスクです。他の条件が同じであれば、証券価格は金利と逆方向に動きます。このリスクは株式投資家よりも債券保有者に直接影響します。
市場リスク:
市場リスクとは、証券市場の変動によって収益率が変動するリスクです。すべての証券が市場リスクにさらされていますが、株式は特に大きな影響を受けます。このリスクには、不況、戦争、政治など、証券そのものの外部にある幅広い要因が含まれます。
インフレリスク:
インフレが進むと購買力は低下します。これは購買力リスクとも呼ばれ、すべての証券に影響します。インフレに伴って金利が上昇するため、金利リスクにも直接関係します。
事業リスク:
特定の業界や環境で事業を行うことに伴うリスクを指し、その事業や企業に投資する投資家にも及びます。
財務リスク:
企業が財務レバレッジを利用する、つまり借入によって資金を調達すると、財務リスクが生じます。借入への依存度が高いほど、財務リスクも高くなります。
流動性リスク:
このリスクは、当該証券が取引される流通市場に関係します。価格面で大幅に譲歩することなく、すばやく売買できる証券は流動性が高いと見なされます。取引にかかる時間や価格面での譲歩の大きさが不確かであるほど、流動性リスクは高くなります。短期国債など、すぐに取引できる市場がある証券の流動性リスクは比較的低くなります。
総リスクの測定
リスクは、起こり得る結果のばらつきに関係します。ばらつきとは変動性のことです。資産のリターンに変動がなければ、リスクはありません。何年にもわたる投資リターンを分析する投資家は、リターンの変動性、つまりその資産の総リスクを把握する必要があります。
収益率の変動性を測る方法はいくつかあります。収益率の範囲、つまり考えられる最高収益率と最低収益率の差はその一つですが、この尺度は両端の値しか用いません。
資産の収益率の分散は、考えられる各収益率と期待収益率との差を二乗し、それぞれにその収益率が実現する確率を掛けて合計した値です。
収益率の変動性を測る三つ目の方法で、最もよく使われるのが標準偏差です。σ で表す標準偏差は、収益率の分散の平方根です。
標準偏差と分散は、概念上は同等の総リスクの定量的な尺度です。標準偏差には次の利点があるため、範囲よりも好まれます。
- 範囲とは異なり、標準偏差では起こり得るすべての事象を考慮し、各事象の発生確率を重みとして用います。
- 標準偏差はよく知られた概念であり、多くの電卓やコンピューターに計算機能が備わっています。
- 標準偏差は、期待値または平均値を中心に値がどの程度ばらつくかを測る尺度です。これは、リスクを「収益率の変動性」と捉える定義に沿っています。
- 標準偏差は、各偏差を二乗してそれぞれの確率を掛け、その合計の平方根を取った値です。標準偏差で測ったリスクと期待収益率は同じ単位で表されるため、比較しやすくなります。このため、リスクの尺度としては分散より標準偏差が好まれます。
- 金利リスクとは、金利水準の変化によって証券の収益率が変動するリスクです。
- 市場リスクとは、証券市場の変動によって収益率が変動するリスクです。
- インフレが進むと購買力は低下します。これは購買力リスクとも呼ばれ、すべての証券に影響します。
- 事業リスクとは、特定の業界や環境で事業を行うことに伴うリスクです。その事業や企業に投資する投資家にも及びます。
- 企業が財務レバレッジを利用する、つまり借入によって資金を調達すると、財務リスクが生じます。
- 流動性リスクは、当該証券が取引される流通市場に関係します。
- 何年にもわたる投資リターンを分析する投資家は、リターンの変動性、つまりその資産の総リスクを把握する必要があります。
金融ポートフォリオとリスク
この章では、次のことを学ぶ。- 分散可能なリスクと分散できないリスクを区別する。
- ポートフォリオとリスクの相関の度合いを理解する
- 市場リスクの要因を特定する。
- 固有リスクの要因を特定する。
- ベータの測定方法と CAPM の前提を理解する
- SML(証券市場線)の概念を理解する
分散可能なリスクと分散できないリスク
株式の収益率がまったく同じ動きをするわけではないため、分散投資でリスクを低減できます。ただし、ある程度の正の相関があるため、実際にはリスクをゼロにすることはできません。したがって、分散投資によってリスクを減らせる範囲には限界があります。主な理由は二つです。
相関の度合い
これまで見てきたように、リスクをどれだけ低減できるかは、株式間の正の相関の強さによって決まります。正の相関が弱いほど、リスクを大きく減らせます。
ポートフォリオの株式銘柄数
分散投資でどれだけリスクを低減できるかは、ポートフォリオに含まれる銘柄数にも左右されます。下図のように、銘柄数が増えるほど、銘柄を一つ追加したときの分散効果は小さくなります。
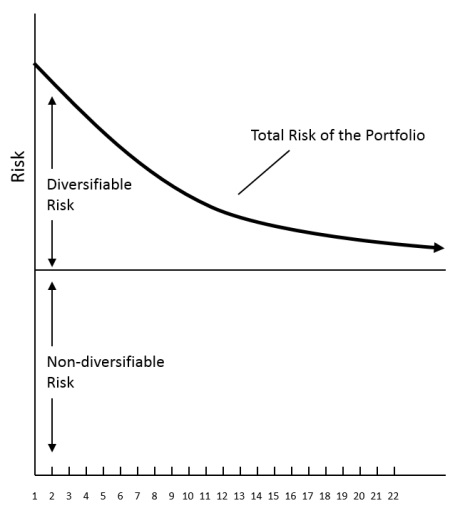
分散投資によるリスクの低減
図に示すとおり、互いに関係の薄い業界から選べば、最初の10~12銘柄で分散投資の主な効果が得られます。それ以上に銘柄を追加しても総リスクはさらに下がりますが、追加による効果は次第に小さくなります。
図からは、減少しているのが分散可能なリスクであることも分かります。分散できないリスクは、ポートフォリオの構成にかかわらず一定です。分散可能なリスクと分散できないリスクとは何でしょうか。個々の株式のリスクは、分散できないリスクと分散可能なリスクの二つに分けられます。
分散できないリスクとは、金利リスク、インフレリスク、財務リスクなどさまざまな要因に由来する総リスクのうち、経済全体または株式市場全体に関係し、分散投資で解消できない部分です。市場リスクまたはシステマティックリスクとも呼ばれます。
一方、分散可能なリスクは、総リスクのうち特定の企業や業界に固有の部分であり、分散投資によって解消できます。非システマティックリスクまたは固有リスクとも呼ばれます。
分散可能なリスクと分散できないリスクが生じる要因をいくつか見てみましょう。
分散できないリスクまたは市場リスクの要因
- 税率の大幅な変更
- 戦争その他の災害
- インフレ率の上昇または低下
- 経済政策の変更
- 業界の不況
- 国際原油価格の上昇など。
- 企業でのストライキ
- 主要な仕入先の倒産
- 企業の主要な役員の死亡
- 新たな競合他社の予期しない市場参入など。
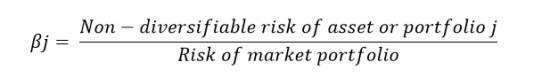
ポートフォリオ内の株式のリスクはどのように測るのでしょうか。ポートフォリオの標準偏差は、リスクを測る有用な指標です。銘柄の追加でポートフォリオの標準偏差が大きくなれば、その銘柄はポートフォリオのリスクを高めます。ただし、ある銘柄がポートフォリオにもたらすリスクは、その銘柄の総リスク、すなわち標準偏差だけでなく、総リスクのうち分散可能な部分と分散できない部分の内訳にもよります。一銘柄しか保有していない投資家は分散投資をしていないため、そのリスクは銘柄の標準偏差で表されます。分散投資をしている投資家にとって、ある銘柄のリスクは、総リスクのうち分散で解消できない部分だけです。分散できないリスク、つまり市場リスクをどのように測るのでしょうか。一般にベータ(β)係数で測ります。ベータは、市場ポートフォリオのリスクを基準に、個々のポートフォリオの相対的なリスクを測ります。市場ポートフォリオはすべてのリスク資産を含むため、投資家が購入できるリスク資産のポートフォリオの中で、最も分散されています。この相対的なリスクは次のように表せます。
相対リスクの計算式
このように、ベータ係数は、市場ポートフォリオを基準に、資産の分散できないリスク、つまりシステマティックリスクを測る指標です。ベータが1.0であれば、資産のリスクは平均的です。ベータ係数が1.0を上回ればリスクは平均を上回り、そのような株式の収益率には、市場よりも大きなリスクが伴う傾向があります。ベータ係数が1.0を下回る株式のリスクは、平均、つまり市場ポートフォリオよりも低くなります。ここで重要なのは、市場ポートフォリオでは可能な限りの分散が行われていることです。したがって、そのリスクは分散できず、投資家は回避できません。同様に、資産の収益率と他の資産の収益率との間に完全な正の相関がない限り、その非システマティックリスクを分散投資によって解消する方法はあります。その結果、ベータは分散できないリスクだけに依存します。
ポートフォリオのベータは、構成銘柄のベータをそれぞれの投資比率で加重平均した値です。例えば、証券Aのベータが1.5、証券Bのベータが0.9で、この2銘柄にそれぞれポートフォリオの60%と40%を投資している場合、ポートフォリオのベータは1.26 (1.5 x 0.6 + 0.9 x 0.4)です。
ベータの測定
証券やポートフォリオの収益率と市場収益率の間にある系統的な関係は、単回帰分析で表せます。William Sharpe が開発した単一指数モデル(市場モデル)では、証券またはポートフォリオの収益率を従属変数 kj、市場ポートフォリオの収益率を独立変数 km とします。これを式で表すと次のとおりです。
kj = αj + βjkm + ej
モデルのベータ・パラメータ βj は、上記の回帰関係における直線の傾きを表します。先に説明したように、証券やポートフォリオの市場全体に対する感応度を測り、市場収益率の変化に応じて証券やポートフォリオの収益率がどれほど変化するかを示します。証券のベータ係数は、証券の収益率と市場収益率の共分散を市場収益率の分散で割った値と定義されます。
資本資産価格モデル(CAPM)
William F Sharpe、John Lintner、Jan Mossin が開発した CAPM は、財務理論における主要な成果の一つです。CAPM は、証券の要求収益率と、そのシステマティックリスク、すなわち分散では除けないリスクを表すベータとの間に線形関係を設定します。
CAPM は次の数式で表されます
kj = Rf + Bj (km - Rf)
ここで、
kj = 証券 j の期待収益率または要求収益率
Rf = 無リスク収益率
Bj = 証券 j のベータ係数
km = 市場ポートフォリオの収益率。
前提:
- 投資家はリスクを避ける傾向があり、期待収益率と収益率の標準偏差を、ポートフォリオのリターンとリスクを測る適切な指標として用います。つまり、ポートフォリオのリスクが大きいと感じるほど、リスクを避ける投資家はそのリスクを補うために高い収益率を期待します。
- 投資家は、直後の一期間のみを対象に投資の意思決定を行います。
- 金融市場の取引費用は無視できるほど小さく、資産は任意の単位で売買できます。投資家の選択を制限するのは、保有資産の額と投資対象の価格だけです。
- 税金は、どの資産を購入するかという選択に影響しません。
- すべての人が、資産を現在の市場価格で購入できると想定し、各投資の収益とリスクの性質について同じ見方をしていると仮定します。
CAPM では、市場が均衡状態にあると仮定するため、期待収益率を要求収益率と見なすこともできます。期待収益率は、投資家が将来の一定期間に資産から得られると予想する収益率です。証券の要求収益率とは、投資家がその証券を購入しようと考えるために必要な最低限の期待収益率です。
投資家は投資するとき、どのような収益率を要求し、期待するのでしょうか。まず、短期国債などの無リスク資産に投資すれば、無リスク収益率を得られます。この無リスク収益率を Rf で表します。これは投資家が期待する最低限の収益率です。さらに投資家はリスクを避ける傾向があるため、リスク資産に投資する際に追加で引き受けるリスクに見合うリスクプレミアムを期待します。
要求収益率 = 無リスク収益率 + リスクプレミアム。
CAPM ではリスクプレミアムを明示的に計算できます。特定の証券 j のベータと市場リスクプレミアム km - Rf の積です。
リスクプレミアム = βj (km - Rf)
ベータ係数「βj」は、市場リスクに対する資産の分散できないリスクを表します。資産のリスクが市場リスクより高く、β が1.0を上回ると、投資家はその資産に市場よりも高いリスクプレミアムを求めます。
証券市場線(SML)
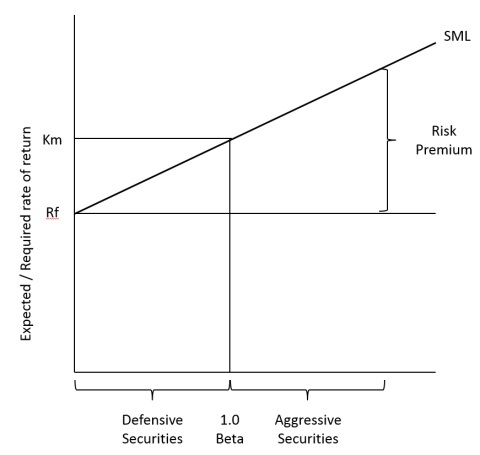
CAPM で示される要求収益率(kj)と分散できないリスク(ベータ)の関係をグラフにすると、下図のような証券市場線(SML)が得られます。
リスクとリターン
CAPM の前提によれば、個々の証券の期待収益率とベータで決まる点は SML 上にあるはずです。SML は無リスク収益率 Rf の位置で縦軸と交わり、SML の傾きは km - Rf です。
すべての証券が SML 上に位置すると想定するため、証券のベータが分かれば、SML を使って期待収益率または要求収益率を直接、簡単に求められます。この線は証券の分類にも使えます。ベータが1.00を上回り SML の上部に位置する証券は積極型に分類されます。ベータが1.00を下回り SML の下部に位置する証券はディフェンシブ型に分類でき、その収益率は平均を下回ります。
CAPM の主要な前提の一つは、市場が均衡状態にあり、市場リスクまたはベータが一定の水準にあるとき、期待収益率は要求収益率に等しいということです。言い換えると、証券市場線(SML)を使えば、リスクの高い株式が概ねリスクに見合った収益率を提供しているか、また逆にリスクの低い株式の収益率がそれに応じて低いかを評価できます。CAPM と SML を使って証券の価値を評価する方法を見てみましょう。
まとめ:
- 投資ポートフォリオとは、投資家が保有する資産の集合です。
- 株式の収益率はまったく同じ動きをするわけではないため、分散投資によってリスクを低減できます。
- リスクをどれだけ低減できるかは、株式間の正の相関の強さによって決まります。
- 保有銘柄数が増えるほど、銘柄を一つ追加したときの分散効果は小さくなります。
- ポートフォリオの標準偏差は、リスクを測る有用な指標です。
- ベータは、市場ポートフォリオのリスクを基準に、個々のポートフォリオの相対的なリスクを測ります。
- 資本資産価格モデル(CAPM)は、証券の要求収益率と、そのシステマティックリスク、すなわち分散では除けないリスクを表すベータとの間に線形関係を設定します。
財務リスク管理
この章では、次のことを学ぶ。- さまざまな種類の財務リスクを理解する。
リスクと不確実性は同じ意味で使われることが多いものの、実際には異なります。確実性、不確実性、リスクには明確な違いがあります。確実性とは、何が起こるかが分かっており、ある事象が起こるか起こらないかのどちらか一方の確率が100%である状態です。リスクとは、具体的な結果がいくつか想定できるものの、実際にどれが起こるかは確定できない状態です。不確実性とは、考えられる結果すら分からない状態です。何が起こり得るかについて知識がまったくないことを意味します。一般にリスクは標準偏差を使って測定します。
企業の目的は株主の富を生み出すことです。その富は株式の市場価値に反映されます。したがって、企業が直面するリスクは、株式の実際の市場価値が予想した市場価値と異なる可能性として表れます。株式の市場価値は企業の利益と密接に関係するため、企業リスクは実際の税引後利益(PAT)が予想 PAT と異なる可能性ともいえます。下振れリスクは、費用が予想を上回るか、売上高が予想を下回る可能性から生じます。同様に、上振れリスクは費用が予想を下回るか、売上高が予想を上回る可能性から生じます。
リスクの発生要因
企業の利益はさまざまなリスクにさらされています。企業が直面するリスクには、金利リスク、為替リスク、債務不履行リスク、流動性リスク、事業リスク、財務リスク、市場リスク、売却困難リスクがあります。これですべてではありませんが、主なリスクは網羅しています。
金利リスク:
金利リスクとは、金利の変動が企業の利益や貸借対照表に悪影響を及ぼすリスクです。金利は企業の利益と、資産または負債の価値の両方に影響します。例えば、変動金利で借り入れた企業は、金利が上昇すると利益が減るリスクに直面します。
為替リスク:
為替リスクとは、為替レートの変動が企業の資産、負債、または収入の価値に悪影響を及ぼす可能性です。市場が互いに結び付いているため、海外で事業を行っていない企業でも、不利な為替変動によって利益、資産、負債に影響が出る場合があります。
債務不履行リスク:
債務不履行リスクとは、社外の取引先に支払う能力や意思がなく、支払われるべき金額を回収できないリスクです。どの相手に信用を供与する場合でも、このリスクを考慮する必要があります。
流動性リスク:
流動性リスクとは、企業が財務上の支払義務を果たせず、倒産する可能性です。利益を上げている企業には流動性リスクがほとんどない、あるいはまったくないという誤解があります。高収益の企業でも、現金化しにくい資産に資金が固定されていれば、深刻な資金不足に陥る可能性があります。
事業リスク:
事業リスクとは、外部環境や内部環境に起因して事業が直面するリスクです。労働者のストライキ、主要な人材の死亡、機械の故障といった内部要因や、政府の政策、顧客の嗜好の変化といった外部要因から生じます。
財務リスク:
財務リスクとは、企業が債務を期限どおりに返済できず、倒産する可能性です。自己資本に対する負債の比率が高いほど、企業の財務リスクは高まります。主な原因は、流動性リスクと不適切な資本構成です。
市場リスク:
市場リスクとは、市場の変動によって企業が保有する投資の価値が低下するリスクです。価格リスクとも呼ばれます。市場リスクは前述の複数のリスクが相互に作用して生じるため、それらとはっきり区別することはできません。特に大きく関係するのは金利リスクと為替リスクです。
売却困難リスク:
これは、企業が保有する資産をすぐに売却できないリスクです。売却しにくい資産を保有することは、資金の必要性と関係する場合も、しない場合もあります。資金が必要になり、こうした資産を売却しなければならない場合、売却の難しさが流動性リスクにつながる可能性があります。
まとめ:
- リスクとは、具体的な結果がいくつか想定できるものの、実際にどれが起こるかは確定できない状態です。
- 金利リスクとは、金利の変動が企業の利益や貸借対照表に悪影響を及ぼすリスクです。
- 為替リスクとは、為替レートの変動が企業の資産、負債、または収入の価値に悪影響を及ぼす可能性です。
- 債務不履行リスクとは、社外の取引先に支払う能力や意思がなく、支払われるべき金額を回収できないリスクです。
- 流動性リスクとは、企業が財務上の支払義務を果たせず、倒産する可能性です。
- 事業リスクとは、外部環境や内部環境に起因して事業が直面するリスクです。
- 財務リスクとは、企業が債務を期限どおりに返済できず、倒産する可能性です。
- 市場リスクとは、市場の変動によって企業が保有する投資の価値が低下するリスクです。
- 売却困難リスクとは、企業が保有する資産をすぐに売却できないリスクです。
リスク管理プロセス
この章では、次のことを学ぶ。- さまざまなリスク管理の方法を理解する
- リスク管理の手順を理解する
- リスクの評価方法を説明する。
リスク管理の目標はリスクを完全になくすことだという誤解があります。実際は、リスクを望ましく許容できる水準、または許容範囲内に保つことが目的です。事業活動を一切行わない場合にのみ、リスクを完全に排除できます。一般に無リスク収益率とされる政府証券の収益率にも、実際にはリスクがあります。このような投資に伴わないのは債務不履行リスクだけです。リターンを得るにはある程度のリスクを引き受ける必要があります。リスク管理は、投資の期待収益に見合う水準にリスクを調整するために行います。リスクに影響する要因は絶えず変化するため、企業が直面するリスクも変化します。そこで企業は、リスク水準を継続的に評価し、目標水準に近づける必要があります。リスクが目標水準を下回っている場合は、リスクを引き上げる取り組みも含まれます。
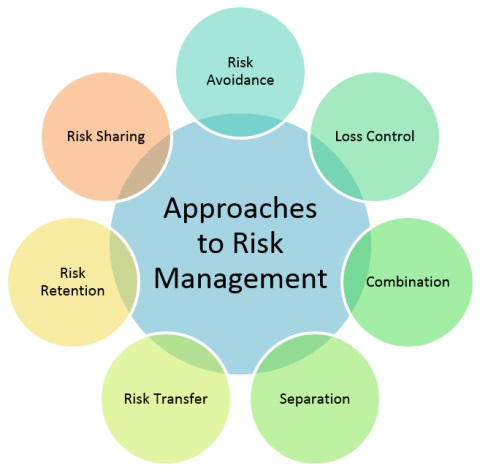
リスク管理の方法
リスク管理には、次のような方法があります。
リスク管理の手法
リスク回避
リスクを管理する極端な方法は、完全に回避することです。リスクを伴う活動そのものを行わなければ回避できます。例えば、ある業界に投資すると自社で負担できる以上のリスクを負うため、投資を見送る企業もあります。この方法は状況によっては有効ですが、例外的なものです。あらゆるリスクにこの方法を適用するのは賢明でもなければ、現実的でもありません。リスクの程度に差はあっても、すべての活動にリスクがあるため、すべてを回避しようとすると何の活動もできなくなります。
損失抑制
損失抑制とは、損失が発生する可能性や、その規模を抑える取り組みを指します。日常の事業活動を調整して実施します。例えば、変動金利の負債を抱える企業は、金利リスクを抑えるために変動金利の資産に投資することがあります。
結合
結合とは、事業活動をより多く組み合わせることで企業全体のリスクを下げる手法です。集約または多角化とも呼ばれます。相互の相関ができるだけ小さい複数の事業に参入します。事業間に相関がなければ、どの時点でも少なくとも一部の事業が利益を上げ、企業全体が損失を被る可能性を抑えられます。
分離
分離とは、事業の一部、資産、または負債を切り離してリスクを減らす手法です。例えば、互いに正の相関があるリスクの高い事業を二つ営む企業は、その一方を独立した組織として分社化し、リスクへのエクスポージャーを抑えられます。また、火災で在庫が失われるリスクを減らすため、全在庫を一か所に置かず、複数の場所に分けて保管することもできます。
リスク移転
リスク移転とは、当初リスクにさらされていた企業が、そのリスクを負担する意思のある相手に移すことです。方法は三つあります。一つ目は、資産そのものを譲渡することです。例えば、複数の事業を営む企業がその一つを他者に売却し、事業に伴うリスクを移せます。二つ目は、資産や負債に関する権利を移さずにリスクを移転することです。先渡し、先物、スワップ、オプションなどのデリバティブを使ってヘッジできます。三つ目は、リスク自体は移転せず、損失が発生した場合に第三者が補償する取り決めをすることです。これはリスクファイナンスと呼ばれ、保険に加入することで実現できます。
リスク保有
回避、低減、移転のいずれの措置も取らない場合、企業はリスクを保有することになります。他の管理手法のコストが高すぎたり、利用できなかったりするために、意図的に保有する場合もあります。リスクの存在に気づかず、無意識に保有する場合もあります。企業が保有する用意のあるリスクと、管理手法を用いて手放したいリスクを区別することが重要です。
リスク分担
この手法はリスク保有とリスク移転を組み合わせます。あるリスクの一部を保有し、残りを引き受ける意思のある相手に移転することで管理します。例えば、企業と供給業者は、将来の商品市場価格が所定の価格を上回った場合には売り手が利益の一部を企業に譲り、下回った場合には企業が利益の一部を売り手に譲ると取り決めることができます。
リスク管理プロセス
個別にリスクを管理しても長期的に望ましい効果が得られないため、リスク管理は組織全体で取り組む必要があります。リスクは企業のさまざまな活動に起因し、担当者がその活動に伴うリスクを常に理解しているとは限らないため、組織全体での取り組みがとりわけ重要です。リスク管理は、次の手順に沿って進めます。
目標の設定:
目標の設定は、リスク管理の最初の手順です。利益を守ることや競争優位を築くことが目標となり得ます。経営陣は、リスク管理責任者が定められた目標に沿って責任を果たせるよう、リスク管理の目標を決める必要があります。
リスクの特定:
組織が直面するリスクは、事業の内容、経済・社会・政治の要因、競争の度合い、競合他社の強みや弱み、原材料の入手可能性などの業界特性によって異なります。経営陣の能力や考え方、労使関係、投入資源や販売、資金調達における海外市場への依存度、従業員の能力といった内部要因のほかにも、数多くの要因があります。各企業は、リスクの発生要因と直面するリスクの種類を特定する必要があります。そのためには、リスク管理責任者が企業のすべての活動と、リスクを生む外部要因を基本から理解する必要があります。
リスク評価:
リスクを特定した後は、その重要性を把握するために評価する必要があります。個々のリスクの重要性は、起こり得る損失の大きさと、その損失の発生確率で決まります。これらの要因に基づき、企業が直面するリスクを致命的なリスク、重要なリスク、重要性の低いリスクに分類します。致命的なリスクは企業の倒産につながる可能性があります。重要なリスクは倒産には至らなくても、深刻な財務困難を招く可能性があります。重要性の低いリスクがもたらす損失は、企業が通常の事業活動の中で無理なく負担できます。
方針の策定:
企業がどれだけリスクを許容できるかを踏まえて、リスク管理方針を策定する必要があります。方針を安定的に維持できるよう、適用期間は比較的長く設定します。通常、方針には、どの程度のリスクに備えるか、言い換えれば企業がどこまでリスクを引き受ける用意があるかを明記します。例えば、すべてのリスクの一定割合、仮に50%をカバーする、あるいはどの時点でもリスクにさらされる金額が所定の上限を超えないようにすると定める場合があります。
戦略の策定:
企業は、方針に基づいてリスク管理の戦略を策定する必要があります。変化し続けるさまざまな要因を考慮するため、戦略の適用期間は方針より短くなります。戦略は基本的に、どのリスクをいつ管理するかを定める行動計画です。管理に使えるツールや手法、手段も定めます。税務上や法律上の問題も扱います。例えば、子会社がリスクを自ら管理する方が有利か、親会社に移す方が有利かを定めることができます。特定の場所にある支店へ損失を移す際、どの方法が最も有利かを定めることもあります。もう一つの重要な判断は、デリバティブ市場で積極的に取引してリスク管理から利益を得ようとするか、既存のリスクへの備えに徹するかです。
実施:
方針と戦略を定めたら、リスクを実際に管理するためにそれらを実行します。これはリスク管理の実務に当たります。リスクを移転する場合は最も有利な条件を探し、保有する場合は不測の事態に備えます。リスク抑制策の設計・実行なども含みます。後方事務を処理し、統制手順が守られていることを確認するなど、運用の細部にも対応します。
見直し:
リスク管理は、関連する費用を考慮して定期的に見直す必要があります。リスク管理の意思決定に影響する要因は変化し続けるため、過去に下した判断の有効性を確認する必要があります。以前の判断が適切でなかったり、状況の変化により他の選択肢がより有効になったりする場合もあります。定期的に見直すことで、リスク管理の柔軟性を保ち、管理のためのツールや手法、手段を状況に合わせて変更できます。リスク管理責任者は見直しを通じて、リスク管理が所定の目標を達成しているかを分析し、結果が期待どおりでなければ代替策を見つけられます。
まとめ:
- リスクを伴う活動を行わなければ、リスクを回避できます。
- 損失抑制とは、損失が発生する可能性や、その規模を抑える取り組みを指します。
- 結合とは、事業活動をより多く組み合わせることで企業全体のリスクを下げる手法です。
- 分離とは、事業の一部、資産、または負債を切り離してリスクを減らす手法です。
- リスク移転とは、当初リスクにさらされていた企業が、そのリスクを負担する意思のある相手に移すことです。
- 回避、低減、移転のいずれの措置も取らない場合、企業はリスクを保有することになります。
- リスク分担は、リスク保有とリスク移転を組み合わせる手法です。
- リスク管理には次の内容が含まれます。
- 目標の設定と
- リスクの特定
- リスク評価には、次の内容が含まれます。
- 方針の策定
- 戦略の実行
- 実施と
- 見直し